


主なポイント
米連邦準備制度理事会(FRB)は全会一致で政策金利を25ベーシスポイント引き上げ、3.75~4.00%としました。利上げは3年ぶりです。
FRB当局者18人のうち16人が、2026年に少なくともあと1回の利上げを予想し、インフレの根強さへの懸念が続いていることを示しました。
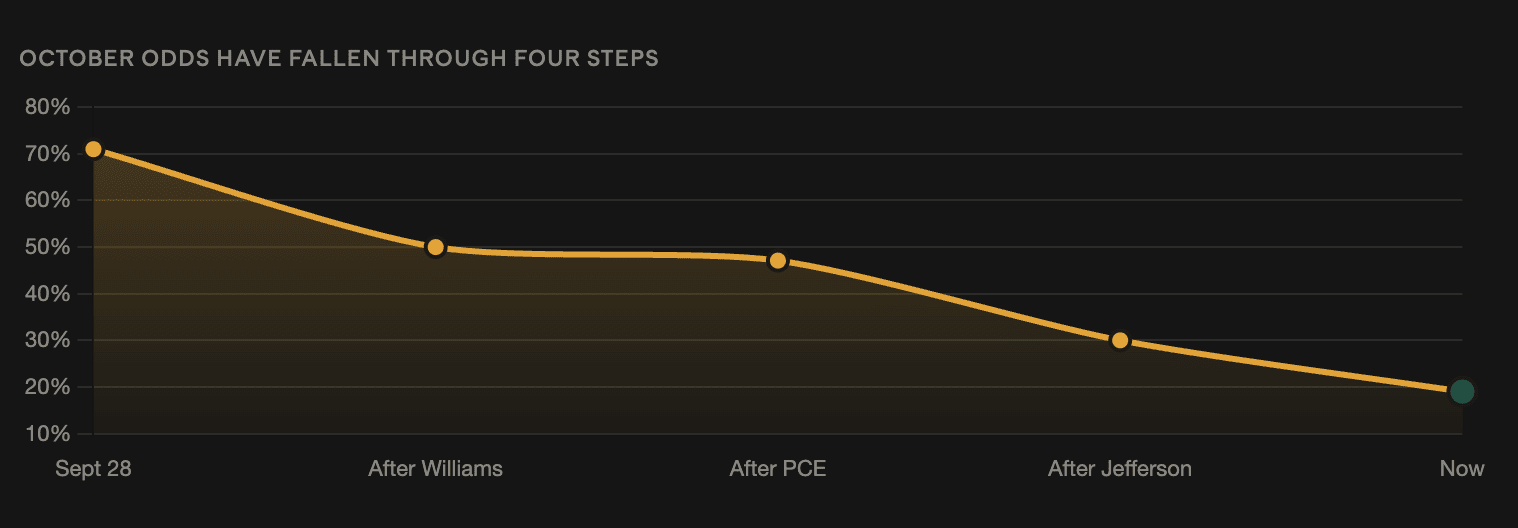
9月のタカ派的な見通しにもかかわらず、その後に発表された軟調な経済指標を受け、10月の利上げ確率は19%に低下しました。
米10年国債利回りは5.33%に上昇し、30年国債利回りは5.71%に達しました。
利回りの高止まりが重しとなり、米ドルが上昇する一方、金価格は2カ月ぶりの安値に下落しました。
9月の会合に関する連邦準備制度理事会(FRB)の議事要旨によると、政策当局者は根強いインフレに引き続き注目していた一方、今後どの程度積極的に金利を引き上げるべきかをめぐって意見が分かれていた。
FRBは全会一致でフェデラルファンド金利を25ベーシスポイント引き上げ、3.75%~4.00%とした。利上げは3年ぶりとなる。
ケビン・ウォーシュFRB議長のもと、政策当局者はインフレ抑制を重視する姿勢を維持し、18人中16人が2026年末までに少なくとも1回の追加利上げを見込んだ。
FRB当局者、金融引き締めのペースをめぐり意見分かれる
9月の全会一致の決定の陰には、今後の適切な金融引き締めのペースをめぐる幅広い議論があった。
よりタカ派的な政策当局者はインフレ対策として一段と強力な措置を支持した一方、経済指標に減速の兆しが表れ始めるなか、忍耐強く対応すべきだと主張する当局者もいた。
こうした意見の相違により、今後発表されるインフレと雇用のデータが、FRBの次の判断を左右する重要な材料となる。
10月の利上げ確率は19%に低下
9月の見通しが比較的タカ派的だったにもかかわらず、市場では追加利上げが直ちに実施されるとの見方が大幅に後退している。
9月の会合は、雇用指標に最近見られるようになった弱さの兆候が表れる前に開催された。そのためトレーダーは、10月27~28日の会合で再び利上げが行われる確率を約19%に引き下げており、市場では利上げ見送りが有力視されている。
このため、顕著な食い違いが生じている。FRBの見通しは2026年も追加利上げを示唆している一方、市場では中央銀行が様子見を続けるとの予想が強まっている。
ドル高を背景に米国債利回りが上昇
債券市場では引き続き売り圧力が強く、米10年債利回りは5.33%、30年債利回りは5.71%に達した。
米ドルも上昇した一方、金は2カ月ぶりの安値に下落した。利回りの上昇により、利息を生まない資産を保有する機会費用が高まったためだ。
ビットコインなどのリスク資産にとって、いま重要なのはFRBがタカ派姿勢を維持するかどうかではなく、政策当局が2026年に予定する追加利上げをいつ実施するのか、あるいは実施するのかどうかだ。