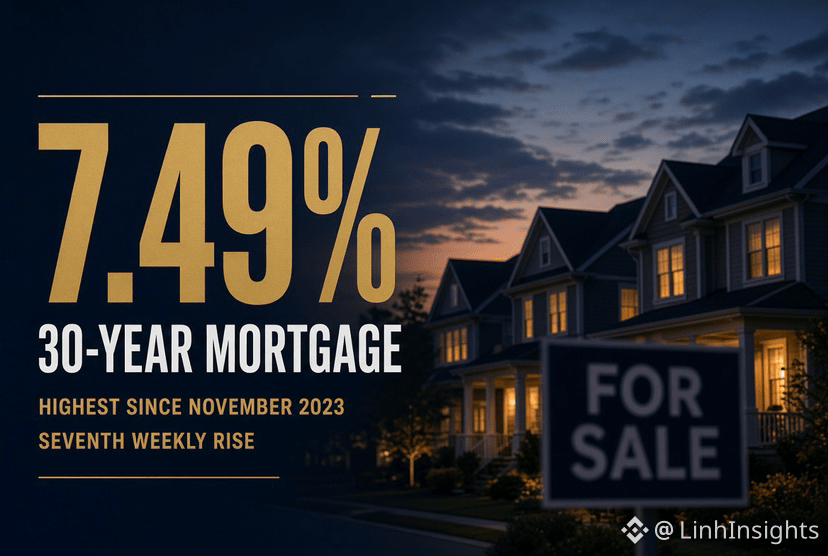
🇺🇸 米国の住宅ローン金利が7.49%に上昇
米国の住宅ローン金利が再び上昇しています。
全米抵当貸付銀行協会(MBA)の最新データによると、10月2日までの週に、30年固定住宅ローン金利の平均は7.30%から7.49%に上昇しました。
これで7週連続の上昇となり、住宅ローン金利は2023年11月以来の高水準に達しました。
需要への影響はすでに表れています。
• 住宅ローン申請件数は前週比4.2%減
• 住宅購入の申請件数は2.1%減
• 借り換えの動きは約8%減
• 変動金利型住宅ローンは申請全体の10.3%
興味深いのは、住宅ローン金利が単純にFRBの政策金利に連動するわけではないことです。
長期国債の利回りが大きな役割を果たすため、市場がFRBの金利据え置きを予想していても、利回りが上昇すれば借入コストは高止まりする可能性があります。
つまり、より大きな問題は住宅市場だけではありません。
FRBが追加利上げをしなくても、金融環境は引き締まり続ける可能性があります。
借入コストの上昇は、住宅需要、家計支出、借り換えの動きを圧迫する一方、リスクの高い投資に比べて、利回りのある資産の相対的な魅力を高める可能性もあります。
市場については、米10年国債利回りを注視していきます。
長期金利が高止まりすれば、金融環境を引き締めるためにFRBが利上げをする必要はないかもしれないからです。
債券市場が自ら金融を引き締めることもあります。
#USMortgageRatesRiseTo7.49%
$BTC $ETH $XRP