Chainlinkは、オーガニックな$LINK 需要を生み出すために、完璧な規制が整うのを待つ必要はないかもしれません。経済的なフライホイールはすでに組み上がりつつあります…
@chainlinkがなぜ大規模なLINKトークノミクスの変更に踏み切らないのか、よく尋ねられます。
それは、価格を無理やり吊り上げることが目的ではなかったからです!バーン、買い戻し、供給ショック。もちろん、どれも一時的にLINKを急騰させる可能性はあります…
しかし、その下支えとなる持続可能な収益がなければ、結局は過剰に煽られ、売り抜けを待つだけの相場にすぎません。
Chainlinkは、はるかに大きなインパクトをもたらすものを構築してきました。それは、LINK建てで価格設定される、あるいはそれ以外の形で供給の吸収につながる、Chainlinkサービスへのオーガニックな需要です。
すでに形になりつつある仕組みを見てみましょう。
✅ NOPは$LINK で報酬を受け取ります。
✅ エンタープライズ向けではないオンチェーンのChainlinkサービスは、LINKで支払われるか、Payment Abstractionを通じてLINKに変換されます。
✅ Reserveは供給の吸収先として機能します。
✅ 期待の新製品Fulcrumでは、手数料が$LINK で表示されています。
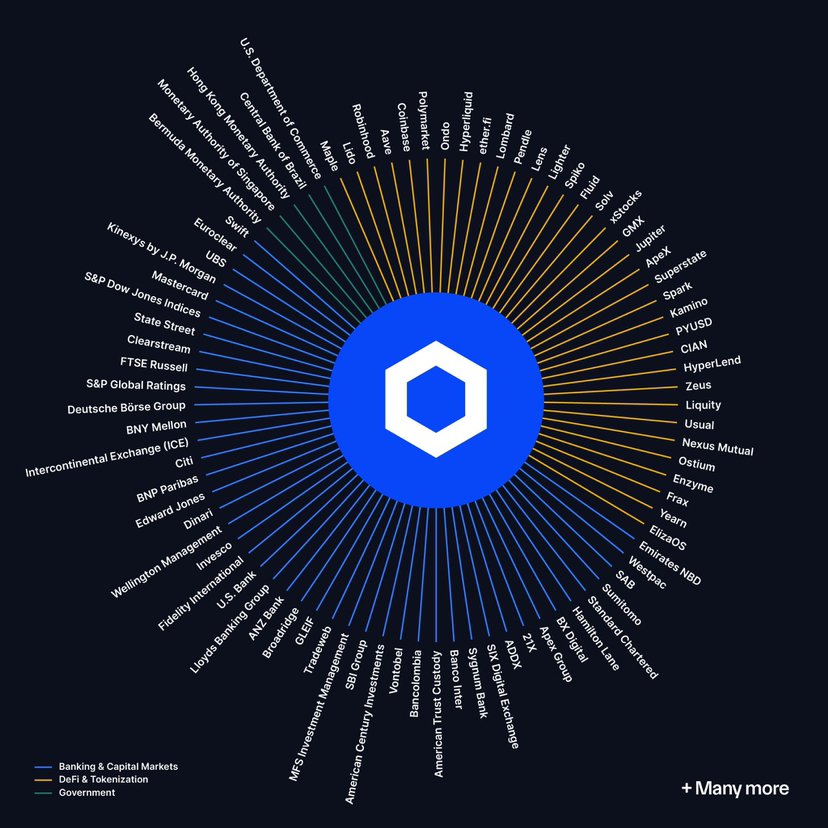
これらは理論上のトークノミクス案ではありません。ユーティリティがネットワークに直接組み込まれ、LINKが資本市場における需要の下支えを確立し、上限の見えない幅広い用途を生み出しているのです。
ここからが本当に興味深いところです。
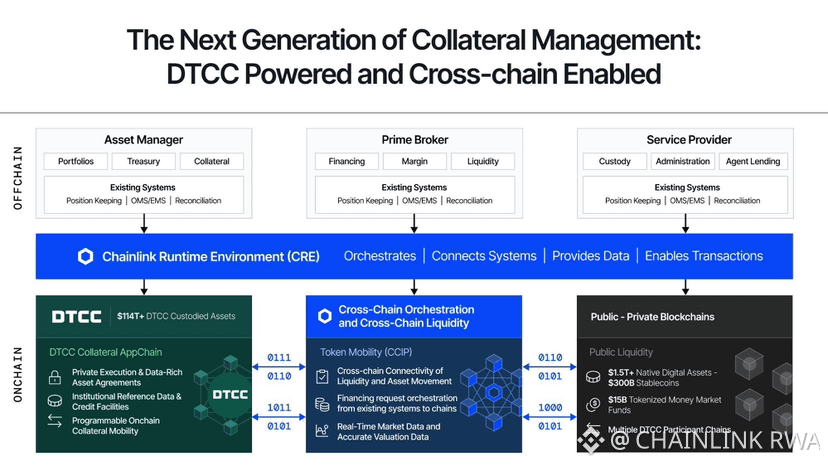
担保とレポ取引は、既存の比較的明確な法的枠組みのもとで、トークン化された金融が拡大できる最初の分野の一つになりつつあるようです。機関投資家が担保を移動させるのに、ワシントンであらゆる決済規制が確定するのを待つ必要はありません。レポ市場で業務プロセスをトークン化するのに、議会が完璧な暗号資産法案を可決する必要もありません。
ChainlinkはFulcrumとDTCC Collateral AppChainを通じて、このスタックの中核に意図的に位置づけられています。
つまり、作為的なトークノミクスによる価格上昇よりも、はるかに強力なものが実現する可能性があります。持続可能なユーティリティによる価格上昇です。
機関投資家の活動が増える → Chainlinkサービスが増える → 手数料が増える → LINK需要が増える → Payment Abstraction/ネットワーク経済を通じて吸収されるLINKが増える → 実質的な供給が引き締まる。
🔥 これは、Chainlinkを可能にする規制枠組みを規制当局と議会が法制化し終える前に、始動する可能性があります…