


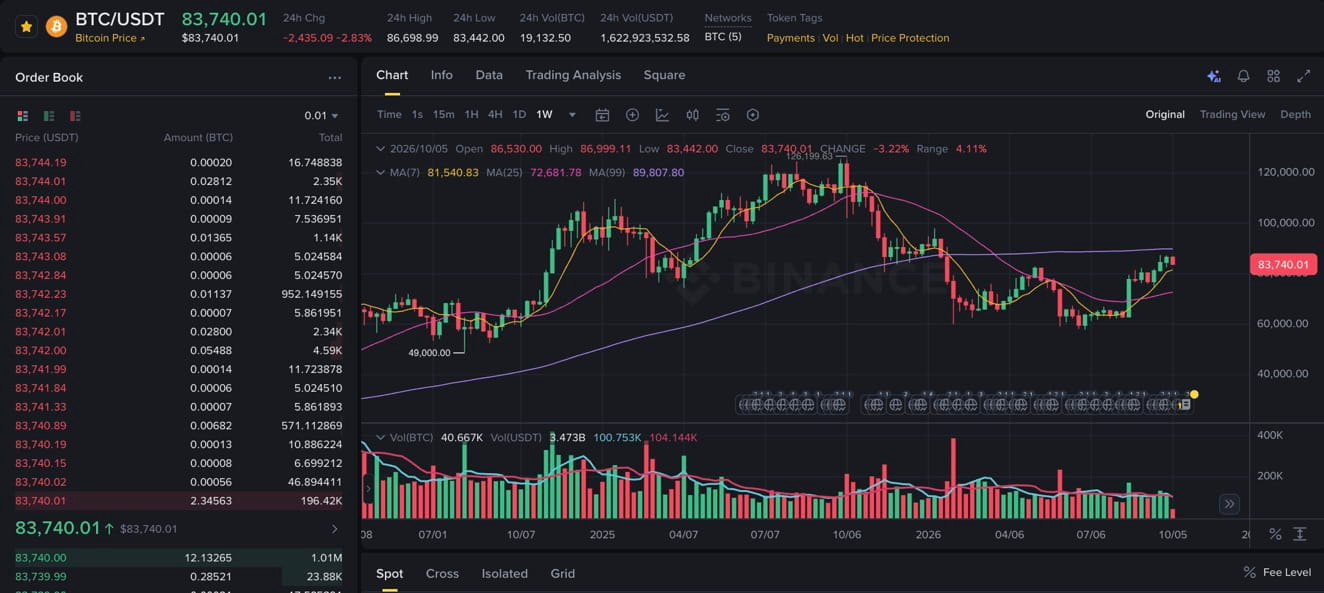
イランによるホルムズ海峡でのタンカー攻撃を受けてブレント原油が101ドルを再び上回り、10年債利回りが5.31%に上昇したことから、ビットコインは83,840ドルまで下落しました。FxProが弱気相場の境目として指摘していた84,000ドルのサポートを一時的に割り込み、次の水準は83,000ドル、その下は80,000ドルです。利回りが取引終了にかけて低下するなか、S&P 500は2カ月ぶりの高値で取引を終え(+0.6%)、ナスダックも再び史上最高値を更新しました(+0.5%)。一方、暗号資産は大きく逆行し、ETHは-3.5%、DOGEは-5%、XRPは-3%となりました。米連邦準備制度理事会(FRB)の議事要旨が本日公表される予定です。ロシアでは新規則に基づき、ズベルバンクを含む初の暗号資産交換業者およびカストディアンが登録されました。米国の住宅ローン金利は7.49%に達し、約3年ぶりの高水準となりました。
利上げ論争が10月の据え置き観測へ移るなか、FRB議事要旨に注目
FRBは9月、全会一致で政策金利を25ベーシスポイント引き上げ、3.75~4.00%とした。しかし、全会一致の投票結果は内部の意見の隔たりを覆い隠していた。18人中16人が2026年に少なくともあと1回の利上げを予想した一方、ニューヨーク連銀のウィリアムズ総裁は「急ぐ必要はない」と述べ、ダラス連銀のローガン総裁は少なくともあと2回の25ベーシスポイント利上げを支持した。会合後、8月のPCEが予想を下回り(コア3%、予想3.3%)、9月のNFPも予想を29,000人下回ったほか、ウィリアムズ総裁とジェファーソン副議長の発言もあり、10月利上げの確率は71%から17.7%に低下した。水曜日に公表される議事要旨が次の手がかりとなる。タカ派サプライズ、つまり会合後の発信から受ける印象以上に、委員会内で追加引き締めへの意見が一致していたことが示されれば、利回りとドルが上昇し、84,000ドルを下回るビットコインへの圧力も強まる。ハト派的、あるいは慎重な姿勢が示されれば、10月の据え置き観測が強まり、マクロ環境からの逆風は和らぐ。8月以降、従来型の金利敏感資産との相関がビットコインの値動きを左右する主要因となってきた。9月の意見が分かれた委員会を市場がどう解釈するか、議事要旨によって今後の見方が定まる。
イランのタンカー攻撃で原油が急騰、ビットコインは84,000ドルを割り込む
ホルムズ海峡情勢を受け、ブレント原油は1%上昇して101ドルを再び上回り、10年債利回りは3ベーシスポイント上昇して5.31%となった。BTCは一時、FxProが弱気転換の節目としていた84,000ドルを下回った後、再び上昇して同水準を回復した。より重要な下値支持線は83,000ドルで、ここを継続的に割り込めば80,000ドルが視野に入る。ETHは3.5%安の2,610ドル、DOGEは5%安、HYPEは4%安、XRPは3%安、BNB、SOL、ZEC、TRXはそれぞれ1~2.5%安。ホルムズ海峡情勢により、マクロ環境は一変した。火曜日に98.45ドルまで下落したブレント原油が101ドルを再び上回り、夏の間ずっとビットコインの上値を抑えてきたエネルギー・インフレ・利回りの連鎖が再び意識されている。イランによるタンカー航行への圧力強化は、10月14日発表の10月CPIで総合インフレ率が再加速するのか、それとも8月のPCEのように鈍化傾向が続くのかを左右する要因だ。
ロシア、新規則のもとで初の暗号資産交換業者とカストディアンを登録
ロシア中央銀行は火曜日、認可を受けた暗号資産事業者の登録簿を初めて公表した。交換業者は4社(T-Invest Lab、Zefir、Sistema-Crypto、VTB Bank)、カストディアンは5社(Sberbank、Atomyze、Voltari、Cloud Infrastructure、VTB Bank)。ロシア最大の銀行であるSberbankは、12月1日に暗号資産商品を開始する計画で、当初はSberBank Online、SberInvestments、SberBusinessを通じてBTC、ETH、USDTを取り扱う。今回の枠組みは、暗号資産市場をロシア中央銀行の監督下に置く一方、暗号資産を決済手段として用いることを禁じたプーチン大統領の8月の暗号資産法を受けたものだ。Sberbankを含む5社のカストディアンを規制枠組みに登録したことに加え、BTC、ETH、USDT、USDCを法的な財産として認めたことは、2026年に成立した主権国家レベルの暗号資産規制として、より実質的な取り組みの一つといえる。CLARITY法案の成立失敗後にSECやCFTCの規則制定を通じて規制を構築する米国のアプローチとは異なる。
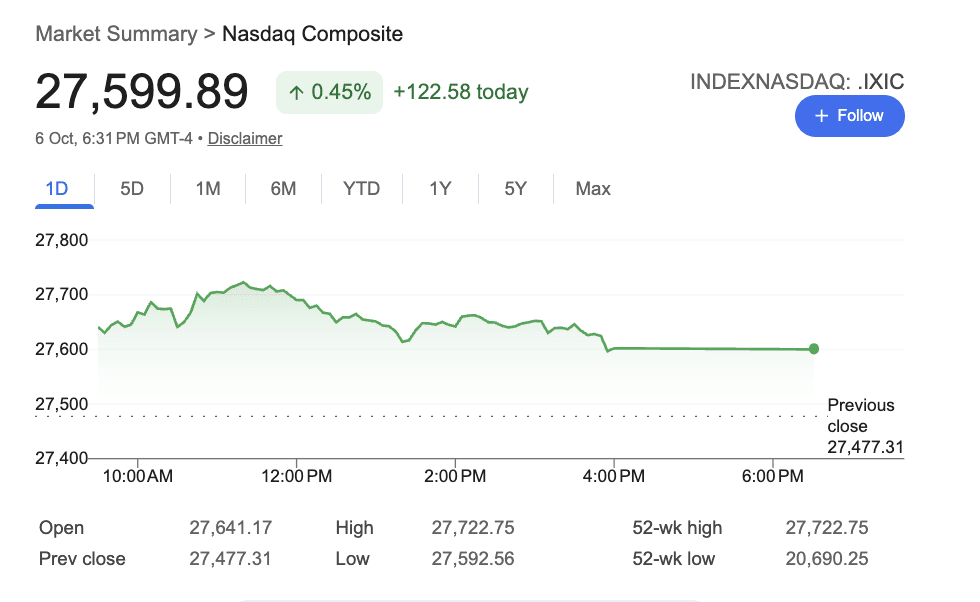
S&P 500とナスダックが最高値を更新、ビットコインは84,000ドルを割り込む
S&P 500は0.6%上昇し、2カ月ぶりに終値で最高値を更新。ナスダックは0.5%上昇し、再び史上最高値をつけた。マグニフィセント・セブンの大半が上昇し、取引時間中の利回り低下が消費関連株や公益株を支えた。マーベル・テクノロジーは、2031年度の年間売上高を700億~900億ドルと見込むと発表し、2028年度の売上高見通しを約180億ドルから200億ドルに引き上げたことで、8%急騰して292ドルとなった。モルガン・スタンレーは、24時間取引可能なトークン化証券、ステーブルコイン、トークン化ファンドが主流の金融に統合されるにつれ、従来型金融機関がブロックチェーンの価値を大きく取り込む可能性があると述べた。同じ取引日にビットコインは84,000ドルを割り込んだ。株式と暗号資産の乖離は、単日の異例の動きではなく、持続的なパターンとなっている。S&P 500が最高値を更新する一方、ビットコインは9月21日の高値87,300ドルを約4%下回っている。この乖離は、株式市場が収益成長によってある程度影響を免れている一方で、ビットコインが原油・インフレ・利回りの連鎖に敏感であることを反映している。
米住宅ローン金利が7.49%に上昇、3年ぶり高水準に迫る
米住宅ローン金利は7週連続で上昇し、7.49%に達した。これは3年ぶりの高水準に迫る。10年債利回りが5.25~5.31%近辺で推移し、住宅購入者の借入コストに直接反映されているためだ。住宅取得能力への圧迫はさらに強まっている。中央値の価格帯の住宅を7.49%の金利で購入した場合、月々の返済額は、金利が3%近辺だった2021年に購入者が負担していた額のおよそ2倍となる。9月の新築住宅販売予測は、前月の739,000戸に対して700,000戸と、すでに減少が見込まれていた。この水準で住宅ローン金利の上昇が7週続いた影響は、第4四半期の住宅市場データに表れるだろう。9月のNFPが予想を下回り(予想90,000人に対し29,000人)、PCEも鈍化した(3%対3.3%)にもかかわらず、10年債利回りが目立って低下しないのは、財政赤字の資金調達による構造的な利回り上昇圧力があり、金融政策の見通しだけでは説明できないというティーレンの見方を反映している。