


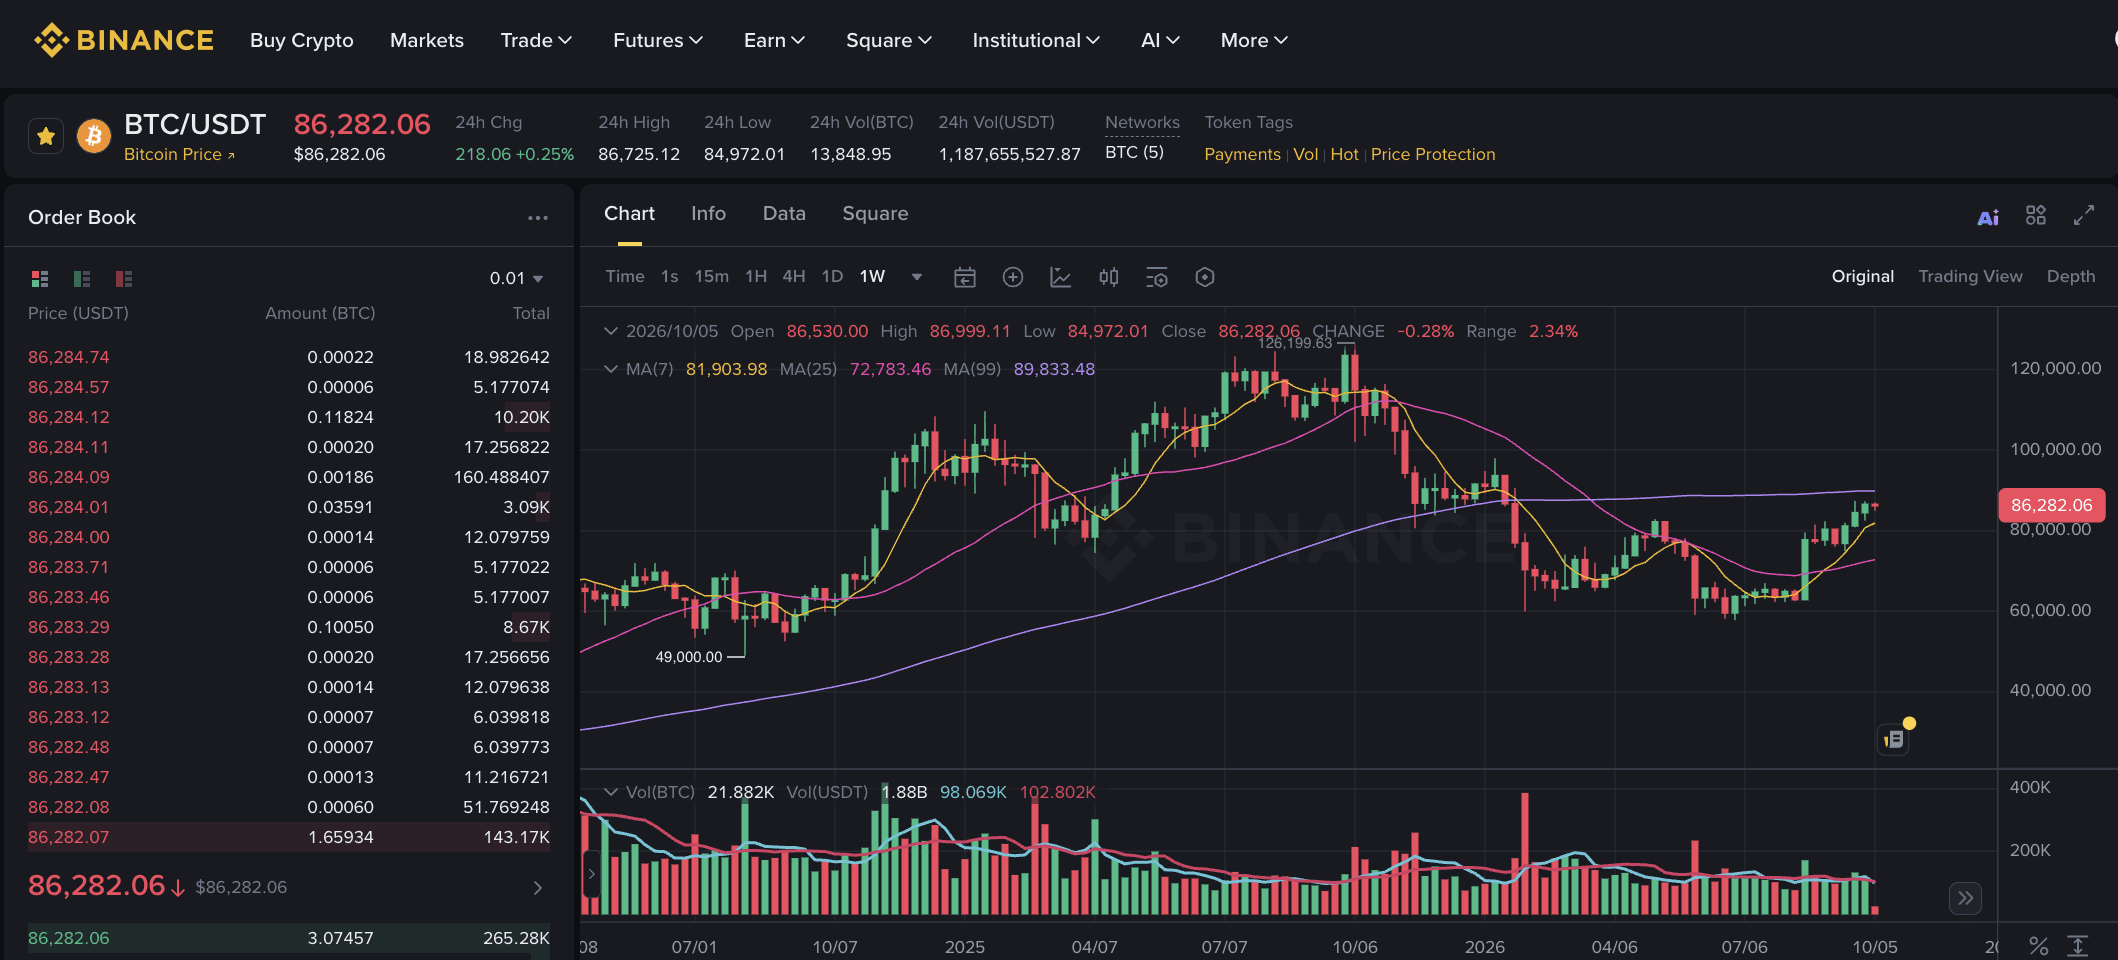
火曜日、ビットコインは8万7,000ドル付近で4度目の上値抵抗に遭った後も、8万6,000ドルをわずかに上回る水準を維持した。原油価格が100ドルを下回り(ブレント原油98.45ドル、WTI原油87.32ドル)、米国債利回りも2002年以来の高水準から低下したことで、マクロ環境には安心感が広がった。FxProは、8万ドルが視野に入るなか、8万4,000ドルを下回ると売り手優勢に転じる水準として挙げた。半導体株の買いを背景に日経平均株価は7万を回復した一方、KOSPIはサムスン電子の第3四半期暫定決算発表を前に、再び7,000を下回った。ビットコインは中間選挙後、過去3回すべてで上昇しており(2014年:+24.5%、2018年:+44.9%、2022年:+92.3%)、追い風となっている。ただし、観測数は3回にすぎず、このパターンよりも米国債利回りの安定や規制面の進展のほうが重要だ。Strategyの時価総額はRumbleを上回り、Striveは1カ月で140社以上を追い抜いた。水曜日にはFRB議事要旨が公表される。
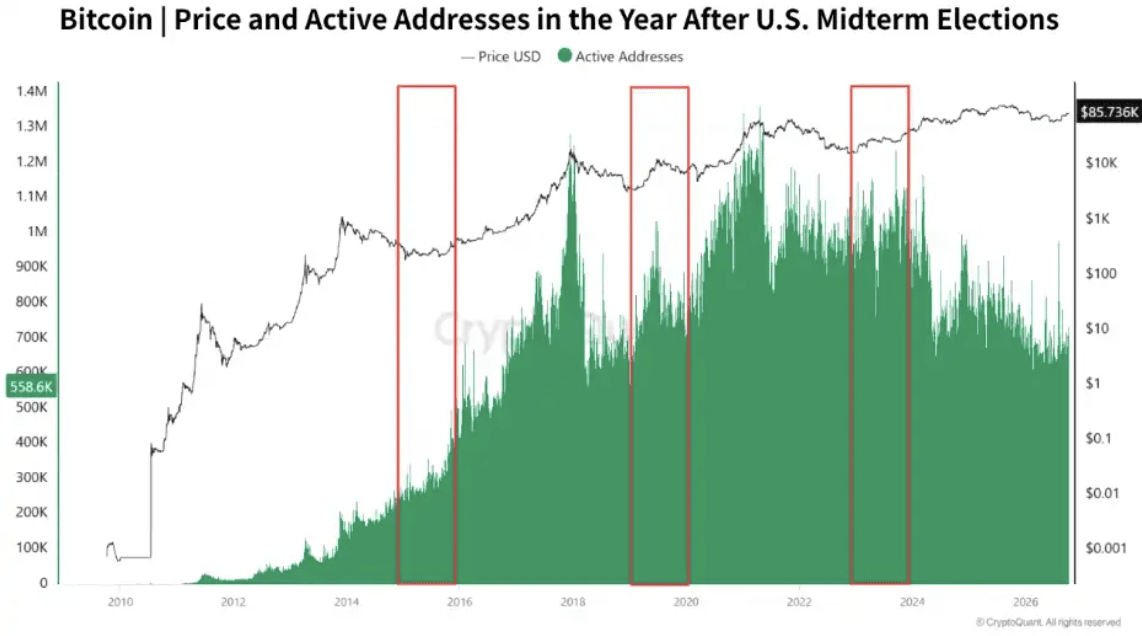
ビットコインは2014年以降、米中間選挙のたびに上昇。ただし3サイクルの実績では2026年の予測材料として限定的
ビットコインは過去3回すべての中間選挙後、12カ月間でプラスリターンを記録した。2014年は24.5%、2018年は44.9%、2022年は92.3%だった。S&P 500も1950年以降の中間選挙後は19回すべて上昇し、平均上昇率は15.4%となっている。ただし、わずか3回の観測では信頼できる予測関係を立証できない。2018年のサイクルがその理由を示している。ビットコインは最初の1カ月で45.5%下落した後、12カ月後には44.9%上昇していた。CryptoQuantのXWIN Research Japanは、このパターンより重要な要因として、米国債利回りの安定化、現物ETFを通じた機関投資家の買い継続、規制面の進展を挙げた。11月の中間選挙後にこれらの条件がそろえば、過去の実績が追い風になる。一方、金融環境が悪化すれば、過去3回のサイクルは4回目を保証しない。
原油価格と米国債利回りの低下を受け、ビットコインが8万6,000ドルを上回る
ビットコインは火曜日、8万6,000ドルをわずかに上回る水準で取引された。9月23日以降、8万7,000ドル近辺で4度目の上値抵抗に遭い、24時間で0.2%下落した。マクロ環境には一部明るさが見られ、ブレント原油は100ドルを下回り、米国債利回りは2002年以来の高水準から低下した。FxProによると、高値を切り下げずに安値を切り上げるパターンは維持されているものの、圧力にさらされている。8万4,000ドルを割り込めば弱気シナリオが強まり、8万3,000ドルを下回れば8万ドルが視野に入る。ZECは2%上昇、DOGEは2%下落、SOLは1%下落した。水曜日に公表されるFOMC議事要旨は、次の方向性を示す材料となり得る。利上げ見通しは9月の非農業部門雇用者数が予想を2万9,000人下回ったことで大きく変化し、10月の利上げ確率は現在17.7%となっている。
ビットコイン保有企業の株価総額が順位を上げるなか、StrategyがRumbleを上回る
ビットコインが8万6,000ドル近辺を維持するなか、Strategyの株価総額はRumbleを上回り、Striveはこの1カ月で上場企業140社超を追い抜いた。Strategyは平均取得価格7万5,419ドルで84万5,050 BTCを保有しており、ビットコインが8万6,000ドルなら、保有分には1 BTC当たり約1万1,400ドルの含み益がある。同社はビットコインを買い増すのではなく、現金を使ってSTRC優先株を買い戻している(これまでに6億3,500万ドル超、買い戻し枠は20億ドル)。自社証券の割安さのほうが、より魅力的な投資機会だと判断したためだ。反対の戦略を取るStriveは、額面でSATA優先株を発行し、2万5,000 BTCを積み増した。ビットコイン保有企業の株価総額は二重の影響を受ける。ビットコイン価格に加え、保有BTCに対して投資家が付けるプレミアムまたはディスカウントにも左右される。現状では、どちらの要因も追い風となっている。
半導体株買いで日経平均が7万円回復、KOSPIは7,000を下回る
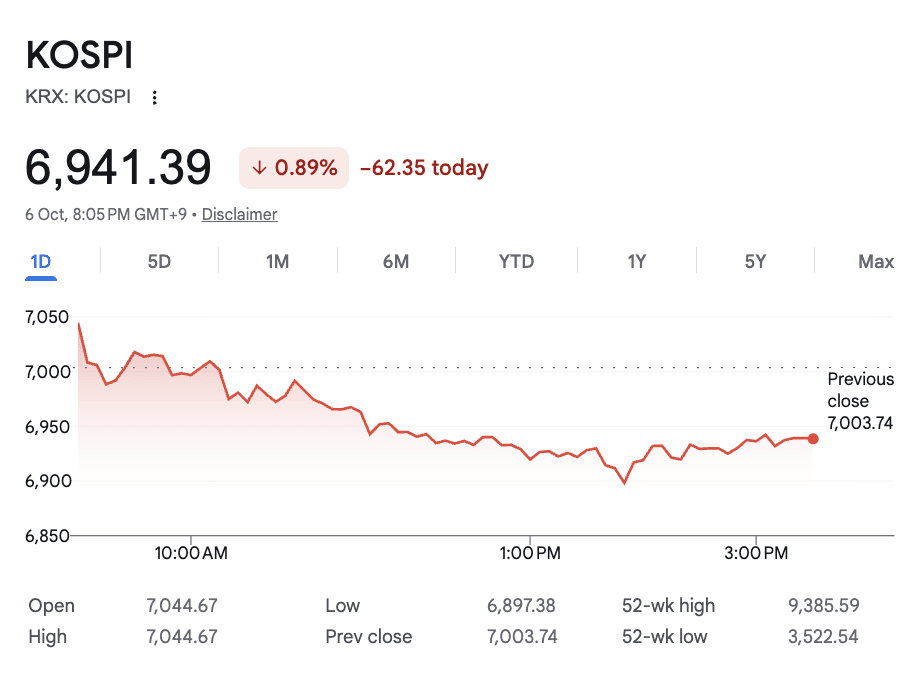
東京株式市場では、日経平均株価が1.05%高の7万683円となり、3カ月超ぶりの高値を付けた。月曜日にナスダック総合指数が過去最高値を更新した流れを受け、アドバンテストが3.85%高、東京エレクトロンが0.31%高となり、半導体株が買われた。ソウルではKOSPIが0.89%安の6,941となり、7,000を再び割り込んだ。今週発表される第3四半期の速報決算を前に、SKハイニックスは3.69%安、サムスン電子は1.45%安だった。KOSDAQは2.98%上昇した。大型メモリー株より小型テック株が優位となる動きは、AI需要がインフラ(DRAMがボトルネック)からアプリケーション層へ移っていることと整合的だ。香港のハンセン指数は240ポイント上昇した。DeepSeekは計画中のIPOを前に、最新の資金調達ラウンドで800億元に近づいており、テンセントやCATLなどが主導企業に名を連ねる。台湾のTAIEXはTSMCが0.39%高となる一方、MediaTekは4.74%安となり、5営業日続伸して4万9,822となった。5万の大台に迫っている。
ブレント原油は1%超下落して98.45ドルとなり、9月の緊張激化時の高値を付けて以来初めて100ドルを下回った。WTIは1.25%安の87.32ドル。サウジアラビアの東西パイプラインの閉鎖とホルムズ海峡の混乱を背景に、9月に約109ドルまで上昇したブレント原油は、そこから10%下落した。この下落はインフレ見通しに大きな影響を及ぼす。エネルギー価格は、総合PCEが3.4%、コアPCEが3%となった主な要因だった。BofAは9月下旬、下半期のブレント原油平均価格予想を83ドルから95ドルに引き上げた。98.45ドルの現物価格は、なお修正後の予想を上回る。下落が続くのか、反転するのかによって、水曜日のFOMC議事要旨を受けたインフレ鈍化の恩恵が、ビットコインにとって持続的なマクロの追い風となるかが決まる。