


重要ポイント
ビットコインは現在約85,453ドルで取引されており、2025年10月6日に126,000ドルを超える過去最高値を記録してから1年で、約32%下落している。
過去のサイクルでは、1年間の下落率ははるかに大きく、2013年のピーク後は69.7%、2017年のピーク後は82.3%、2021年の高値後は74.6%に達した。
今サイクルにおけるビットコインの最大下落率はわずか53%強で、6月30日にBTCが一時59,000ドルを下回った際に記録した。
アナリストは、下落率が比較的小幅にとどまった要因として、レバレッジの低下に加え、ETF、資産運用会社、ファミリーオフィス、企業からの市場参加が増えたことを挙げている。
ビットコインの年率換算ボラティリティは約40%まで低下しており、過去の80%超という水準を下回っている。これは、下落が穏やかになる一方で、急騰も抑えられる可能性を示している。
ビットコインは12万6,000ドルを超える最高値をつけてから1年後、約32%下落している。これは、過去の暗号資産弱気相場における同じ時点の下落率と比べて大幅に浅い。
BTCは、2025年の最高値をつけてからちょうど1年後の10月6日、85,453ドル前後で取引された。
32%の下落であっても伝統的な金融市場では大幅な調整にあたるが、ビットコインは過去のサイクルでそれを大きく上回る下落を経験してきた。
2013年のピークから1年後、ビットコインは69.7%下落していた。2017年12月のピークから1年後には82.3%、2021年11月の高値から1年後には74.6%の下落に達した。
今回は、ビットコイン弱気相場の構造が明らかに異なっている。
ビットコイン弱気相場の最大下落率は53%
ビットコインは12万6,000ドルの最高値から最大下落率が53%をわずかに超え、6月30日に5万9,000ドルを下回った。
それでも、過去のビットコイン弱気相場に比べれば大幅に浅い。過去の弱気相場では、ピークから底値まで約77~85%下落していた。
タイミングも変化している。
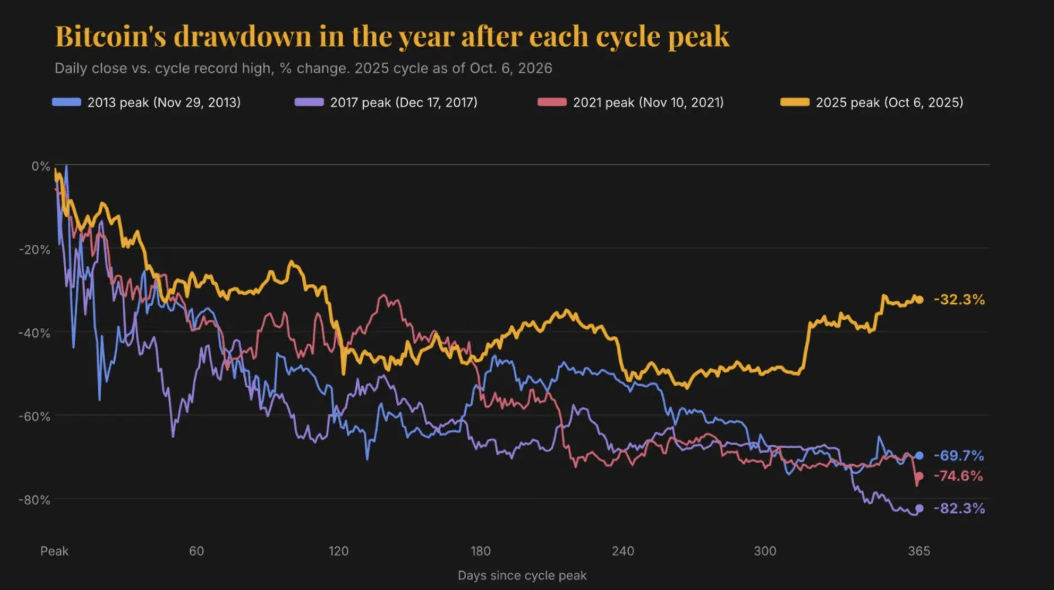
市場のピークから1年以上たってサイクル安値をつけるのではなく、ビットコインは2025年10月の最高値から約9カ月後に底を打ち、その後比較的速やかに85,000ドル近辺まで回復した。
HashKey Groupの上級研究員Tim Sun氏は、下落期間の短縮と底値付近にとどまる時間の減少を、現在のサイクルにおける最も大きな変化の二つとして挙げた。
ビットコインETFが市場構造を変える
その理由の一つとして、ビットコイン投資家の構成が変化していることが挙げられる。
過去の強気相場では、個人投資家による投機やレバレッジの比重がより大きかった。こうしたサイクルが反転すると、強制清算、ファンドの破綻、取引所関連の混乱が損失を拡大させることがあった。
これに対し、2023年から2025年にかけてのビットコイン上昇相場では、現物ビットコインETFを含む規制対象商品を通じた機関投資家の参加が増加した。
資産運用会社、ファミリーオフィス、企業も、ビットコイン需要の大きな供給源となっている。
こうした資金は、レバレッジの高い投機資金とは異なる動きをする可能性がある。Primal Fundの共同創業者で、ボラティリティ部門のポートフォリオマネージャーを務めるGriffin Ardern氏は、ETFの配分戦略では目標とするポートフォリオ比率に向けてリバランスが行われるため、市場が軟調な局面で買いが入る可能性があると指摘した。
ビットコインのピーク付近で暗号資産のレバレッジが解消
レバレッジの低下も、ビットコインが過去の弱気相場で見られた連鎖的な売りを回避できた理由の一つかもしれない。
2025年10月10日には大規模なレバレッジ解消が発生した。マクロ経済要因に起因する市場売りによって、暗号資産デリバティブの清算額は190億ドルを超えた。
Ardern氏によると、市場のピーク前後にレバレッジは大幅に縮小し、その後も完全には回復していない。
連鎖的な清算によってビットコインが急速に約80%下落するのではなく、BTCが最大下落率約53%に達するまでにはおよそ9カ月かかった。
ビットコインのボラティリティ低下は、下落を浅くする一方で、上昇も緩やかにする
機関投資家の参加拡大には、ビットコインのボラティリティ低下という別の構造変化も伴っている。
Sun氏によると、ビットコインの年率換算ボラティリティは現在約40%で、80%を超える長期的な過去の水準を大幅に下回っている。
ビットコインのオプション市場も同様の状況を示している。Ardern氏によると、インプライド・ボラティリティ指数のDVOLは約35で推移している。
STS Digitalの米国責任者Jeff Anderson氏は、ビットコインの成熟と参加者の拡大に伴い、実現ボラティリティの低下によって下落幅が縮小し、市場の高値も低くなるはずだと述べた。
これは、ビットコインの今後のサイクルが、暗号資産に特有とされてきた極端な放物線状の上昇と80%超の暴落ではなく、緩やかな上昇と調整、比較的速やかな回復を繰り返す階段状の動きに近づく可能性を示している。
ビットコインの供給動向が急騰を引き起こす可能性は依然としてある
ボラティリティが低下しても、ビットコインが急激に値動きする可能性がなくなるわけではない。
ビットコインの供給上限は2,100万BTCのままであり、流通供給量のかなりの部分を長期投資家が保有している。
つまり、ETFへの急な資金流入、世界的な流動性の改善、あるいは集中したショートカバーによって、限界需要と利用可能な供給の間に大きな不均衡が生じる可能性は依然としてある。
こうした条件下では、成熟度が高まったビットコイン市場であっても、価格が非線形に上昇する可能性がある。
米国債利回りは依然としてビットコインの主要なリスク
しかし、デリバティブ市場では、ビットコインの大幅な上昇に向けた積極的なポジション形成はまだ見られない。
Ardern氏は、インプライド・ボラティリティが歴史的な低水準に近い一方、1年物オプションのスキューは中立から弱気の水準にとどまっていると指摘した。これは、トレーダーが強気の上昇に備えるポジションに多額を投じていないことを示唆している。
大きなマクロ経済リスクの一つは、米国債市場だ。
米30年債利回りは最近5.7%に達し、今年に入って80ベーシスポイント超上昇したことで、2002年以来の高水準となった。
長期金利の上昇は、利回りのない資産を保有する機会費用を高め、金融環境全般を引き締める可能性がある。
ビットコインにとって、これは2025~2026年の異例に浅い弱気相場が構造的な変化を示している可能性を意味する。ただし、今後も下落が浅いままかどうかは、最終的にはビットコイン自体の市場サイクルだけでなく、米国の金利、流動性、機関投資家の資金フローにも大きく左右される可能性がある。