

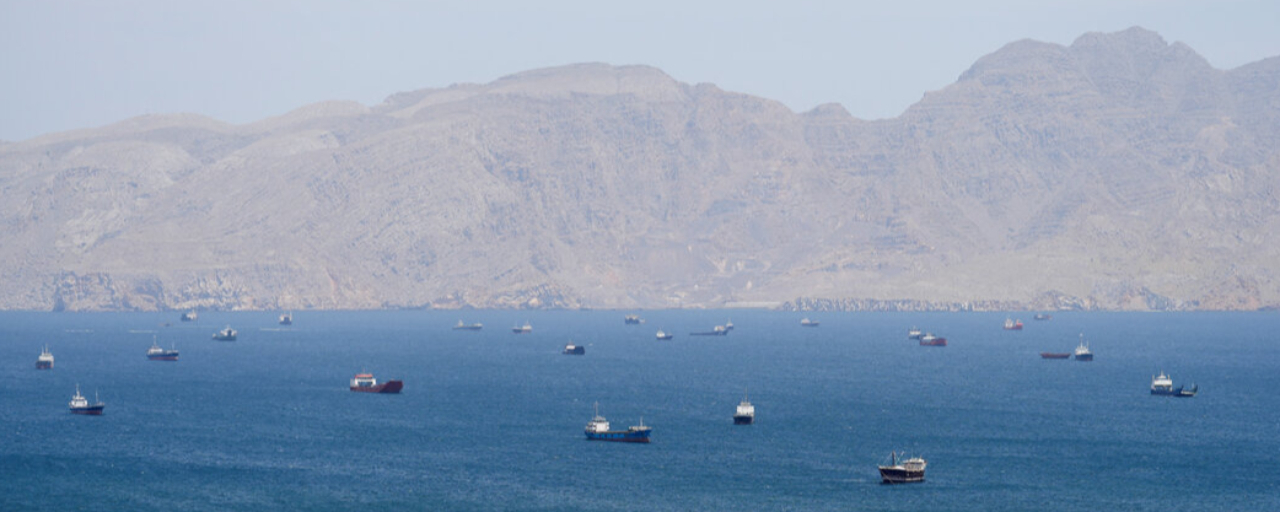


本日、ブレント原油は再び下落した。
1バレル100.19ドルまで下落し、日中の下落率は2%。
同じころ、イラン議会のガリバフ議長は公の場でこう表明した。「7つの条件がすべて満たされない限り、ホルムズは開放されない。」
平たく言えば:
開放するかどうかではなく、条件の問題だ。
イランが本当に求めているもの。
7つの条件、そのうち中核となる4項目:
第一に、米国がイランの港湾と船舶に対する海上封鎖を解除すること。
第二に、凍結されているイランの海外資産を直ちに返還すること。
第三に、イランの石油輸出に対する制裁を免除すること。
第四に、すべての戦線で戦闘を停止すること。
これは「生きるか死ぬか」の最後通牒ではない。交渉可能な条件のリストだ。
封鎖の解除、凍結資金の返還——これらは「交渉可能」だ。
石油輸出制裁の免除——これは米国が最も譲歩しにくい条件だ。
対立点は「開放するかどうか」ではなく、「どちらが先に譲歩するか」だ。
9月末、イランはカタールの仲介を通じて「7日間の信頼醸成案」を提示した。10月1日、イランは米国側から正式な回答を受け取ったと確認した。トランプ氏は公の場で「拒否した」と述べたが、間接交渉を続ける余地は残し、敵対行為の再開の可能性も排除しなかった。
拒否はしたが、交渉の扉は閉ざさなかった。
これこそが「制御可能な危機」を最もよく示すサインだ。
ブレント原油は、紛争のピーク時に130ドルを超えた水準から下落し、100〜102ドルのレンジで推移している。
なぜさらに急騰しなかったのか?
なぜなら、G7が動いたからだ。10月2日、G7はIEAとの調整のもと、今後4カ月で最大1億バレルの軽油と原油の備蓄を放出すると発表した。最初の20日間は軽油の放出を優先的に加速する。IEAのビロル事務局長によると、これまでに約3億2,500万バレルを放出しており、これは「同機関の歴史上、最大規模の共同措置」だという。
同じころ、OPECプラスの7カ国は11月の生産量を9月の水準に据え置くことを決定した。2カ月連続の増産見送りとなり、次回会合は11月1日に予定されている。
備蓄放出は加速、生産増は停止。
一方では消費国が火消しに動き、他方では産油国が様子見をしている。
双方とも長期戦を想定しているのではなく、交渉の結果を待っている。
湾岸諸国の軽油生産量と輸出量は、米イラン戦争前の水準の4分の1をわずかに上回る程度にすぎない。欧州の軽油価格は、2月末に戦争が始まって以来、すでに2倍になった。
本当の急所は軽油だ。
原油ではなく、軽油だ。G7が備蓄放出の初期段階で軽油を優先するのはそのためだ。
ただし、アナリストも率直に語っている。これはせいぜい「時間稼ぎ」にすぎず、世界の軽油供給は依然として需要を下回っている。
BTCは本日、85,690ドル前後で推移し、過去24時間で0.29%小幅下落。先週の終値は86,532ドルで、1月末以来の最高値となった。全体としては8万5,000ドル前後で推移している。
原油価格が100ドルにとどまり、130ドルまで急騰していないということは、ホルムズをめぐる状況がインフレ期待に火をつけきっていないことを意味する。インフレ期待が制御不能にならなければ、利上げ圧力も極端にはならない。利上げ圧力が極端にならなければ、リスク資産から資金がシステマチックに引き揚げられることもない。
ホルムズをめぐる交渉が一歩進むたびに——決裂でも解決でもなく、「協議継続」にとどまるたびに——暗号資産市場には見えない緩衝材が生まれる。
市場が最も危険な状態になるのは、交渉が決裂したときではない。
交渉は必ず成功すると、誰もが思っていた時だった。
現在、ブレント原油は100ドル。市場は「制御可能な危機であり、最終的には解決する」と織り込んでいる。
しかし、11月1日のOPECプラス会合でも交渉に実質的な進展がなく、G7の備蓄放出による効果が薄れ始めたら——
そうなれば、「制御可能」という前提が崩れるかもしれない。