日経平均、7万ポイントを回復も当日は株の半数が下落——この「強気相場」の中身は分けて見る必要がある
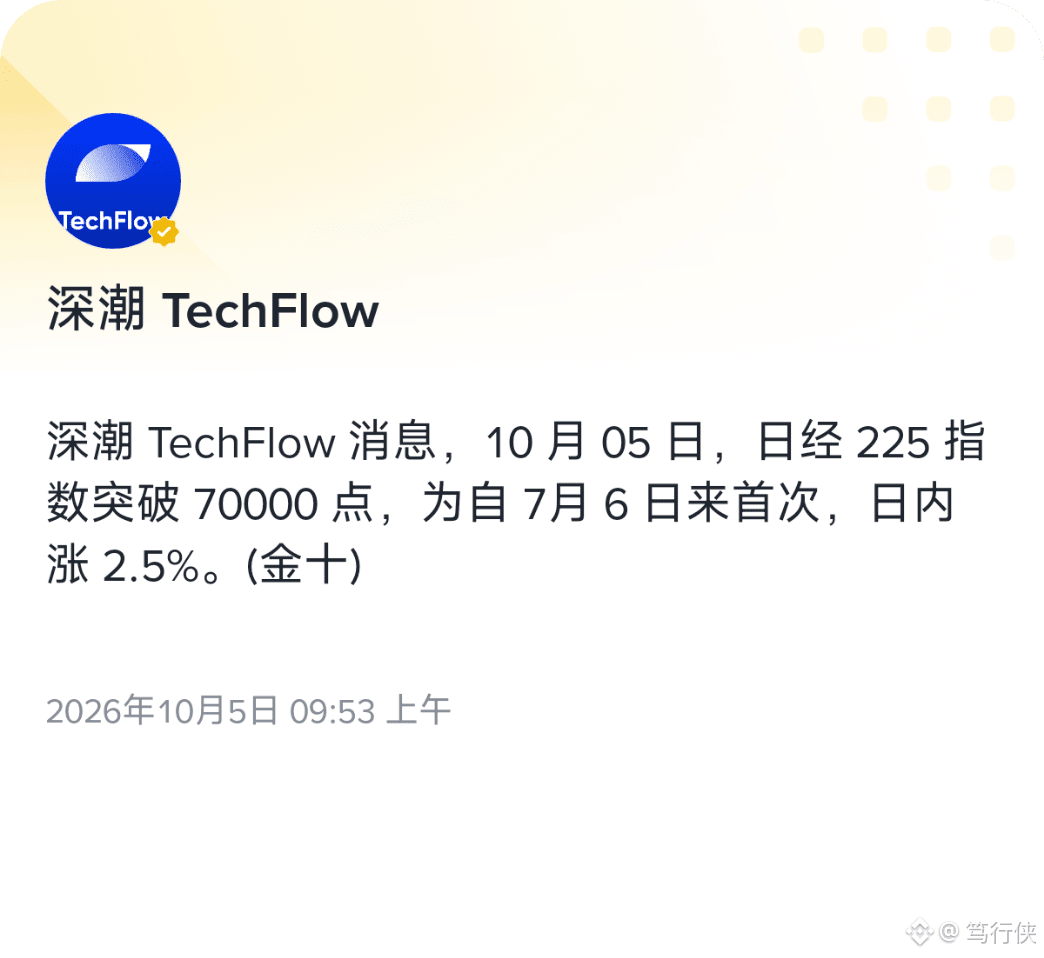
10月5日、日経平均株価は取引時間中に7万ポイントを突破(7月6日以来初めて)。終値は2.40%高の69,946.86ポイント、東証株価指数(TOPIX)は1.33%上昇した。
「最高値更新」より注目すべき点が2つある。1つ目は、東証プライム市場の1500銘柄超のうち、上昇が53%、下落が42%だったこと。つまり「指数主導の強気相場」で、上昇分はアドバンテスト(+4.5%、2日連続で史上最高値)、東京エレクトロン(+5.7%)、ソフトバンク(+3.68%)、ルネサス(+7%)など、少数の大型株がほぼ担った。2つ目は、マイクロンの決算が市場予想を上回った一方、メモリー大手のキオクシアは高く始まった後に急落し、6月の高値からなお約50%下にあることだ。りそな銀行のチーフ・ストラテジストは「AI相場は続くが、市場の目はより厳しくなっている」と述べた。
相場を動かした三つの要因。米雇用統計が予想外に弱く、10月利上げの確率は約20%まで低下し、前夜にはナスダックが史上最高値を更新。韓国市場が休場だったため、アジア太平洋地域の資金が東京に流入した。さらに日本は、1400億ドル規模のAIデータセンター計画を打ち出す方針だ(JERA、デル、Rhaelmがまず150億ドルを投じ、400メガワットの施設を建設)。背景には、日本の計算能力をめぐる厳しい現実がある。米国は29.2ギガワット、中国は8.5ギガワット、日本はわずか1.7ギガワットだ。
懸念材料は三つ。30年物国債利回りは4.235%。東京の9月のコアCPIは2.7%となり、目標を上回ったことで、日銀の12月利上げ観測が強まっている。三菱商事のCEOは「記録的な株式市場の活況を危うくしかねない」と警告した。日経平均は10月1日に3.33%急騰したが、翌日には上げ幅を吐き出した。
短期的な勢いは本物だ(FOMC議事要旨は水曜日に公表)。ただし、これは「AI主力株の相場」であり、「日本株全体の相場」ではない。市場の広がりが改善しなければ、上値を試すたびに、上昇を引き継ぐのは一握りの銘柄に限られる。
注目すべきはFOMC議事要旨、日銀の12月利上げ確率、AI主力株への売買集中度だ。金価格4150、BTC 86000はいずれも「10月は利上げなし」を織り込んでいるが、米10年債利回りは依然5.3%に張り付いている。反発をトレンド転換と取り違えないようにしたい。
リスク要因:米長期金利が6%に迫ることは明確な下押し圧力。日銀の利上げが実施されれば株式市場にも波及する。韓国市場の再開で資金が分散する可能性もある。台湾加権指数が年初来70%上昇していることも、過熱を示す比較材料として意識される。
#日经225涨2.5%创三月新高