

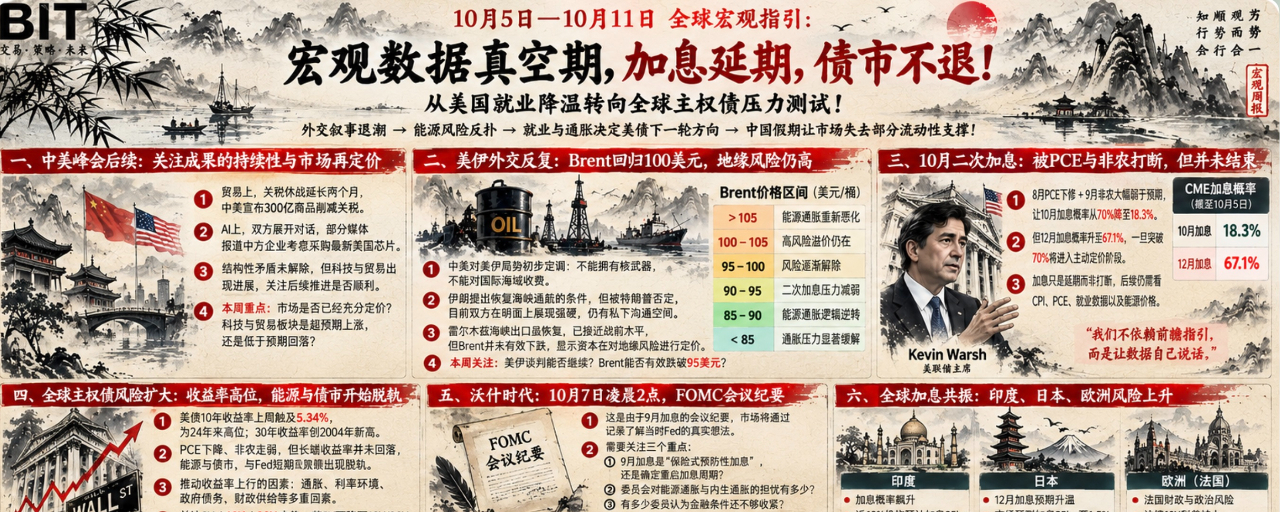
10月5日~10月11日 世界マクロ見通し:マクロデータの空白期、利上げ延期、それでも退かない債券市場!米国の雇用減速から、世界のソブリン債のストレステストへ!
先週、Fed副議長とニューヨーク連銀総裁が発言し、PCEが下方修正され、雇用統計も減速した。これらの要因が重なり、10月の2回目の利上げ確率は大幅に低下した。
現在、市場の中心的な矛盾は「10月に利上げするか」から、「Fedは利上げを一時停止しているのに、なぜ世界の長期債利回りは依然として低下しないのか」へと移っている。
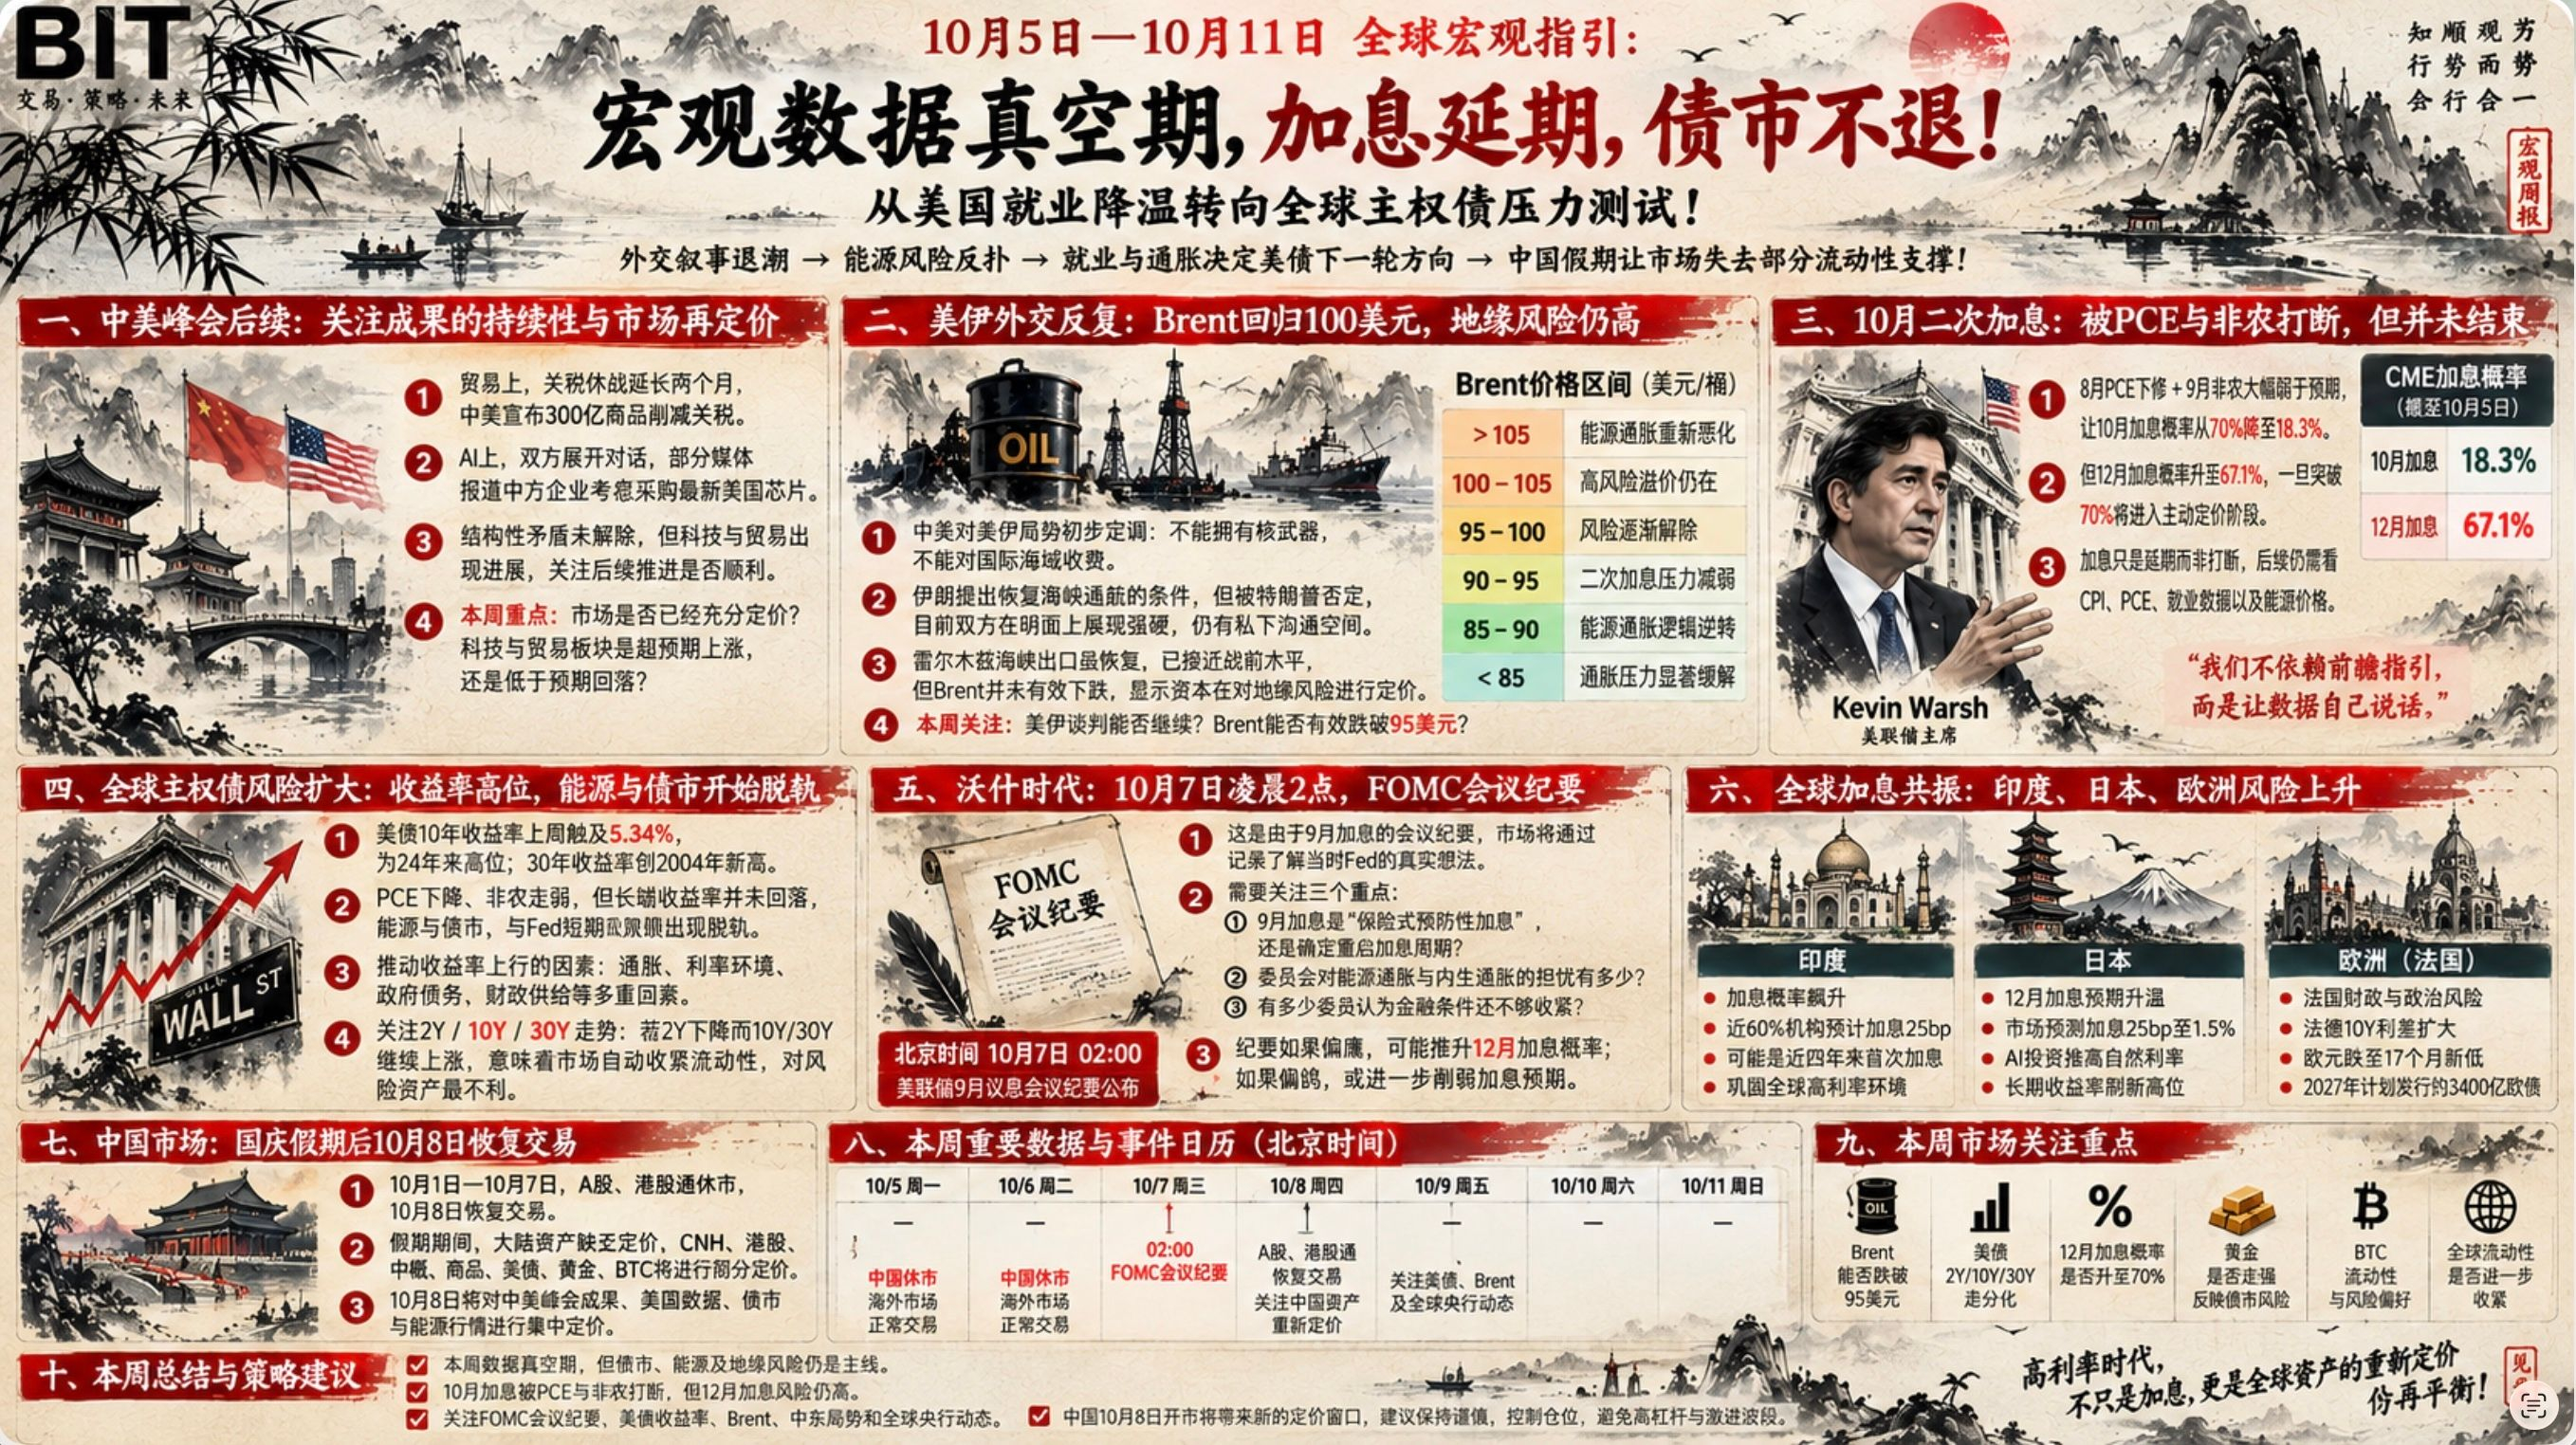
第1の主軸——10月の2回目の利上げはPCEと雇用統計で頓挫: #美联储10月加息概率降至17%
先週、8月のPCEが下方修正され、雇用統計も予想を大幅に下回った。この2つのデータによりFedの利上げ余地が狭まり、10月の利上げ確率は18.3%まで低下した。
ただし、金利については依然として楽観に転じられない。10月の利上げ確率が低下したからといって、Fedがその後も利上げを続けないとは限らない。同時に、12月の利上げ確率は67.1%まで上昇している。
12月利上げの確率は、50%をめぐる不確実な段階を抜けたばかりで、まだ本格的な織り込みは進んでいない。今後のデータを受けて12月利上げ確率が70%まで上がれば、多くの機関投資家が12月の利上げを早めに織り込み、取引に反映させる必要が出てくる。
したがって、利上げは現時点で延期されただけで、完全に打ち切られたわけではない。利上げを止めるには、今後CPIやPCEが上昇を続けるのか、あるいは高止まりするのか、雇用データが引き続き弱含むのか、そして国際エネルギー価格が正常化するのかを見極める必要がある。
第2の主軸——10月7日午前2時、Fedの9月FOMC議事録を公表。9月に利上げした理由を振り返る!
今回は利上げを受けて議事録の重要性が増しており、市場は議事録を通じて、当時Fedがどのような考えに至ったのかを探ろうとしている。市場が最も知りたいのは、次の2点だ。
1、当時、Fedはなぜ利上げしたのか?
2、当時、Fedはあと何回の利上げが必要だと考えていたのか?
したがって、今回の議事録公表では3つの重要点に注目したい。
a、9月の利上げは「保険的な予防利上げ」だったのか、それとも利上げサイクルの再開が確定したのか?
b、委員会はエネルギーインフレと基調的なインフレをどれほど懸念しているのか?
c、金融環境はまだ十分に引き締まっていないと考える委員は、いったい何人いるのか?
この議事録から市場が答えを得られれば、10月と12月の利上げ確率が揺らぐだろう。議事録の内容が9月のウォーシュ発言よりもタカ派的であれば、10月と12月の利上げ確率はさらに変化する。確率が90%未満なら、確定したとは言えない。
第3の主軸——マクロデータの空白期、Fed議事録と債券市場の動向がリスク資産を左右する!
9月末以降、世界の長期債の動きはBrentの動きと徐々に乖離している。これは危険な兆候だ。エネルギーに起因するインフレの波及によって、基調的なインフレが加速し始めている。
米国、ドイツ、日本の国債利回りは、数十年来の高水準を次々と更新している。債券利回りを押し上げる要因は、エネルギーという単一要因から、インフレ、金利環境、政府債務、財政供給などが絡み合う複雑な要因へと変化しており、利回りの調整は一段と難しくなっている。
米国債10年物利回りは先週5.34%に達し、24年以来の高水準を記録した。一方で、10年物利回りが急上昇するなか、PCEは低下し、雇用統計も予想を下回り、10月の利上げ確率は一時の70%から約20%まで低下した。通常であれば、米国債利回りは低下するはずだ。
これは、債券利回りがエネルギー価格の動きだけでなく、Fedの短期的な政策動向からも乖離し始めたことを意味する。
債券市場のリスクがエネルギーという単一要因から複雑な要因へと変われば、リスクエクスポージャーはさらに拡大する。その際は金の動向に注目したい。金が急上昇し始めれば、市場が債券市場のリスクを懸念、あるいは再評価し、安全資産としての金を求めていることを意味する。
無リスクで利回りの高い資産が市場に買われず、むしろ金が選ばれるようになったとき、それは世界的なリスク選好の再調整と、金融・経済リスクのさらなる拡大を意味する。短期的に直ちに急落するとは限らないが、リスク資産の流動性は一段と慎重になる。
今週も米国債2年物、10年物、30年物の動向に注目:
リスク資産に追い風:2年債利回りが低下し、10年債・30年債利回りも連動して低下
リスク資産には逆風:2年債利回りは低下する一方、10年債・30年債利回りは逆に上昇
後者は、Fedが利上げをしなくても、債券市場を通じて市場の流動性が自動的に引き締まることを意味する。これこそ、リスク市場にとって最も不利な結果だ。
第4の主軸——エネルギー価格の構図が変化。エネルギー供給で価格を抑えられないなか、市場はどれほどのリスクを抱えることになるのか?
現時点でもBrentは101ドル近辺にある。以前は私たちも、トランプ氏も、エネルギー供給が改善すればBrent価格を抑えられると楽観視していた。
しかし、先週は複数の報道やデータから、ホルムズ海峡のエネルギー供給が回復し、戦前の供給量に徐々に近づいていることが示された。それにもかかわらず、エネルギー価格は十分に下落していない!
では問題だ。米イラン問題が解決しない場合、Brentは本当に独自の下落相場を形成できるのだろうか?
以前述べたように、エネルギー価格に影響を与える要素は、エネルギー自体の供給環境、資本による値付け、地政学的要因の3つだ。現在、エネルギー供給環境が改善しても価格の動きを抑えられないのであれば、資本市場が中東の地政学リスクを悲観的に織り込み、価格が高止まりしていることを意味する!
米イラン情勢について、イランの最高指導者は週末、海峡の再開には米国が従来の7つの条件を受け入れる必要があると改めて表明した。また先週金曜日、米副大統領のバンス氏はキャンプ・デービッドで会合を開き、イランおよびフーシ派に関する新たな安全保障評価の準備を進めた。
イランの交渉派(議長、大統領、外相)がタカ派的なシグナルを発信
米国の交渉派(バンス氏)が安全保障会議を主催
中東情勢については、現時点では悲観的な見通しを前提に考える必要がある。もちろん、11月の中間選挙前にイランが再び攻撃される可能性は低い。しかし、その間に米国が経済制裁や外交的圧力を続ければ、Brentの動きにとって好ましくない。
イランは、トランプ氏が中間選挙で大敗した後に一息つけると期待している。しかし、市場はそれまで、より大きな圧力を受け続けることになる。今週の注目点は、Brentが95ドルを明確に下回れるかどうかだ。ここが重要だ!
第5の主軸——世界の債券市場リスクが拡大、利上げの連動はまだ終わっていない!
今週、インドの利上げ確率が急上昇している。インドも利上げを決めれば、世界的な利上げの連動がさらに強まり、高金利をめぐる議論は米国から世界全体へと広がる。
日本の利上げリスクは一段と高まっている。米国の10月利上げ確率が低下し、12月に先送りされるなか、逆に日本の利上げリスクは上昇している。市場は現在、日銀が12月に25BP利上げし、金利が1.5%に達すると予想している。
欧州に新たなリスクの火種「フランス」が出現した。フランスの財政問題と政治リスクにより、欧州全体の債券市場のリスクが一段と拡大し、ユーロは17カ月ぶりの安値に下落した。
第6の主軸——10月8日、中国の金融市場が取引を再開
国慶節の連休を経て、10月8日に市場取引が再開する。関連資産では、人民元、香港株、海外資産、米国債、国際商品、金、BTCなどが改めて値付けされる。
リスク資産にとって、新たな流動性の回復は好材料だ。同時に、この展開を受けて米中首脳会談に対する市場の見方が改めて変わる可能性もある。さらに重要なのは、先週起きたマクロ環境の変化に応じて、中国関連のリスク資産の流動性も再び織り込まれることだ。
今週のまとめ:
今週はマクロデータの影響が乏しく、リスク市場への影響は小さいように見える。しかし、債券市場、米イラン情勢、そしてBrentがリスク資産に及ぼす影響は依然として大きい。
もちろん、多くの人は影響を感じにくいかもしれない。特に、債券市場が金融市場に及ぼす影響は直感的に分かりにくい。利回りの急上昇が抑制するのはリスク資産の流動性であり、リスク資産価格を直接大幅に下落させるわけではないが、金融市場のボラティリティ拡大を抑えることになる。
先週、#Bitcoinが何度も急反発し、米国株の個別銘柄の上昇率に差が出たのは、いずれも高利回りの影響で流動性が弱まったためだ。米イラン情勢やBrentが市場に与える影響は、さらに直接的になる可能性がある。10年債・30年債利回りが引き続き急上昇する、あるいは高水準を維持するなかで、米イラン情勢が悪化し、Brent価格が短期的に急騰すれば、リスク資産の変動幅は拡大しかねない。短期売買では注意すべきリスクだ。
また、今週は金の動向にも注目したい。債券利回りと金が同時に上昇する場合は、債券市場のリスクに一段と警戒が必要だ!