誰もが「不幸だ」と言う消費者が、6.1%の支出成長を記録し、2022年以来で最速のホリデーシーズン見通しを発表した。だが物語の主役は資金源だ。
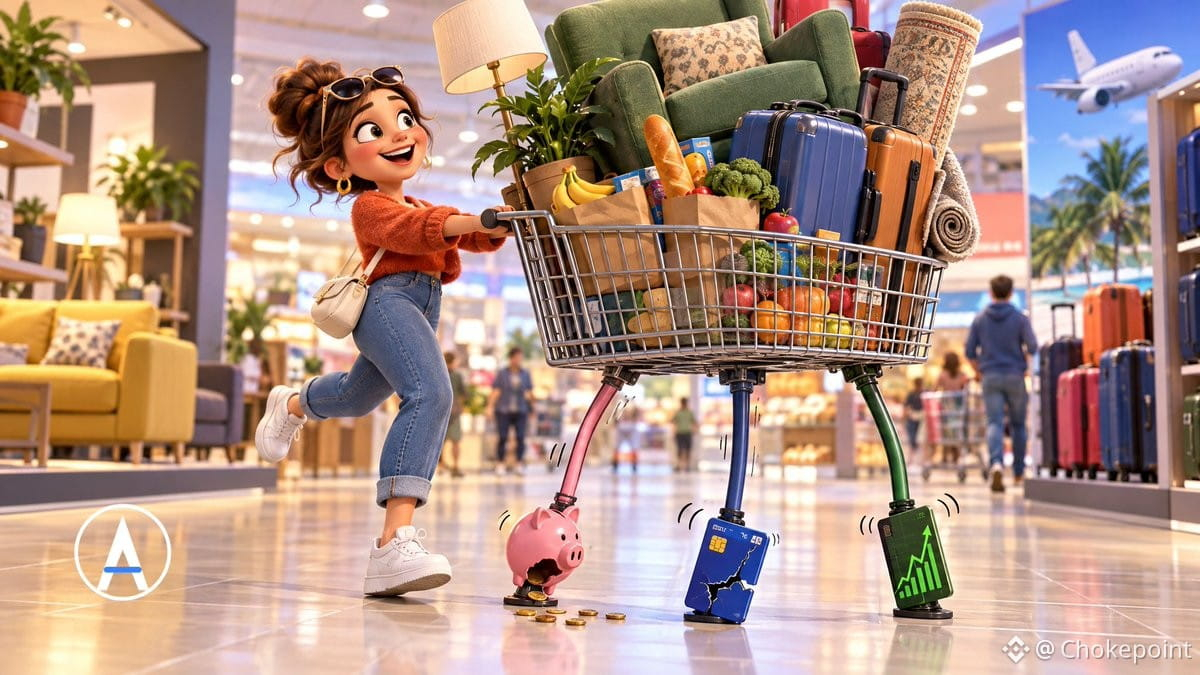
支出が所得を上回っている。貯蓄率は4.1%まで低下し、コロナ前の半分だ。債務は過去最高水準。人々は、より大きな給料ではなく、貯蓄・クレジット・株価上昇によって生活スタイルを賄っている。
一行でわかる:アメリカ人は「心理」ではなく「自分の財務状況」を消費に回している。景況感はほぼ過去最低水準。支出は高水準。両者は完全に切り離された。
見分けのポイント:最大の株式を保有する人々では、センチメントが上昇し、株を一切持たない人々では下落した。2025年5月以降の$SPYの32%の上昇が、支出を押し上げている。これは資産効果——そして資産効果は両方向に作用する「二つの扉」だ。
貯蓄は尽きる。クレジットは限界に当たる。株価上昇は反転する。この消費者を支える3つの支柱は、いずれも有限か、市場に依存している。
消費者が壊れているわけではない。将来に対して借り入れ、強気相場に寄りかかっているだけだ。3つのうち2つが尽きるまでは強い。