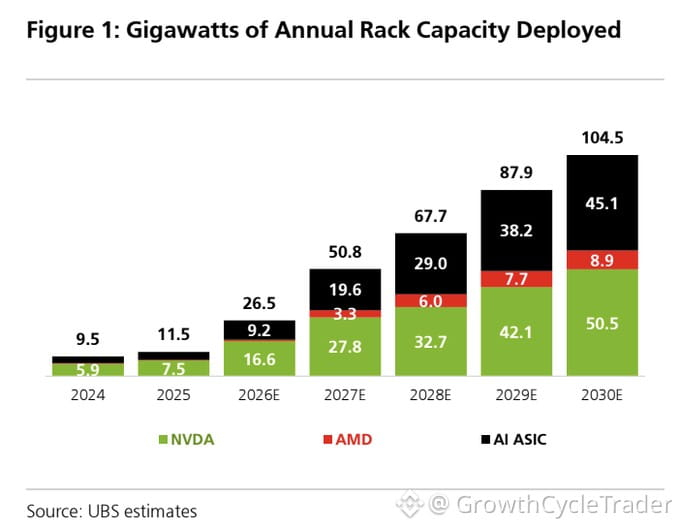
UBSは、AIインフラが放物線的(急速に)拡大しようとしていることを示すチャートを突然公表しました。
AIの年次ラック収容能力は、2024年の9.5GWから2030年には104.5GWへと爆発的に増加する見通しです。6年間で11倍の増加で、加速が主に2026年以降に入ってきます。
新設されるラック収容能力1ギガワットごとに、サプライチェーン全体の需要が引き上げられます——より多くのGPU、より多くのHBM、より多くのネットワーク、より多くの電力、より多くの冷却。これは単一銘柄の物語ではありません。スタック(積み上げ)全体での勝負です。
$NVDAは依然として中核です。同社のラック収容能力は2024年の5.9GWから2030年には50.5GWへ跳ね上がる見込みで、競争激化にもかかわらず、すべての新しいAIインフラのほぼ半分を獲得します。その理由は?CUDAの「参入障壁(モート)」と、学習ワークロードに対する柔軟性です。
しかし本当の変化は、カスタムAI ASIC(特注向け半導体)です。UBSは、カスタムチップの容量が2030年に45.1GWへ到達し、ほぼNvidiaに並ぶと見ています。Google、Amazon、Meta、Microsoftのようなハイパースケーラーは、コストと電力効率のために、見通しの立つワークロード向けに自社チップを作っています。これはNvidiaを殺すわけではありません。ただ、並行するレーン(別の道)を切り開くだけです。
$AMDも取り分があります。2030年に8.9GWへ到達すると見込まれています。依然として3位ですが、成長は意味のあるものです。
そしてここから面白くなります。ラックに入るのがNvidiaであれ、AMDであれ、あるいはカスタムシリコンであれ、残りのスタックは引き続き同じように引っ張られていきます。
$MU、$SKHY、SamsungはHBMとサーバーメモリ需要の恩恵を受けます。
TSMC、ASE、Amkorは製造およびパッケージングの恩恵を受けます。
Broadcom、Marvell、Credo、Astera Labsはネットワークと相互接続(インターコネクト)の恩恵を受けます。
Super Micro、Dell、HPEはサーバーおよびラック組み立ての恩恵を受けます。
Vertiv、Eaton、Schneider Electric、Modineは、ラックがより高密度の電力を扱うようになり、液冷が標準になっていく中で、電力および冷却インフラの恩恵を受けます。
これは2025年だけの話ではありません。メモリ、ネットワーキング、電力、冷却、そしてAIサプライチェーン全体にわたって需要が複利的に積み上がる、複数年にわたる増設(ビルドアウト)です。
私はスタック全体にわたってポジションを取っています——メモリ、ネットワーキング、電力、冷却、そしてネオクラウド(neoclouds)。これがインフラの景気循環をどう戦うか、ということです。