10月の利上げ、なくなった?先にシャンパンは開けないで——ただ12月に移っただけだ
先週金曜、雇用統計が市場を吹き飛ばした。9月の新規雇用はわずか2.9万人、予想は9万人だった。失業率は4.2%に上昇し、時間当たり賃金の伸びは2021年以降で最低に。さらに直近2か月分のデータも合計6万人分下方修正された
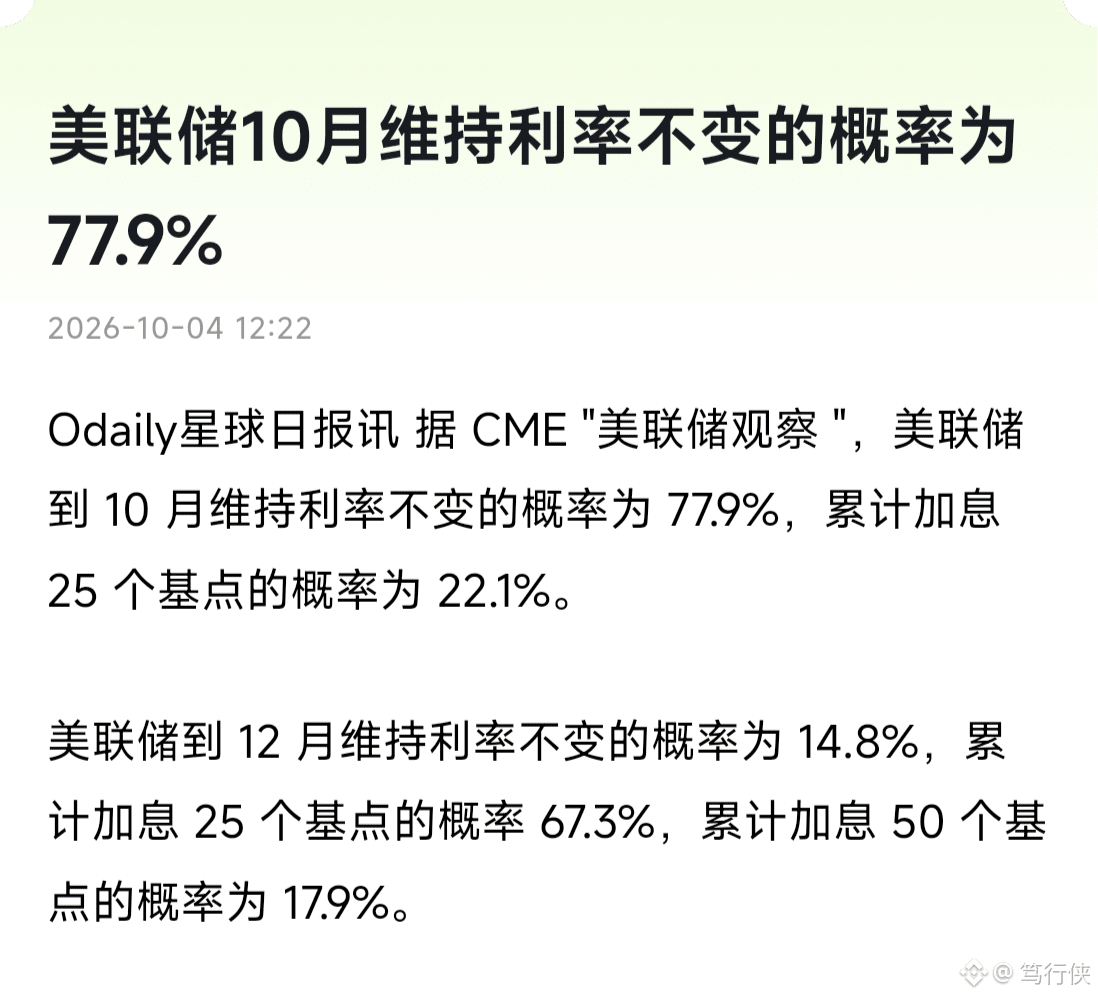
金利市場は一瞬で方向転換:10月の利上げ確率は28%から17%へと急減し、「据え置き」の確率は83%
要するに人の言葉で言うと:10月28日の今回の米連邦準備制度(FRB)の会合は、大方“静かな水面”になる可能性が高い
ナスダックは日中に史上最高値を更新し、金(ゴールド)は急上昇。暗号資産市場も一息ついた
ただ、最もコンセンサスと違ったのは債券市場での動きだ。米国債利回りは雇用統計後いったん5.16%まで下落し、その日のうちに5.26%へ反発。さらに5.3%の24年の高値近辺に張り付いたままだ
人の言葉で言うと:債券市場はそもそも「引き締め終了」を信じていない
なぜ?市場は利上げを“やめた”のではなく、“日程変更した”だけだから。CME基準でも12月の利上げ確率は75%を超えている。
人の言葉で言うと:蛇口は止めたんじゃない、ただ半回転ねじを緩めただけ
本当の行く手を阻む最大の壁は、そもそも雇用ではない。コアPCEはまだ3%の水準にいて、2%目標からは遠い。中東の戦火が米国の原油価格を過去最高の1ガロン6.53ドルまで押し上げ、G7は緊急で備蓄を1億バレル放出。ゴールドマンの試算でも上昇分の半分しか相殺できない
10年物米国債は第3四半期に1994年以来最大の四半期上昇を記録——この帳尻は、インフレと財政が“どちらも”解決されない限り、決着はつかない
個人投資家向けに2つだけ:
短期がハト寄りに振れ、リスク資産に息継ぎの窓を与えてくれた。ナスダックの新高値や暗号資産の反発もそれなりに意味がある。
ただし「10月は利上げしない」を「景気サイクル終了」とは考えないで。FOMC(10月27-28日)前の9月CPIこそが、本当の試験問題だ
利上げの“到達点”はまだ来ていない。歩幅が小さくなっただけだ
あなたはどう見る?12月のこの一手、踏むのか踏まないのか?
(投資助言ではなく、参考情報です)
#美联储10月加息概率降至17%