

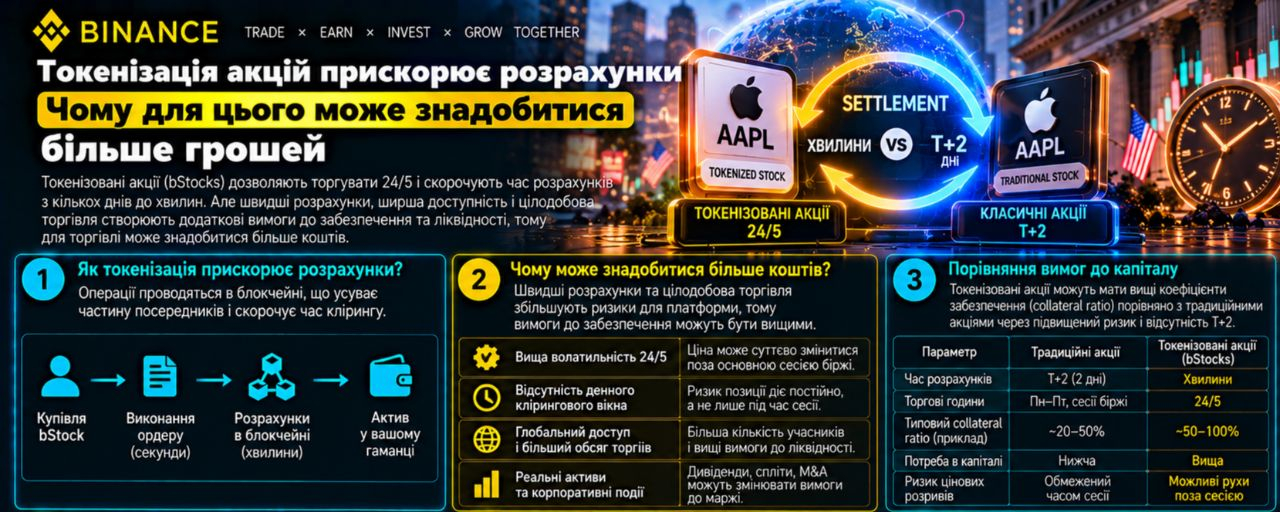
Уявіть торговий день, за який ви купили паперів на 100 000 доларів і продали на 96 000. Різниця становить лише 4 000 доларів. Але якщо кожну купівлю потрібно оплатити негайно, ще до надходження грошей від продажу, цих чотирьох тисяч може не вистачити. Швидкість розрахунку змінює момент, коли потрібні гроші. І саме цей момент здатен визначити реальну вартість токенізованого ринку.
На початку жовтня 2026 року це вже практична тема. DTC, депозитарна компанія у складі DTCC, готує сервіс токенізації паперів, а криптоіндустрія нарощує використання токенізованих акцій. Моя головна теза: оцінювати таку інфраструктуру варто за тим, скільки доступних грошей вона звільняє після всіх операцій. Кількість токенів і швидкість блокчейну самі по собі цього не показують.
У повідомленні від 4 травня DTCC назвала жовтень 2026 року плановим місяцем запуску сервісу. Окреме повідомлення від 15 липня підтверджує, що того самого дня відбулися реальні операції з токенізованими активами DTC за участю понад 30 компаній. Серед перевірених процесів були операції з акціями, казначейськими паперами, репо та заставою. Це підтверджений липневий результат; у використаних першоджерелах немає підтвердження завершеного повного запуску саме станом на ранок 4 жовтня.
Свіжіший сигнал з'явився 28 вересня. DTCC представила пояснення спільної роботи з Citi та Swift про сумісність фінансових систем. У центрі уваги — переміщення активів, грошей і даних між різними середовищами. Для мене це показова зміна акценту: коли токени вже існують, наступне складне питання полягає в тому, як оплатити їх купівлю та використати отримані кошти без зайвих затримок.
Масштаб криптоверсії цього процесу теж варто читати уважно. У звіті Binance Research від 29 вересня, з даними станом на 28 вересня, капіталізація токенізованих акцій перевищила 3 млрд доларів, а обсяг їхніх ончейн-переказів у третьому кварталі вже перевищував 100 млрд. Це оцінки дослідження, яке посилається, зокрема, на RWA.xyz і DefiLlama. Перекази включають торгову активність, але не дорівнюють чистому припливу нових грошей.
Один і той самий актив може переходити між власниками, гаманцями та протоколами багато разів. Гіпотетичні 1 000 доларів, переказані десять разів, дадуть 10 000 доларів обороту переказів, хоча початковий капітал залишиться тисячею. Тому великий оборот ще не відповідає на запитання, скільки свіжої ліквідності прийшло в систему. Для оцінки токенізації важливо бачити окремо запас активів, їх рух і гроші, потрібні для цього руху.
Почнімо з механіки. Угода має щонайменше два результати: покупець отримує актив, продавець — платіж. Принцип delivery versus payment, або «поставка проти платежу», пов'язує ці дії. За коректно реалізованого атомарного обміну обидві частини виконуються разом або не виконується жодна. Це зменшує ризик віддати актив і не отримати зустрічний платіж. Таку механіку описує Банк міжнародних розрахунків, BIS.
Однак синхронність обміну не створює грошей у гаманці покупця. Якщо платіж потрібен зараз, покупець повинен мати придатний платіжний актив зараз або доступне фінансування. Наявність цінного папера в іншій мережі може не допомогти до завершення переказу, перевірки та прийняття цього папера як забезпечення. Саме тому швидкість доставки активу і здатність оплатити угоду треба оцінювати разом.
Тут з'являється неттинг — взаємозалік зустрічних зобов'язань. У спрощеній системі дозволені правилами вимоги й платежі зводять до чистої суми. Це може зменшити обсяг грошей, який фактично потрібно передати для завершення розрахунків. Можливість заліку залежить від договорів, учасників, валюти й конкретної інфраструктури. Продаж на одному майданчику не дає автоматичного права зарахувати його проти купівлі на іншому.
BIS ще у звіті 2023 року прямо звертав увагу: атомарні розрахунки потребують механізмів економії ліквідності, оскільки перехід до негайних окремих платежів може збільшувати потребу в ній. Це економічна властивість способу розрахунку, яку потрібно врахувати під час проєктування системи. Із самого слова «блокчейн» неможливо визначити, чи матиме система взаємозалік, кредитування або попереднє резервування всієї суми.
Розгляньмо перший гіпотетичний приклад без комісій, відсотків і заставних вимог. Учасник має на початку дня 4 000 доларів. О 10:00 він купує папери за 60 000, о 10:05 отримує 56 000 від продажу інших паперів, о 10:10 купує ще на 40 000, а о 10:15 продає на 40 000. Вважаємо, що папери для продажу вже є і всі контрагенти виконують зобов'язання.
Загальні покупки дорівнюють 100 000 доларів, продажі — 96 000, чистий платіж — 4 000. За умовного повного взаємозаліку всіх цих грошових зобов'язань наприкінці циклу потрібно доплатити саме 4 000. Такий підсумок нічого не говорить про можливу початкову маржу чи гарантійні внески: їх ми навмисно вилучили з моделі, щоб побачити лише рух грошей.
Тепер проведімо ті самі операції з негайною оплатою кожної. Перед першою купівлею бракує 56 000 доларів: 60 000 мінус наявні 4 000. Якщо учасник залучив ці кошти, після першої купівлі залишок буде нульовим, після продажу — 56 000, після другої купівлі — 16 000, після останнього продажу — знову 56 000. Ці гроші дозволяють повернути залучені 56 000. Підсумковий власний грошовий залишок дорівнює нулю.
Економічний результат купівель і продажів однаковий в обох варіантах, але в другому випадку знадобилося тимчасове додаткове фінансування. Його пік у нашій послідовності — 56 000 доларів. Якщо перенести перший продаж раніше за купівлю, потреба зміниться. Якщо розрахунок за продажем затримається, кошти доведеться тримати довше. Отже, навіть однаковий денний оборот може вимагати різного запасу ліквідності.
Це також пояснює, чому неправильно прирівнювати всю суму покупок до необхідного постійного резерву. Отримані кошти можуть використовуватися повторно впродовж дня. Потребу визначають послідовність платежів, час їх фактичного надходження та можливість повторного використання. Аналіз лише підсумкового балансу приховає проміжний дефіцит, а аналіз лише валового обороту може перебільшити його.
Наведений приклад — авторська модель, а не опис тарифів або розрахункового алгоритму DTC чи Binance. Він демонструє одну змінну: часовий розрив. У реальній системі до неї додадуться правила доступу, ліміти, забезпечення, кредитний ризик і вартість операцій. Тому твердження «миттєві розрахунки завжди дорожчі» було б так само неточним, як обіцянка автоматично безкоштовної ліквідності.
Сучасні рішення намагаються зменшити саме ці розриви. У звіті BIS за 2026 рік описані можливості програмованих платежів, токенізованих депозитів та керування ліквідністю всередині дня. За належної архітектури вони можуть скорочувати потребу в попередньому фінансуванні. Важливі умови — доступні платіжні засоби, узгоджені правила й механізми фінансування. Сам факт цифрового представлення акції не забезпечує всіх цих умов.
Для користувача криптоплатформи це має простий наслідок. Перш ніж переміщувати токенізований актив, корисно простежити повний маршрут: за що його продають, куди надходить платіж, коли цей платіж можна використати і що потрібно для повернення коштів у бажану форму. Якщо будь-яка ланка потребує окремої конвертації чи очікування, її слід включити у власний розрахунок ліквідності.
Другий гіпотетичний приклад показує ціну фрагментації. Припустімо, учасник працює у трьох несумісних середовищах і для виконання своїх операцій тримає по 20 000 доларів платіжного резерву в кожному. Разом це 60 000. Припустімо також, що сумісна система дозволила б обслуговувати ті самі потреби одним резервом 25 000 доларів. Потенційно вивільняються 35 000.
За умовної річної альтернативної дохідності 4% і простого розрахунку на базі 365 днів вартість утримання зайвих 35 000 протягом 30 днів становитиме: 35 000 × 0,04 × 30 / 365 = 115,07 долара. Якщо підключення, перекази й обслуговування сумісного маршруту коштують 80 доларів за той самий період, залишиться 35,07 долара умовної економії до податків та інших витрат. Якщо коштують 150 — витрати перевищать вигоду на 34,93 долара.
Усі числа цього прикладу умовні. Ставка 4% не є котируванням продукту чи обіцянкою доходу, а резерв 25 000 не доведений технічно для будь-якої реальної мережі. Це шаблон перевірки економіки: визначити реально вивільнену суму, час її звільнення та повну ціну нового маршруту. Заощаджений час сам по собі не дорівнює заощадженим грошам.
Макроекономічний контекст робить таку перевірку актуальною. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 відсоткового пункту — до 3,75–4,00%. Це рішення грошової політики, а не доступна кожному інвестору дохідність чи ставка кредиту. Мій висновок із нього обмежений: у середовищі платного фінансування резерви мають економічну ціну, яку варто рахувати окремо від комісії за транзакцію.
Для роздрібного власника bStocks найбільш корисний підсумок цієї дискусії — дисципліна вибору маршруту. Якщо ви просто тримаєте актив, інституційна економія на внутрішньоденному фінансуванні може взагалі не впливати на ваш результат. Вона стає суттєвою, коли ви часто переміщуєте капітал, поєднуєте різні майданчики або плануєте наступну операцію одразу після продажу. Власний сценарій використання важливіший за загальний розмір сектору.
При цьому повідомлення DTCC про її сервіс не встановлюють правил для bStocks. Ані участь великої установи в токенізації, ані технологічна схожість продуктів не доводять, що конкретний роздрібний токен можна обміняти, передати або використати як заставу за тими самими умовами. Для такого висновку потрібні документи саме вашого продукту й маршруту. Я не переношу інституційні можливості на будь-який токен із назвою акції.
Є й різниця між платоспроможністю та готовністю провести платіж. Учасник може мати активів більше, ніж зобов'язань, але не мати потрібної суми в потрібному середовищі до встановленого часу. У нашому першому прикладі дефіцит виникає до надходження виручки. Продаж іншого активу може його закрити, проте ціна такого термінового продажу теж входить у вартість доступу до грошей.
Тому я перевіряв би маршрут за чотирма конкретними питаннями. Який актив приймається як платіж? Коли отриманий платіж стає придатним для наступної операції? Хто фінансує часовий розрив і на яких умовах? Що відбувається, якщо одна частина маршруту недоступна? Відповідь «мережа працює цілодобово» покриває лише частину цієї перевірки.
Для оцінки інфраструктури на найближчі три місяці я використовую три умовні сценарії. Це авторська рамка спостереження за якістю сервісів, без прогнозу цін криптовалют. Показники для неї — доступність повного маршруту, потреба в резерві, частота затримок і сукупні витрати для однакового набору операцій. Без порівнюваних даних сценарій залишається гіпотезою.
Базовий сценарій: токенізовані та звичайні системи співіснують, а економія з'являється на окремих перевірених маршрутах. Умова реалізації — регулярні успішні операції без необхідності постійно збільшувати резерви. Цей сценарій доведеться переглянути, якщо сумісність швидко пошириться на більшість потрібних учаснику операцій або, навпаки, повторювані збої зроблять навіть вузькі маршрути непридатними.
Бичачий сценарій для впровадження: активи й платежі можна узгоджено переміщувати між середовищами, а виміряна потреба в резерві та повні витрати знижуються. Підтвердженням будуть повторювані результати на зіставному обороті, включно з періодами навантаження. Сценарій скасовується, якщо виграш існує лише за субсидованих комісій, прихованого кредитування або умов, які не витримують стресу.
Ведмежий сценарій: кількість токенів зростає, але гроші розпорошуються між несумісними системами, а резерви й витрати на переходи збільшуються. Умова реалізації — стійка необхідність дублювати фінансування та затримки на звичних маршрутах. Його спростують дані про безпечне об'єднання ліквідності й зменшення повних витрат. Навіть такий негативний сценарій не означає автоматичного падіння ціни кожного пов'язаного активу.
Ризики залишаються на всьому шляху. Атомарність окремого обміну не гарантує справність наступного сервісу, доступність контрагента або можливість використати отриманий токен поза цією системою. Об'єднання резервів зменшує їх дублювання, але може підвищити залежність від одного оператора чи технологічного з'єднання. Оцінка економії має включати поведінку маршруту під час збою, а не лише його нормальну роботу.
Окремо варто перевіряти обіцянки прибутковості «інфраструктурних» токенів. Навіть якщо новий сервіс заощаджує брокерам гроші, з цього не випливає, що заощадження отримують власники певної криптовалюти. Потрібен зрозумілий зв'язок між використанням сервісу, оплатою, витратами та правами власника токена. Без такого зв'язку успіх технології залишається окремим фактом від інвестиційного результату.
Мій критерій успішної токенізації простий: після проведення однакового набору операцій учасник повинен краще розуміти свої права, швидше отримувати придатні для використання активи й витрачати обґрунтовано менше ресурсів. Прискорення однієї ділянки корисне настільки, наскільки покращує весь маршрут. Саме це я шукатиму в наступних повідомленнях про жовтневий сервіс DTC та розвиток токенізованих ринків.
Для власного портфеля практичний крок ще простіший: перед наступним переміщенням активу запишіть, звідки надійдуть гроші для наступної угоди й коли вони будуть доступні. Перевірте проміжний дефіцит, а не лише кінцевий баланс. Такий розрахунок іноді пояснює реальну користь фінансової інновації краще, ніж мільярдний оборот у презентації.
Матеріал має інформаційно-освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі модельні розрахунки позначені як гіпотетичні; фактичні умови залежать від продукту, юрисдикції та учасників операції.