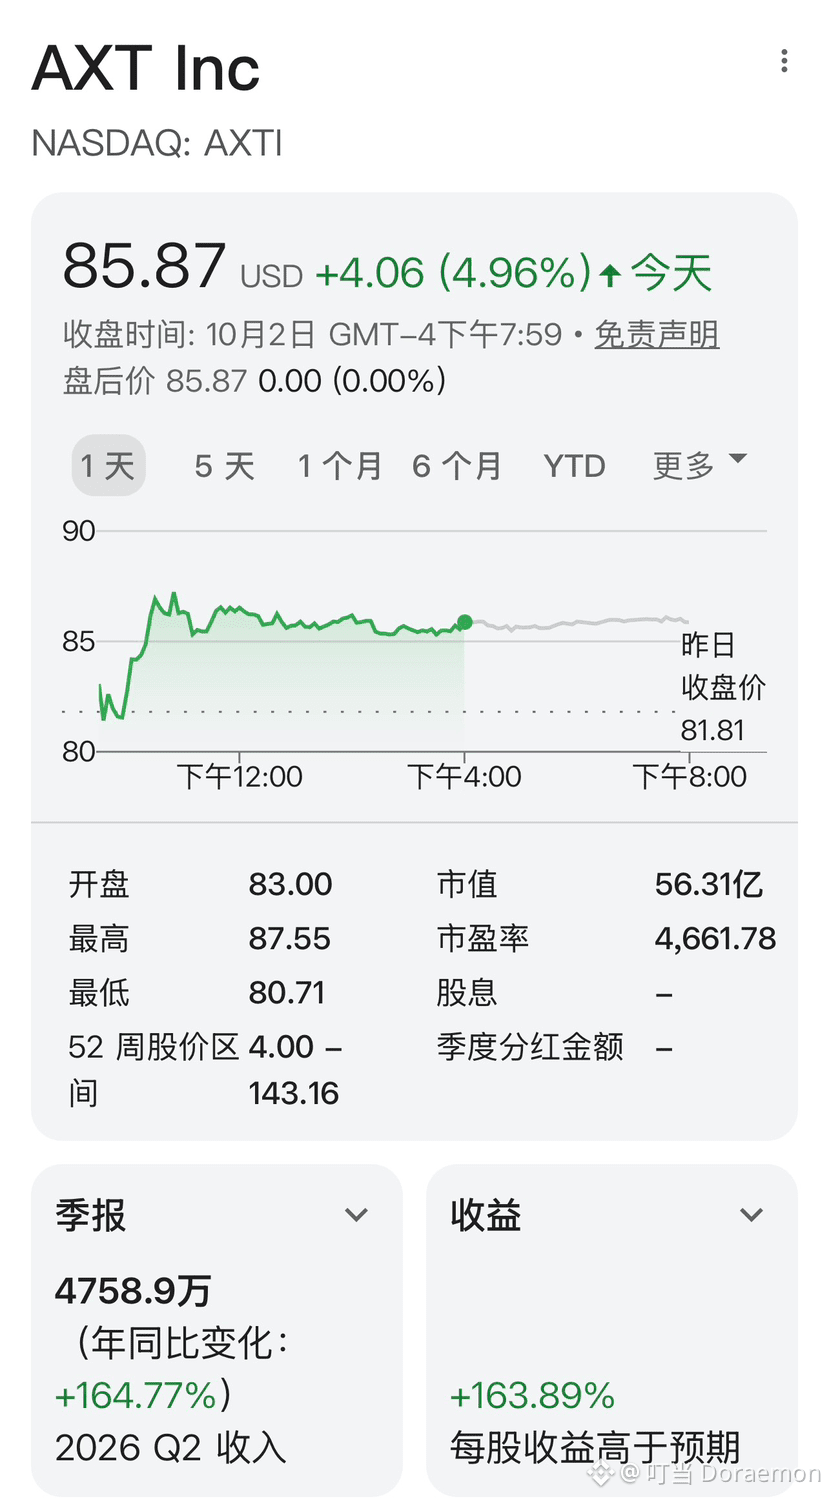

AIテクノロジーの大手の株価の値動きに注目するよりも、私は実際の応用に使われる光ファイバーテンプレート(モジュール)分野の潜在力を掘り起こすほうが好きです
潜在的なFCCによる光トランシーバーの規則は、3.2T” - $LITE, $AAOI, $COHR, $SIVE” を対象にする可能性がより高いです。
モルガン・スタンレーとワシントン当局者の面談:
- 制限は中国製の3.2Tモジュールから始まる可能性が高い(800g/1.6Tは影響を受けない)
- 潜在的な制限はレーザー市場の逼迫を維持しそう(米国DSP + レーザーで、MSの各項目に対する65%の米国価値基準に到達し得る)
- BOM(物品表)で65%が米国製であれば、中国モジュールは資格を満たす可能性がある。米国DSPとレーザーを使う中国モジュールはすでにその水準に近い
- アナリストは、レーザーの価格面での前向きな影響を見込んでいる……光トランシーバー市場シェアの広範な付け替えよりも重要になりそうです。
- アナリストは、これが超大規模AIの建設のボトルネックになるとは予想しておらず、InP基板の供給が注目すべき重要な変数だと指摘しています(こんにちは $AXTI )
TLDR:
部品サプライヤー全体として非常に楽観的です。$SMTCのような銘柄はTIA/ドライバの勝ち組になり得る(ただし、これはリストに入っていないと思います)。また、$MXLはDSPにも当てはまるかもしれません。
$AAOIはもう一つの主要な恩恵を受ける銘柄です。
$SIVEは、レーザーの恩恵を受けるプレイヤーにとって高いポテンシャルのalphaです。彼らには「大規模な生産能力」が近々立ち上がる予定があり、これは米国の受託製造(ファウンドリー)を示唆しています(彼らはまだ正式に場所を開示していません)。
以前のスライドでは、米国の受託製造業者が2社と台湾の受託製造業者が1社(Win Semi)示されていました。そしてこれは除外法による推定です。
CIOEチャンネルの確認によれば、彼らは実際に中国の着脱可能なプレイヤーと連携し始めています(したがって、米国サプライチェーンの部品受益者として前進する道があります)。
もちろん $LITE / $COHR は喜ぶでしょう。
TLDR:レーザー / DSP / TIA / その他の西側事例の関連チェーンはすでにボトルネックになっているが、適格な生産能力の重要性がさらに高まっている。