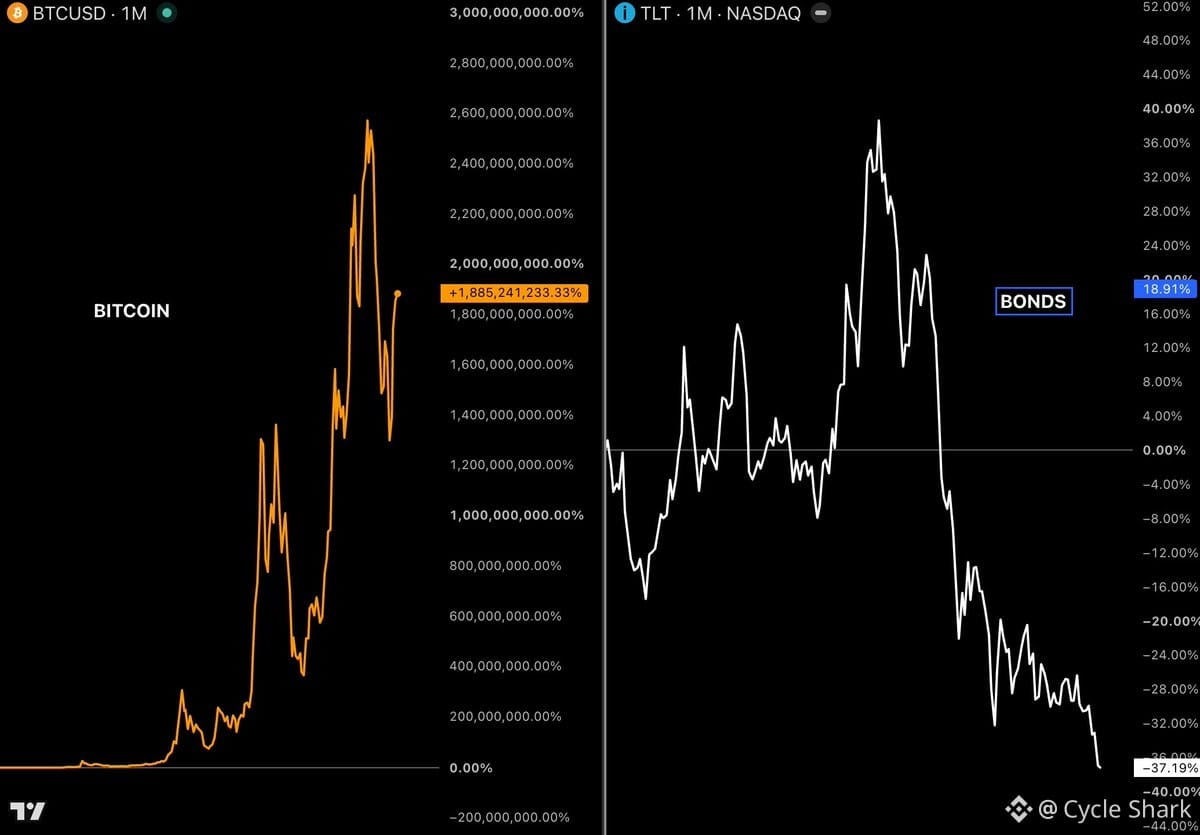
ズームアウトすると数字はとんでもないことになる。
2010年の米国債$1,000? いまは$630になっているはずだ。そう、読み間違いじゃない——インフレが食べ尽くした結果、実質のリターンはマイナスだ。
同じ$1,000を2010年の$BTCに投じたら? $18億。
誤植じゃない。誇張でもない。実際の計算だ。
これは「債券が死んだ」とか「ビットコインが完璧だ」と言いたいわけじゃない。過去15年に何が起きたのかを理解する話だ:
1. 従来の安全資産は、インフレとゼロ金利政策で破壊された
2. 希少なデジタル資産の初期採用者が指数関数的な上昇を手に入れた
3. リスクオンとリスクオフの差が、断崖のような溝になった
教訓は「暗号資産にオールインしろ」ではない。通貨の価値が毀損され、流動性サイクルが回る世界では、「安全」がそもそも何を意味するのかを再考する必要がある、ということだ。
債券はかつて資産を守るものだった。今では、ゆっくり損を確定させるものになっている。
一方で、固定供給の分散型台帳は、この10年で最も好成績の資産になった。
その転換? もう元には戻らない。