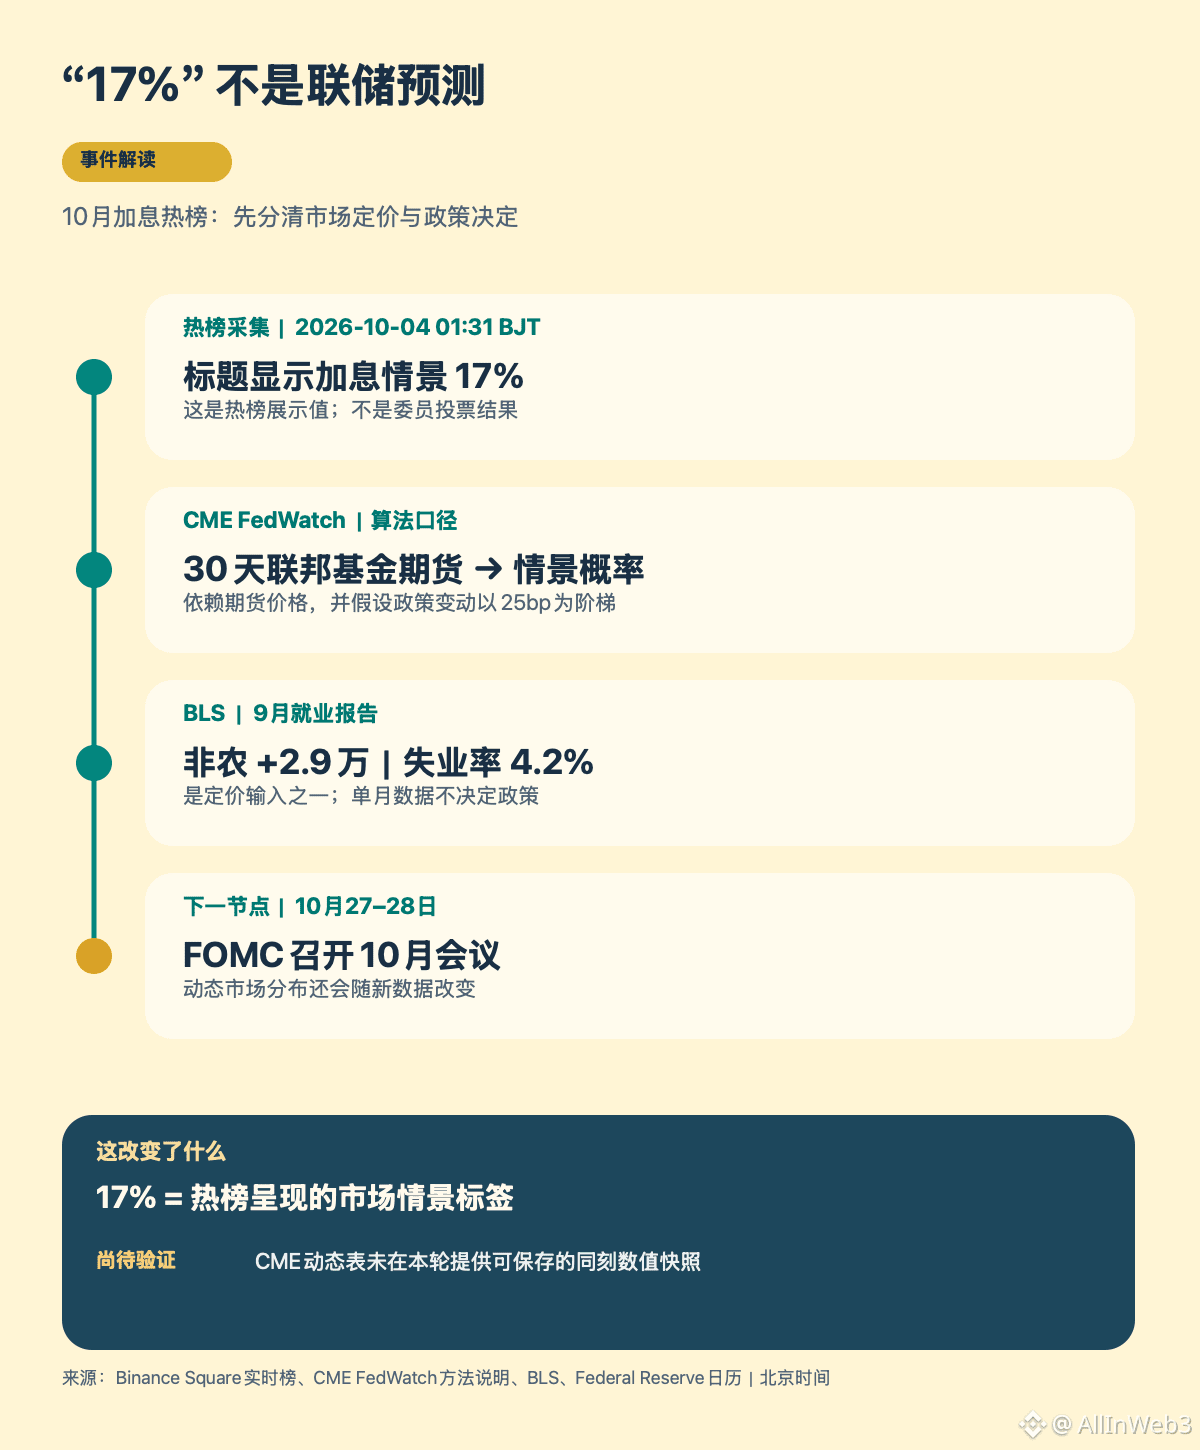
#米連邦準備制度理事会10月利上げ“17%”、まずはそれが誰の確率か確認しよう。バイナンス・プラザの今期ホットランキング見出しでは17%となっているが、これはFOMC自身が公表した予測でも、委員の投票結果でもない。
CME FedWatchの説明はとても明確だ。会合の確率は、該当月の30日物フェデラルファンド先物の価格から推計される。手法としては、政策金利の変更を25ベーシスポイント刻みの階段状にシナリオへ分解し、そのうえで先物に織り込まれた実効金利を、起こり得る結果へマッピングする。これは、モデル上の仮定のもとでの市場価格の分布を示すものであり、「17%の委員が利上げを支持している」わけでも、「連邦準備制度がどう行動するかの保証」でもない。
この話題は、米国の9月雇用統計とともに温まりつつある。BLSは、非農業部門の新規雇用が2.9万人、失業率が4.2%だったと発表した。同時に、7月・8月の合計の増減については6万人分下方修正も行っている。弱い雇用は短期の先物価格の値付けを変え得るが、1本のレポートだけで政策の道筋を決めることはできない。FRBは引き続き、インフレ、今後の雇用、そして金融条件を総合的に勘案する必要がある。公式カレンダーに載っている10月の会合は27日から28日で、決定までにはまだ時間があり、市場の確率も新たな情報に応じて動く。
そして誤読されやすい点がもう一つある。「17%利上げ」をシナリオ分布を見ずに逆算して「83%は据え置き」と決めつけてはいけない。FedWatchが示しているのは複数の目標金利の結果であり、確率をどう集約するかは、選んだ会合とシナリオ次第だ。今回のホットランキングは確かに17%を示しているが、CMEのページに埋め込まれた今回の動的テーブルは、保存可能な数値スナップショットを提示していない。私はアルゴリズムの基準(算出手順)は確認できるが、このリアルタイムの百分率を独立に再検証したと主張はできない。したがって、それは固定の現在レートではなく、ホットランキング収集時の市場ラベルとして捉えるべきだ。次のステップとしては、同じ会合のFedWatch分布と新しいマクロデータを突き合わせること。これはそれ自体がBTCや他の暗号資産の方向性を示すシグナルではない。また、期限にも注意が必要だ。10月単回の会合のシナリオは、年末までの通年のパスをそのまま外挿できない。CMEのガイドラインでも、先物に織り込まれた確率とFedのドット・プロット(FOMCメンバーの将来金利見通し)を分けて示しており、両者を混同して「FRBのコンセンサス」という一項目にしてはならない。10月7日に公表される9月会合の議事要旨は、当時の意思決定者が議論していた条件の補足になる可能性があるが、議事要旨もまた次回会合の実際の採決を代替することはできない。