


重要なポイント
CryptoQuantのCEOであるキー・ヨン・ジュ氏は、今回の強気相場ではビットコインが3〜5倍になると見込んでおり、過去のサイクルで見られた10倍超の急騰を繰り返すのではないとしている。
次のビットコインの弱気相場は比較的穏やかになると見ており、機関投資家の保有比率とビットコインの市場規模の拡大によって、上振れ・下振れの両方の極端さが緩和されていると主張している。
ビットコインのMVRV比率は今サイクルで1を下回っておらず、保有者は市場の底でもオンチェーン上の平均コスト基準を集団として上回ったままだったことを意味する。
実現キャピタライゼーションの上昇、長期ホエールや大口の先物ポジションからの売りが抑えられて底付近に確立されたことは、同氏の見通しを支えるシグナルの一部だ。
キ氏は、極端ではない好況と暴落のサイクルが最終的に、ビットコインを長期資本にとってより魅力的にする可能性があると主張している。
CryptoQuantのCEO、キ・ヨンジュ氏によれば、今回の強気相場ではビットコインは別の10倍超の放物線的な急騰ではなく3〜5倍の上昇をもたらす可能性がある。同氏は、市場の成熟度が高まることで、その後の弱気相場もより深刻でなくなると見込んでいる。
キ氏は、ビットコインの時価総額の拡大と機関投資家の保有の増加が、従来の好況と暴落を繰り返すサイクルの構造を変えつつあると論じた。
以前のサイクルでは、ビットコインの市場規模が小さく、個人投資家による投機への依存度が高かったため、流入する資金が爆発的なラリーを生み出しやすかった。同じ構造は、センチメントが反転した際に80%に近い下落(ドローダウン)にもつながった。
キ氏は、これら2つの極端な状況はいまでは薄れつつあるとみている。
ビットコインのより大きな市場が、極端な価格変動を抑える可能性
キ氏によれば、ビットコインの投資家は、潜在的な上振れが小さくなる一方で、下振れのボラティリティが低下するというトレードオフに直面する可能性が高まっている。
ビットコインの初期の年に見られた10倍、あるいはそれ以上の急騰ではなく、今回の上昇サイクルではより穏やかな3〜5倍の上昇になることを同氏は見込んでいる。
同時に、その後の弱気相場が、過去のサイクルに関連するおよそ80%の急落のような様相になるとは期待していない。
その議論の中心には、機関投資家の参入の増加がある。
大口でより長期の投資家は、以前のビットコイン・サイクルを支配していた投機的な「ホットマネー」よりも、より安定した資本基盤を提供できる可能性がある。
ビットコインの時価総額が成長するにつれて、同じ割合の値動きを生み出すのに必要な資本も大幅に増える。
今回のサイクルでビットコインのMVRVは1を下回っていない
キ氏は、現在のサイクルが異なる動きをしている証拠として、ビットコインの時価総額と実現価値の比率(MVRV)を挙げた。
MVRVは、ビットコインの時価総額と実現キャピタライゼーションを比較する。実現キャピタライゼーションは、コインがオンチェーン上で最後に動いた価格に基づいて評価される。
歴史的に、MVRVが1を下回る水準は、ビットコインの市場価値が、保有者のオンチェーン総コストのベースを下回っていることを示してきた。
キ氏によれば、その変化は今回のサイクルではまだ起きていない。
ビットコインが直近で付けた安値の局面でも、BTCは保有者の平均的なオンチェーン取得コストを上回っていた。
個人投資家は、いつ市場に入ったかによって損失を被ったかもしれないが、この指標に基づけば、ビットコインの保有者全体は未実現損失のポジションに一度も踏み込むことはなかった。
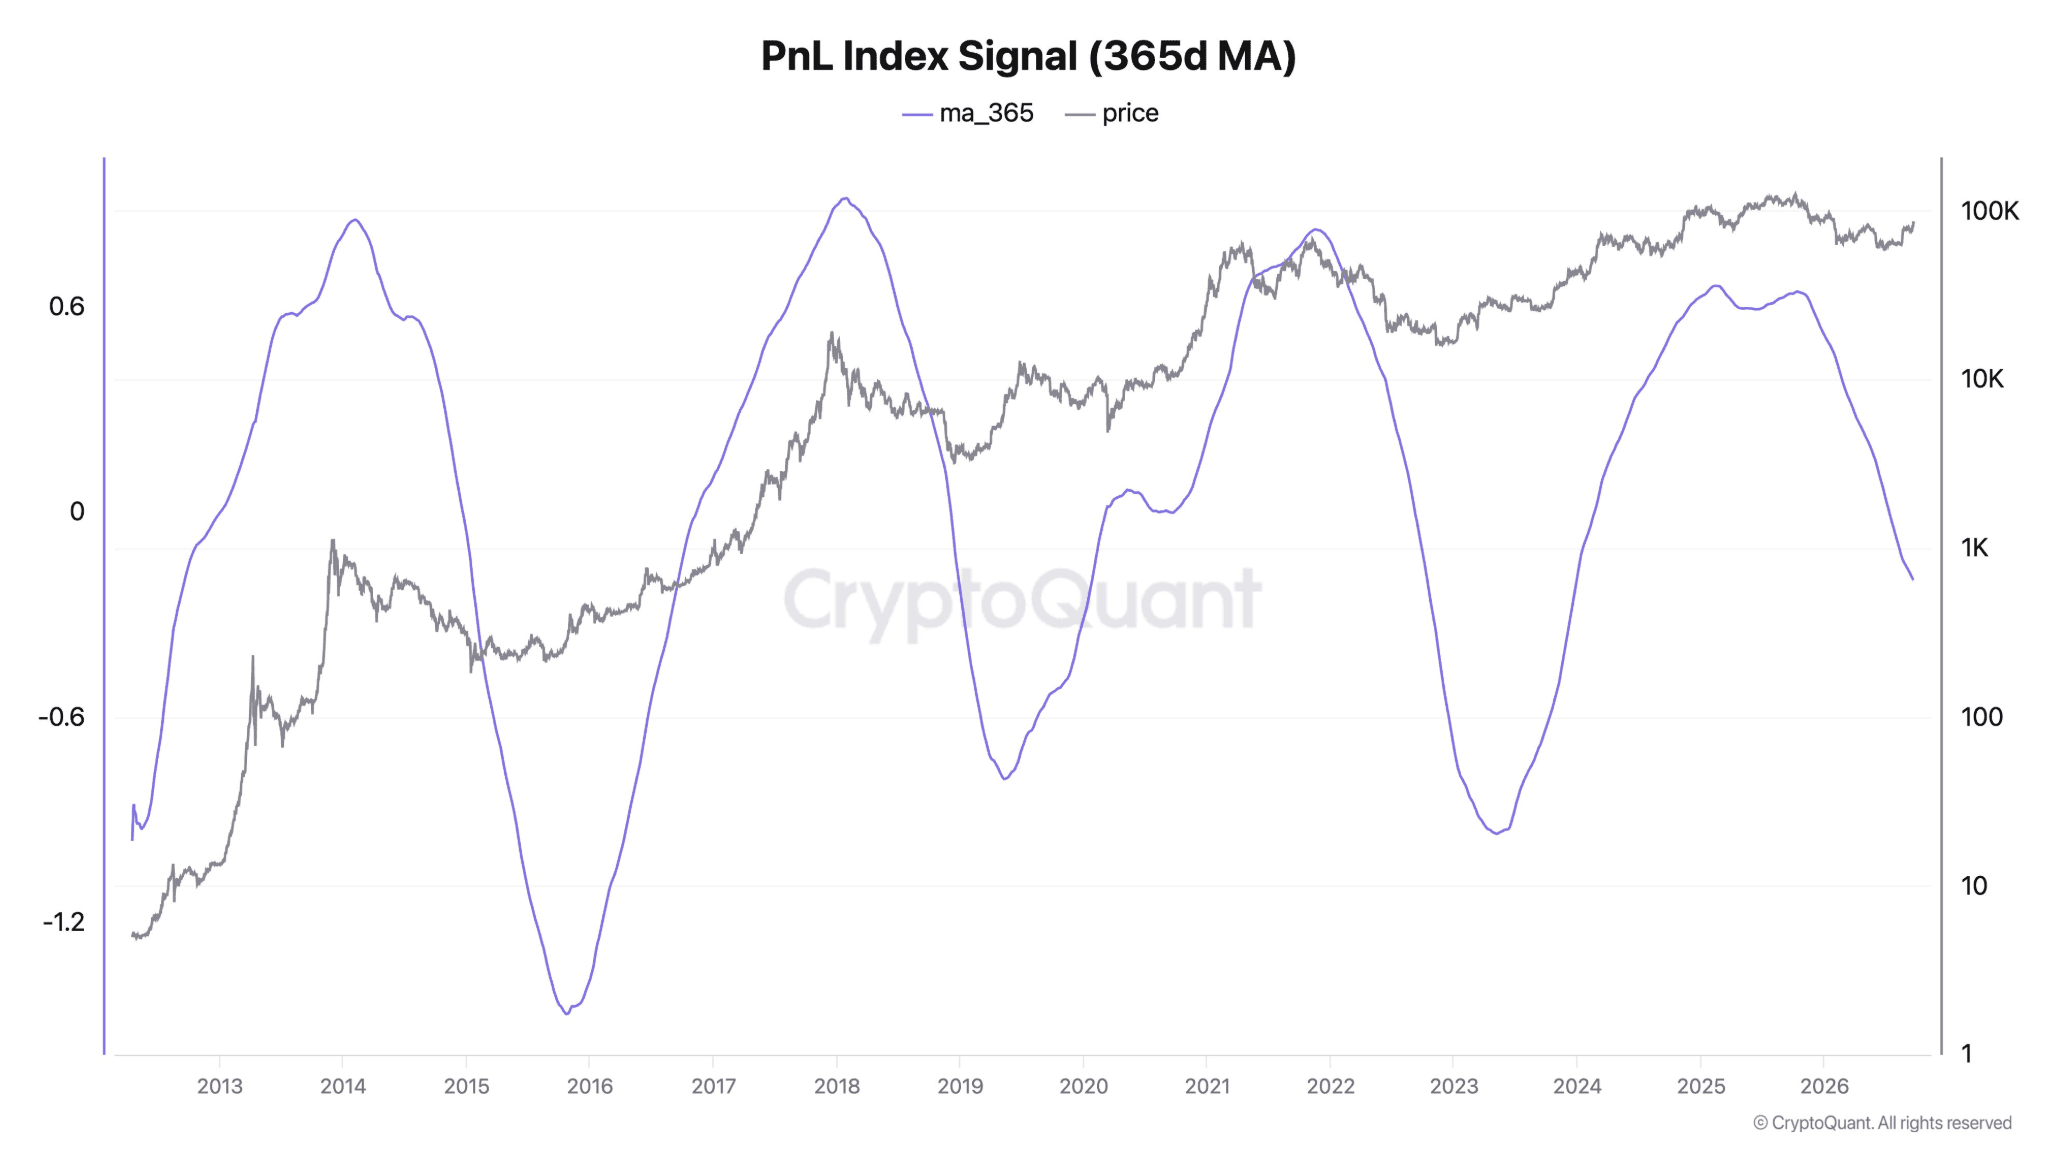
ビットコインのPnLインデックスは、極端でない市場サイクルを示唆
キ氏はさらに、保有者の収益性(プロフィタビリティ)を追跡するCryptoQuantのPnLインデックスも強調した。
同氏の分析によれば、この指標は、極端なサイクルトップとボトムがこれまで以上に目立ちにくくなっており、市場の安値が、保有者の収益性がより高い水準で形成されるようになっている。
通常は主要な市場の転換点でゆっくり反応する365日移動平均も、キ氏が「意味のある転換(インフレクション)」と表現した兆しを示し始めている。
MVRVが1を上回った状態が続いていることと合わせて、同氏はこれらの指標を、ビットコインの市場構造が、初期の頃に特徴的だった極端な収益性とカピテュレーションのサイクルから進化している証拠だと見ている。
実現キャップが、新たな資金の流入を示唆
他にもいくつかのオンチェーン指標が、キ氏の主張を裏付けている。
同氏は、ビットコインの実現キャピタライゼーションが増加していると述べた。これは、コインがより高い評価(バリュエーション)で売買されるようになる中で、新たな資金がその資産に流入していることを示す可能性がある。
キ氏はまた、長年のビットコイン・ホエールが売るのをやめたことで、供給圧力の潜在的な源泉が弱まったとも述べた。
一方で、ビットコイン先物の大口取引業者は、相場の底付近で大きなロングポジションを確立したと報じられている。
まとめると、キ氏はこれらのシグナルが、資金は引き続きビットコインに流入しており、同時に最も古い保有者の一部による売り圧力が和らいでいることを示唆していると考えている。
機関の採用が、ビットコインの強気・弱気サイクルを組み替えるかもしれない
中心となる論点は、ビットコインが永久的な価格上限に到達したということではない。
むしろキ氏は、ビットコインが成熟するにつれて、想定されるリターンとリスクの関係が変わってきていると考えている。
機関投資家によって支えられたより大きな市場は、次の10倍規模の急騰をますます起こしにくくするかもしれないが、同じ構造変化によって80%の崩落が起きにくくなる可能性もある。
それにより、これまで極端なボラティリティを理由にその資産を避けていた、より長い投資期間を持つ投資家にとってビットコインが一層魅力的になる可能性がある。
キ氏は、この進化が最終的にビットコインを、投機のための乗り物としてではなく、お金として機能し得る資産という当初のビジョンにより近づける可能性があると考えている。
しかし今回のサイクルに関しては、同氏の見立てが意味するのは、期待の大きな変化だ。ビットコインは初期の強気相場でのような大きな倍率は出しにくいかもしれないが、サイクルが最終的に反転する局面での下落が、より深刻になりにくい可能性がある。