各国政府が人為的に大量の緊急用原油備蓄を市場へ放出するたびに、リスク資産は通常、最初の安心感(リリーフ・バウンス)がしぼむとすぐに下落します。
多くのトレーダーは燃料が安くなるという見出しを見て、すぐに買い(ロング)へ飛びつきますが、マクロの介入がいかに攻撃的で、より深い景気のストレスを示しているかを完全に無視しています。短期的な救済が、積極的な流動性の流出を隠してしまうのは、資金を失う痛いパターンです。
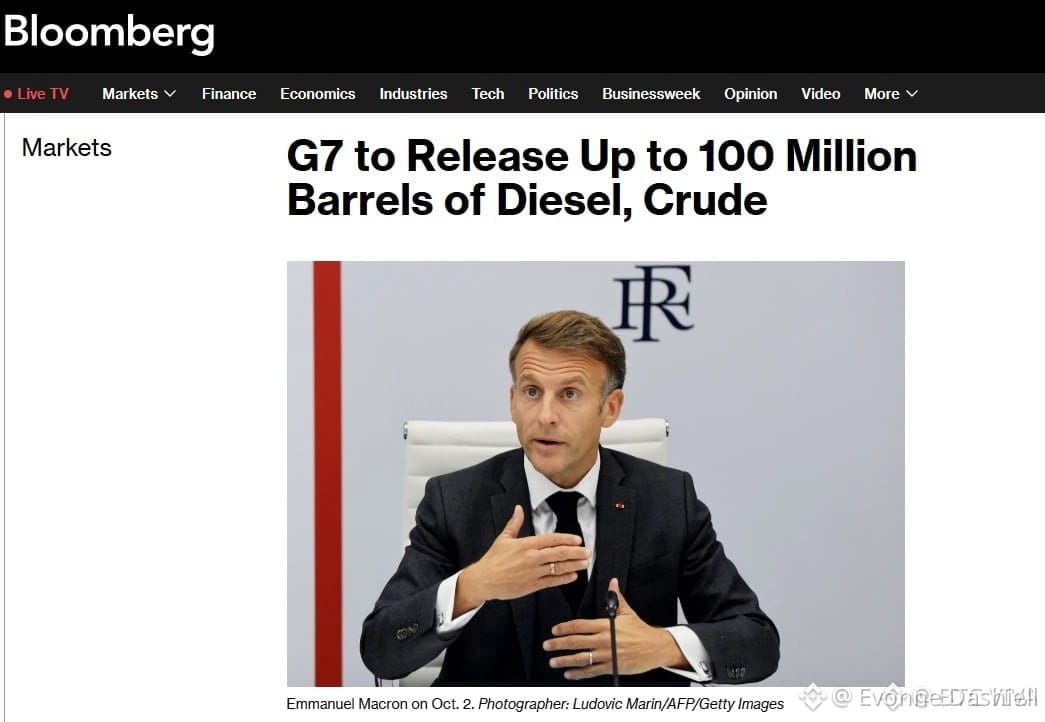
G7が原油とディーゼルを最大1億バレル放出するよう協調するとき、それは景気の健全さのサインではなく、構造的なインフレに貼る“応急処置(バンドエイド)”にすぎません。短期的には数字の見出しが涼しく見え、トレーダーは$USDTからリスク資産へ資金を回します。しかし緊急放出は一時的で、備蓄を補充する必要が出てくると、エネルギーコストはしばしばより強く反発し、その結果、中銀は金利を引き締めたままにせざるを得なくなります。
マクロの流動性が$BTC へ波及していく様子を追っているのか、あるいは稼働コスト(運用上のエネルギー費)がマイナーの投げ(キャピチュレーション)を強く左右するような$ETC のような古いネットワークを見ているのかに関わらず、この局面は慎重さを要します。マイナーの利益率は圧迫され、供給介入が世界の商品価格を揺さぶると、現物の買い板(スポットの買い注文)は薄くなりがちです。
こうした緊急備蓄が市場に出回る間、あなたは現物のエクスポージャーをどう調整していますか?
#G7PlansToReleaseUpTo100MBarrelsOilDiesel #USStocksCloseHigherOnWeakJobsData #NFPWatch