


交易合约时,我们通常先关注行情、杠杆和手续费,容易觉得屏幕上的报价,就是自己能买入或卖出的价格。
订单较小时,两者往往相差不大。
仓位变大、需要马上平仓时,盘口能接住多少资金,就会直接影响最终收益。
流动性可以这样理解,一笔指定金额的订单,能否较快完成,并以接近下单时市价的价格成交。
直觉上,挂单越多、盘口越厚,成交条件就越好。实际数据却常常与这种直觉有差别,深度排名靠前的平台,未必有最低的滑点。
TokenInsight 2026年9月报告提供了一个例子,BTC 与 ETH 合计盘口深度,在 0.03%价格带由 MEXC 领先,在 0.05%由 Bitget 领先。
同一报告的BTC大单模拟中,在较差的成交情况下,币安的滑点更低。
理解这个差异,需要看挂单分布、订单处理与成交成本变化。
成交价格里藏着另一笔成本
手续费写在页面上,滑点体现在成交均价里。相对参考价买得更贵、卖得更便宜,都会增加实际成本。
一笔 10 万美元名义金额的订单,多出 0.05% 滑点,就增加 50 美元成本。开仓和平仓都出现同样偏差,合计就是 100 美元。
名义金额指合约对应的交易金额。即使只投入 1 万美元保证金,单次 50 美元成本也相当于保证金的 0.5%。
对频繁开平仓的交易者,细小滑点会不断累积。选平台时,需要把低成交损耗和低手续费放在同样重要的位置。
有效流动性,要看订单能得到什么
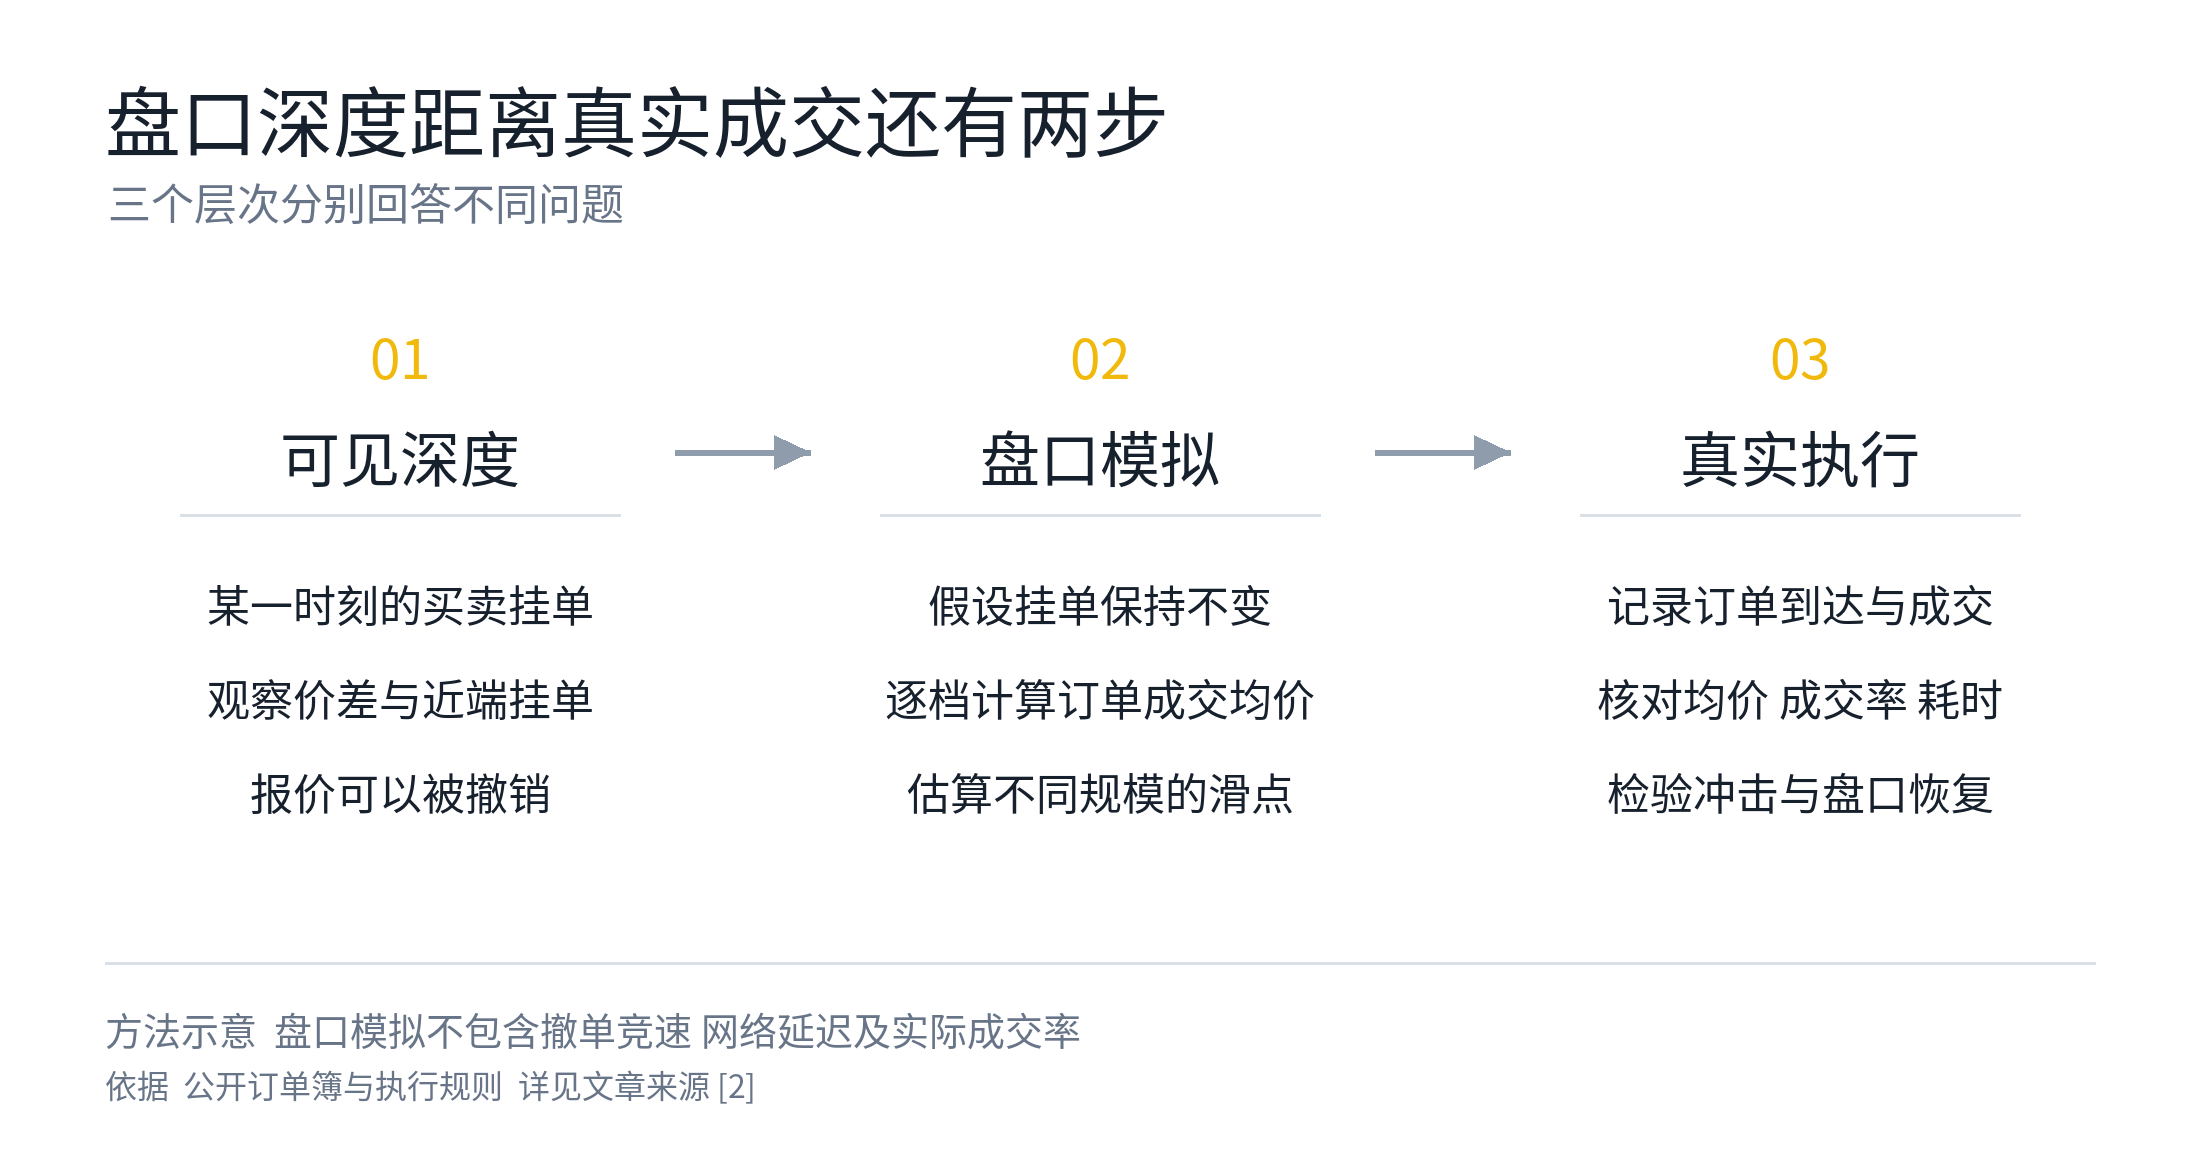
深度图记录即时挂单,能帮助估算成交均价。执行前,撤单、抢先成交和网络延迟,都可能改变报价。
因此,看盘口时要同时考虑三个问题,
1)挂单离市价多远;
2)执行时还在不在
3)大单成交后能否及时补充。
用一个简化盘口举例,100 元的买单能接 10 个单位,99.9 元能接 90 个。一次卖出 100 个,均价为 99.91 元。
大单需要逐档成交。挂单集中在什么价格,比深度图上的总量更直接地影响你的成本。
中间价是最优买价与卖价的平均值。0.05% 价格带统计附近的挂单量,分布越贴近当前价格,通常越有利于控制成交成本。
订单处理规则也会影响报价。Hyperliquid 官方说明,在同一排序批次中,撤单先于包含 GTC(持续有效)或 IOC(立即成交、剩余撤销)订单的动作。
这种设计有助于做市商撤掉过时报价,降低接单风险。
对主动下单者,关键仍是订单到达时,原来的报价还能成交多少。
币安的 BTC 大单表现,正好提供了这样的证据。
大单成本,更能看出币安合约的优势
币安的一个优势,是大单成本控制。
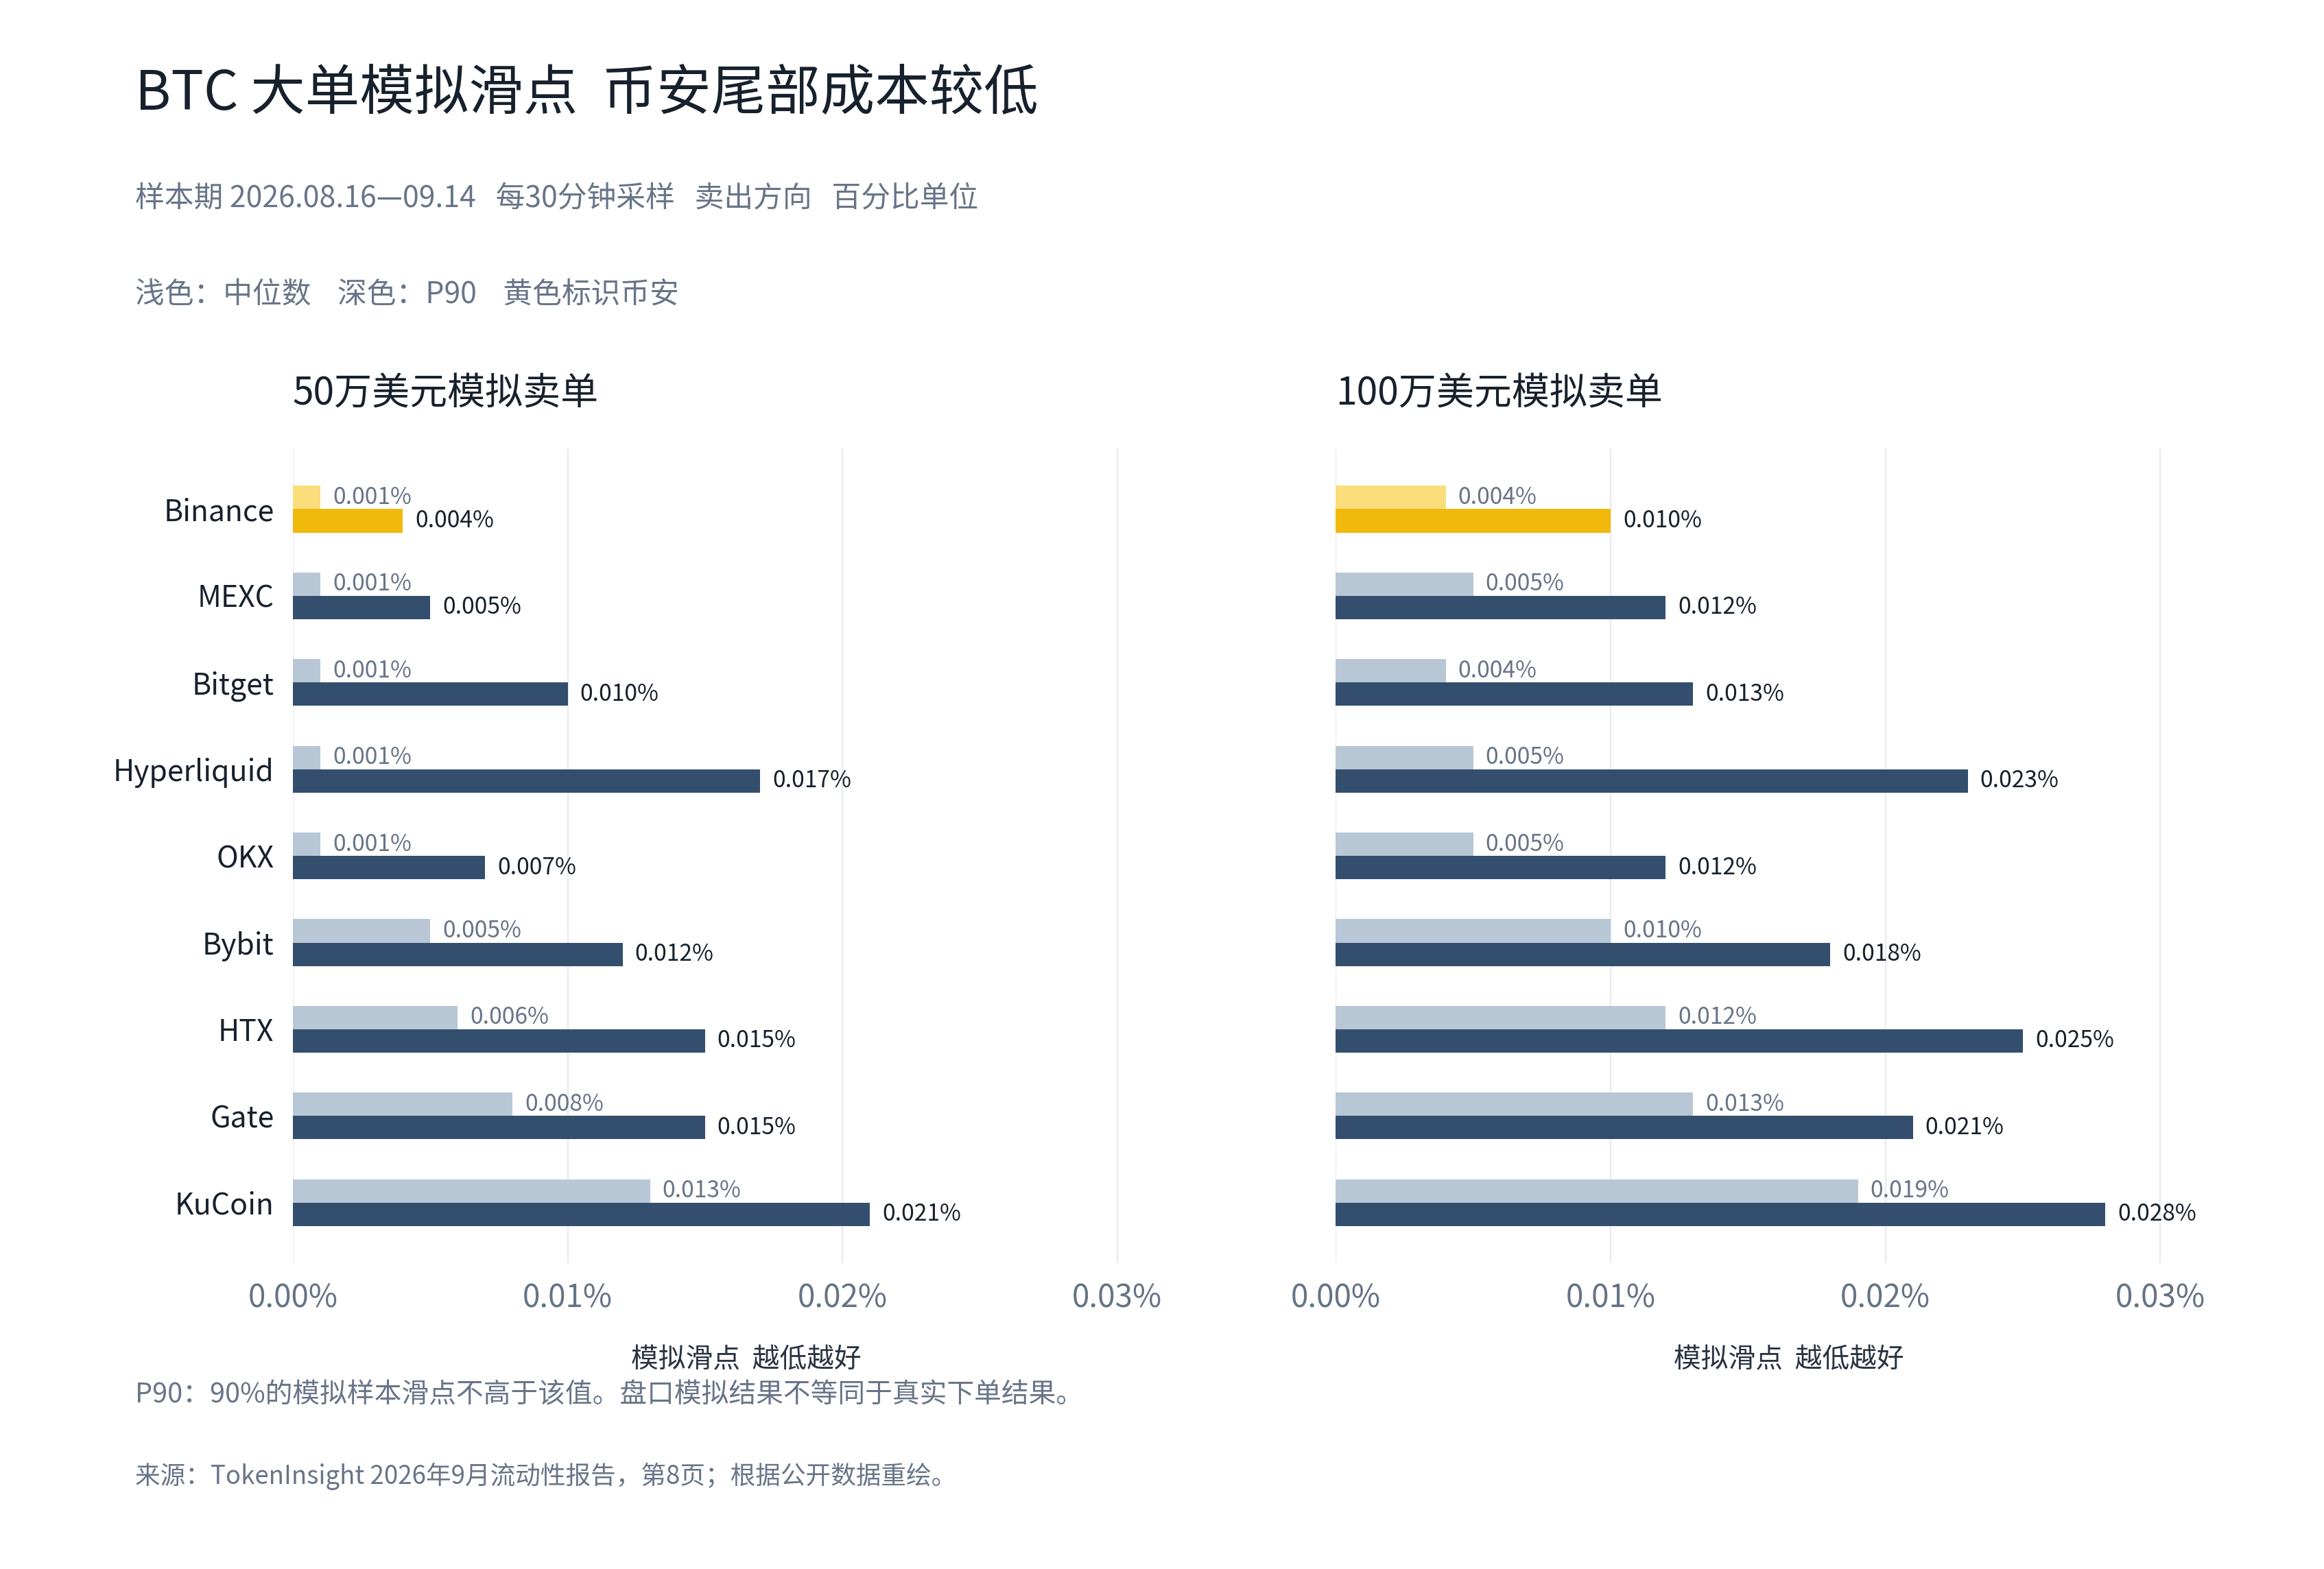
九家平台的同口径比较中,50 万与 100 万美元 BTC 模拟卖单,币安的 P90 滑点均为最低。
50 万美元 BTC 合约模拟卖单中,币安滑点中位数为 0.001%;P90 为 0.004%。Hyperliquid 的 P90 为 0.017%,约为币安的 4.25 倍。
订单增至 100 万美元,币安与 Bitget 的中位数并列最低,为 0.004%;币安 P90 仍最低,为 0.010%。
按各自的 P90 换算,50 万美元订单在币安约产生 20 美元滑点成本,在 Hyperliquid 约为 85 美元,相差 65 美元;100 万美元订单在币安约为 100 美元。以上未计手续费。
中位数代表典型成本,P90 帮助我们观察较差成交条件下的表现。
把 100 次模拟按滑点从低到高排列,P90 对应 90% 位置:约 90 次不高于该值,另约 10 次更高。
币安兼具较低的典型成本,与更低的尾部滑点,为大额 BTC 交易提供了清晰的执行优势。
尾部成本是指,行情快速变化时,集中平仓会消耗买盘,做市商也可能收缩报价,后续卖单就要接受更低价格。
较低的 P90,让币安在样本内控制较高滑点的优势更加清晰。进一步判断极端行情表现,还需观察承接量和恢复速度。
恢复速度,指大单成交后,挂单量与价差回到正常范围需要多久。
补单越及时,后续订单越有机会维持较好的成交条件。对急需平仓或对冲的交易者,这种持续承接能力尤其重要。
领先规模,让流动性优势持续积累
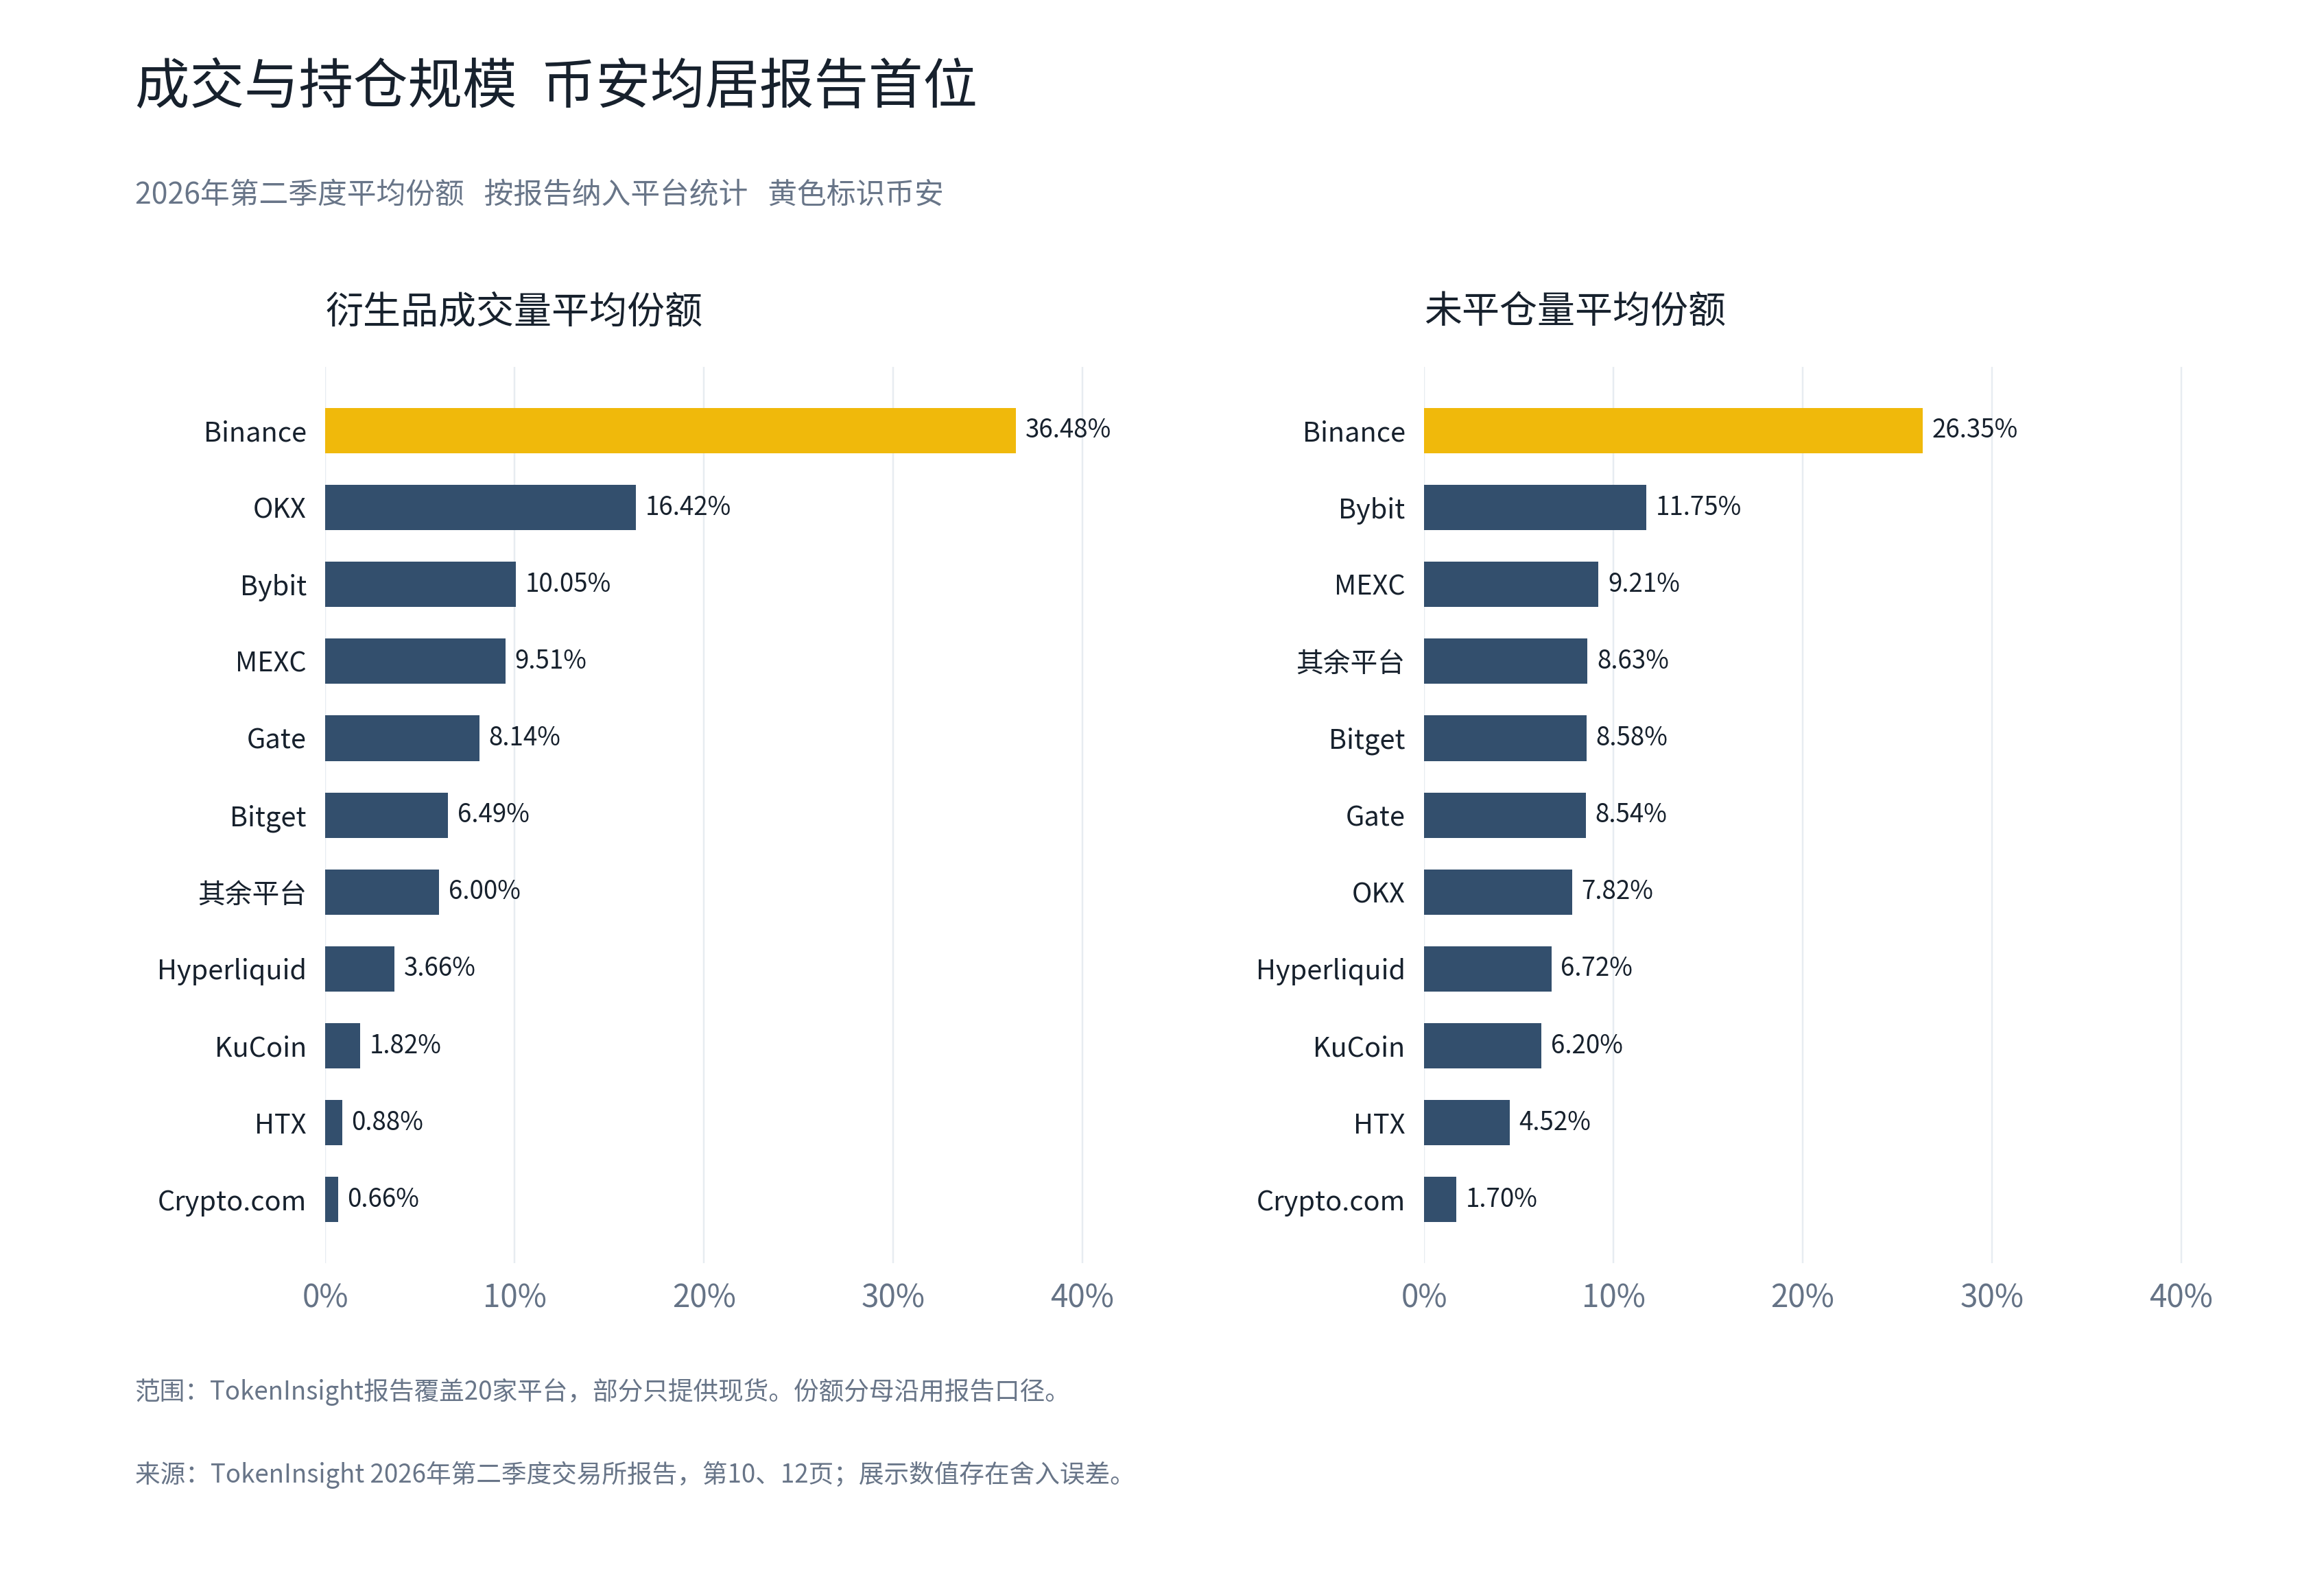
2026 年第二季度,在纳入统计的平台中,币安衍生品成交量平均份额为 36.48%,未平仓量 OI 平均份额为 26.35%,两项均居首。
成交量反映交易活跃度,OI 反映尚未平仓的合约规模。两项同时领先,说明币安持续承接较大的交易与持仓需求。
另一组数据也支持这个判断:2026 年第二季度,10 家主要中心化永续平台中,币安在 4、5、6 月的成交份额分别为 33%、35%、36%,持续居首。
对交易者,规模优势的意义在于:持续的订单流为做市商提供成交机会,现货和合约市场又为他们提供对冲渠道。
Kaiko 的研究指出,现货与永续合约之间的对冲,有助于做市商管理持仓、维持更紧的价差。这解释了币安跨市场流动性联动的价值。
交易需求吸引做市商,报价竞争改善成交条件,良好的执行体验又吸引订单。我认为,这种循环是币安流动性优势能够积累的重要原因。
把流动性优势,转化为交易中的实际价值
小额高频交易:每次省下的成交损耗有限,反复交易后,成本差异就会逐渐体现。
大额交易:较低滑点,让实际成交更接近策略设定的价格。币安在 BTC 大单上的表现尤其值得关注。
及时平仓与对冲:承接量和补单速度,关系到能否按计划调整风险敞口。流动性质量会直接影响执行选择。
下单方式也影响结果。市价单追求及时完成,可能跨越多档报价。
限价单可以约束成交价格,也要考虑等待期间的行情变化。
低滑点与领先规模,是我选择币安合约时最看重的两个依据。
在我看来,币安合约的价值,是让 BTC 大单以更有竞争力的成本完成。
如果你重视 BTC 合约的执行质量,我会优先推荐币安合约。判断行情已需要足够多的努力,减少成交损耗,才能让更多策略收益留在账户里。
来源与数据口径
[1] TokenInsight 2026 年 9 月交易所流动性报告 原始 PDF
样本期2026-08-16 00:00至09-14 23:30, UTC+8;每 30 分钟采样;盘口模拟。
[2] Hyperliquid 官方订单簿规则 官方延迟说明
撤单与排序规则的机制说明。
[3] TokenInsight 2026 年第二季度交易所报告 原始 PDF
图 3 覆盖 20 家平台(含现货平台),采用平均份额口径。
[4] CoinGecko 2026 年第二季度行业报告
第 48 页;10 家中心化永续平台;口径与图 3 不同。
[5] Kaiko 《流动性循环推动币安增长》
与币安合作的研究,主要分析现货市场及跨市场联动。
注:图表按公开数据重绘;滑点为盘口模拟。本文重点讨论 BTC 大单优势,结果随合约与行情变化;P90 并非最大滑点或极端行情保证。