

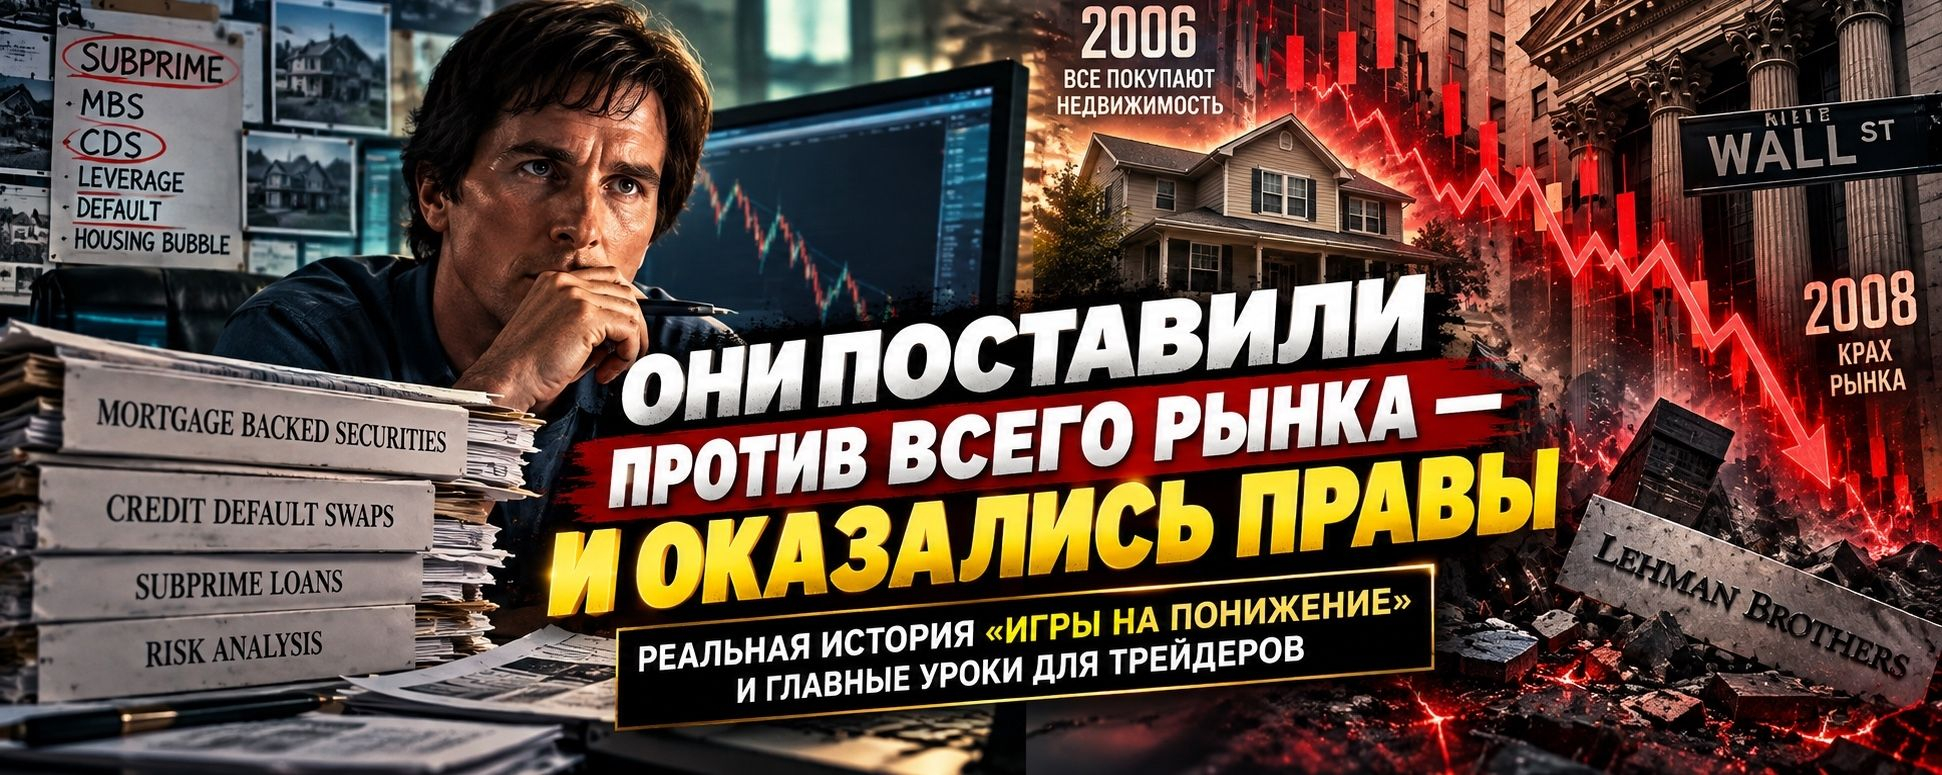
Есть истории на финансовом рынке, которые хочется пересказывать не ради цифр.
А ради одного вопроса:
«А смогли бы мы выдержать такое?»
2005 год.
Американская недвижимость растёт.
Ипотека выдаётся практически всем.
Банки зарабатывают.
Рейтинговые агентства ставят ипотечным бумагам высшие оценки.
Для большинства это выглядит как здоровый, растущий рынок.
Но один инвестор начинает смотреть не на график.
Он начинает смотреть внутрь системы.
Его зовут Майкл Бьюрри.
🧠 ОН НЕ ПЫТАЛСЯ УГАДАТЬ КРАХ
Бьюрри изучает документы по ипотечным ценным бумагам и замечает странную закономерность.
Кредиты становятся всё более рискованными.
Их получают заёмщики с низкой платёжеспособностью, а сами кредиты затем объединяются в сложные ипотечные ценные бумаги.
На поверхности всё выглядит диверсифицированным.
Но внутри находятся те же самые проблемные ипотечные кредиты.
Бьюрри пришёл к выводу, что когда льготные условия по множеству ипотек закончатся и платежи вырастут, количество дефолтов резко увеличится.
Он ожидал серьёзного кризиса ипотечного рынка не позднее 2007 года. (Vanderbilt University)
И тогда он сделал то, что казалось абсолютно нелогичным:
начал ставить против ипотечного рынка.
💣 НО КАК ПОСТАВИТЬ ПРОТИВ НЕДВИЖИМОСТИ?
Бьюрри использовал credit default swaps — CDS.
Упрощённо:
представьте, что вы покупаете страховку на облигацию.
Если облигация продолжает нормально работать — вы платите за страховку.
Если происходит дефолт — страховка начинает приносить огромную выплату.
Именно такие инструменты позволили Бьюрри занять позицию против наиболее рискованных ипотечных бумаг. (Vanderbilt University)
Но дальше начинается самое интересное.
😐 РЫНОК НЕ СПЕШИЛ ДОКАЗЫВАТЬ, ЧТО БЬЮРРИ ПРАВ
2005 год.
Ничего страшного не происходит.
2006 год.
Цены на недвижимость всё ещё высокие.
А его позиция требует денег.
Инвесторы начинают нервничать.
Они видят убытки и не понимают, зачем управляющий продолжает платить за позицию, которая пока не приносит прибыли.
И здесь появляется один из самых важных уроков всей истории:
правильная идея может выглядеть как неправильная очень долго.
Бьюрри рассказывал, что действовал под сильным давлением инвесторов. Его позиции долго не получали ожидаемого подтверждения от рынка. (michael-burry.com)
💥 А ПОТОМ НАЧАЛОСЬ
В 2007 году проблемы с субстандартными ипотечными кредитами стали быстро распространяться.
Ипотечные бумаги начали терять стоимость.
Ликвидность ухудшилась.
А связанные с ними деривативы стали передавать проблемы дальше по финансовой системе.
SEC позднее описывала именно этот механизм: проблемы с ипотечными активами через деривативы и требования по обеспечению усиливали давление на финансовые институты. (Комісія з цінних паперів США)
И вот парадокс:
когда рынок наконец начал понимать то, что Бьюрри увидел раньше, его позиция стала крайне ценной.
Бьюрри сообщил, что в течение 2007 года под давлением инвесторов закрыл большую часть CDS с существенной прибылью, а оставшиеся кредитные позиции ликвидировал к началу 2008 года — ещё до государственных спасательных программ. (michael-burry.com)
🎬 ПО ЭТОЙ ИСТОРИИ СНЯЛИ «ИГРУ НА ПОНИЖЕНИЕ»
Фильм показывает реальных участников той эпохи, хотя некоторые персонажи были изменены или объединяли несколько реальных людей.
Бьюрри — один из центральных персонажей.
Но он был далеко не единственным, кто заметил проблему.
Стив Айсман, Грег Липпманн, Бен Хокетт, Джейми Май и Чарли Ледли также стали частью реальной истории, которую позже популяризировал фильм. (Guardian)
И самое интересное здесь даже не то, сколько они заработали.
🎯 ГЛАВНЫЙ УРОК
Бьюрри не пытался угадать направление графика.
Он изучал:
— качество ипотечных кредитов;
— условия займов;
— структуру ипотечных бумаг;
— поведение заёмщиков;
— сроки пересмотра ставок;
— взаимосвязь между отдельными элементами системы.
То есть он искал причину, а не просто смотрел на цену.
И это невероятно актуально для крипторынка.
Когда BTC растёт на 10%, можно спросить:
«До куда ещё может вырасти?»
А можно задать совершенно другой вопрос:
«За счёт чего он растёт?»
ETF-потоки?
Спотовый спрос?
Плечи?
Рост OI?
Шорт-сквиз?
Ликвидность?
Макроэкономика?
И наоборот.
Когда рынок падает:
«Почему падает?»
Реальная продажа?
Выход капитала?
Ликвидации?
Паника?
Изменение фундаментальных факторов?
🧩 И ЕЩЁ ОДИН УРОК
Быть против толпы — не значит автоматически быть правым.
Это принципиально важно.
Можно оказаться правым слишком рано.
Можно правильно определить проблему, но неправильно рассчитать время.
Можно иметь хорошую идею и потерять деньги из-за слишком большого плеча.
Можно увидеть пузырь, но не иметь достаточно капитала, чтобы дождаться его схлопывания.
Поэтому история Бьюрри — это не инструкция:
«Всегда шорти рынок, когда тебе кажется, что он перегрет».
Это история о другом:
исследуй → сформулируй гипотезу → оцени риск → рассчитай время → выдерживай неопределённость → меняй мнение, когда меняются факты.
💭 И ВОТ ВОПРОС ДЛЯ НАС
В 2005 году большинство участников рынка видели растущую недвижимость.
Бьюрри увидел систему кредитов, которая находилась под этой недвижимостью.
Сегодня мы смотрим на графики Bitcoin, Ethereum и альткоинов.
Но что находится под графиком?
Кто покупает?
Откуда приходит ликвидность?
Сколько в рынке плеча?
Что произойдёт, если поток капитала остановится?
И главное:
если завтра рынок пойдёт против вашей позиции — у вас есть аргументы, чтобы её держать, или только надежда?
Вот, пожалуй, главный урок «Игры на понижение».
На рынке мало быть уверенным.
Нужно понимать, почему ты уверен.
#Bitcoin #crypto #trading #Инвестиции #TheBigShort #MichaelBurry #Binance #BTC #Криптовалюта #Трейдинг

