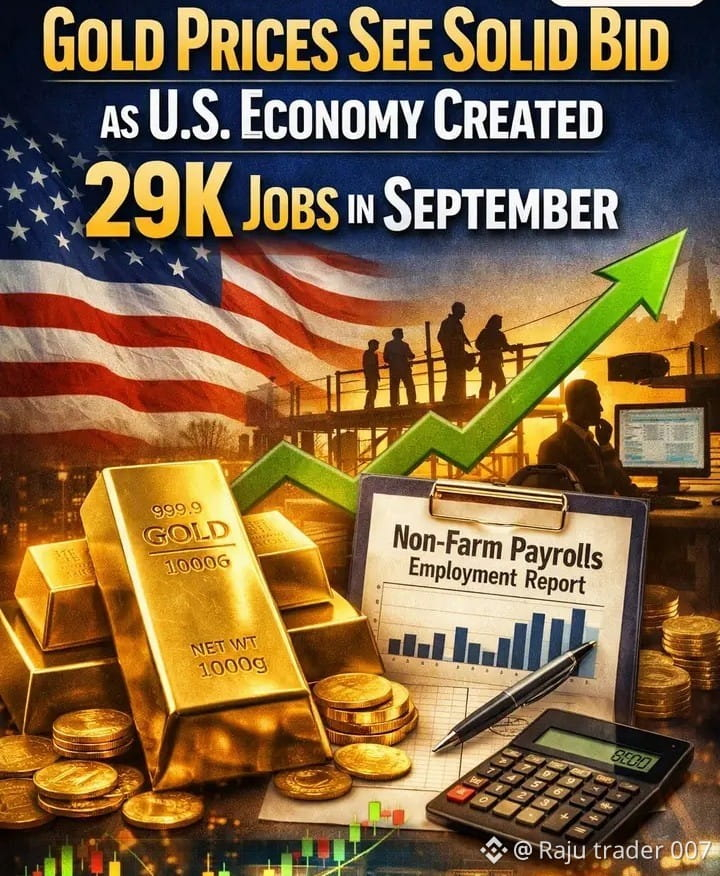
スポット金は大きな上昇モメンタムを得て、機関投資家のデスクが米国の雇用指標に対する重大なミスを受けて反応したことで、約1%上昇し1オンス当たり4,223ドルへと戻した。
米国の9月の非農業部門雇用者数(NFP)ヘッドラインの結果は、わずか29,000人で、コンセンサス予想(約89,000人)を大幅に下回った。
マクロ&市場の内訳
| マクロ指標 | 9月の結果 / 水準 | コンセンサス / 事前状況 | 市場への影響 |
|---|---|---|---|
| ヘッドライン雇用者数(NFP) | +29k | 予想 約89k | 大幅な下振れで、労働市場の減速を示唆。 |
| 前月の修正 | 8月が+133kに下方修正 | +162kから修正(7月は-10k) | 第3四半期を通じた弱いトレンドを示す下方修正。 |
| 雇用者数(失業率) | 4.2% | 予想 4.1% | 失業率が上昇し、労働需給の緩みを示すシグナルが発生。 |
| 平均時給 | +0.1% MoM(+3.0% YoY) | 予想 +0.3% MoM | 賃金の伸びが鈍化し、直近の賃金インフレによる懸念が和らいだ。 |
| 米国10年国債利回り | 約5.15%(-10bps) | 週内の高値 約5.25% | 利回りの低下により、利回りを生まない金の保有コストが減少。 |
| 米ドル指数(DXY) | 約101.86 | 結果後に弱含み | 値ごろ感のあるドルが、ドル建て金を世界的により魅力的にした。 |
金取引の主なポイント
* FRB(米連邦準備制度)の利上げ期待:非農業の伸びの弱さ、賃金の伸び鈍化(+0.1% MoM)、失業率の上昇(4.2%)の組み合わせにより、市場の今後の追加利上げ観測は大幅に引き下げられた。強気圧力の緩和が、貴金属に対する即時の構造的な下支えとなった。
* 利回りの再調整:発表前には、米国債利回りが多年の高水準に到達していた。10年債利回りが約10bps下落したことで、スポット金および銀で短期の買い戻し(ショートカバー)としっかりした買いが即座に流入した。
* 今後のマクロシナリオ:利回りの低下とドル安による即時の反応は金に追い風となる一方、マクロデスクでは、継続的なインフレ動向や高水準のベンチマーク利回りが長期の継続を制限し得るのか、それとも雇用環境の冷え込みが2026年後半/2027年初めにかけて中銀の金融緩和を前倒しさせるのかを注視している。7#GOLD_UPDATE