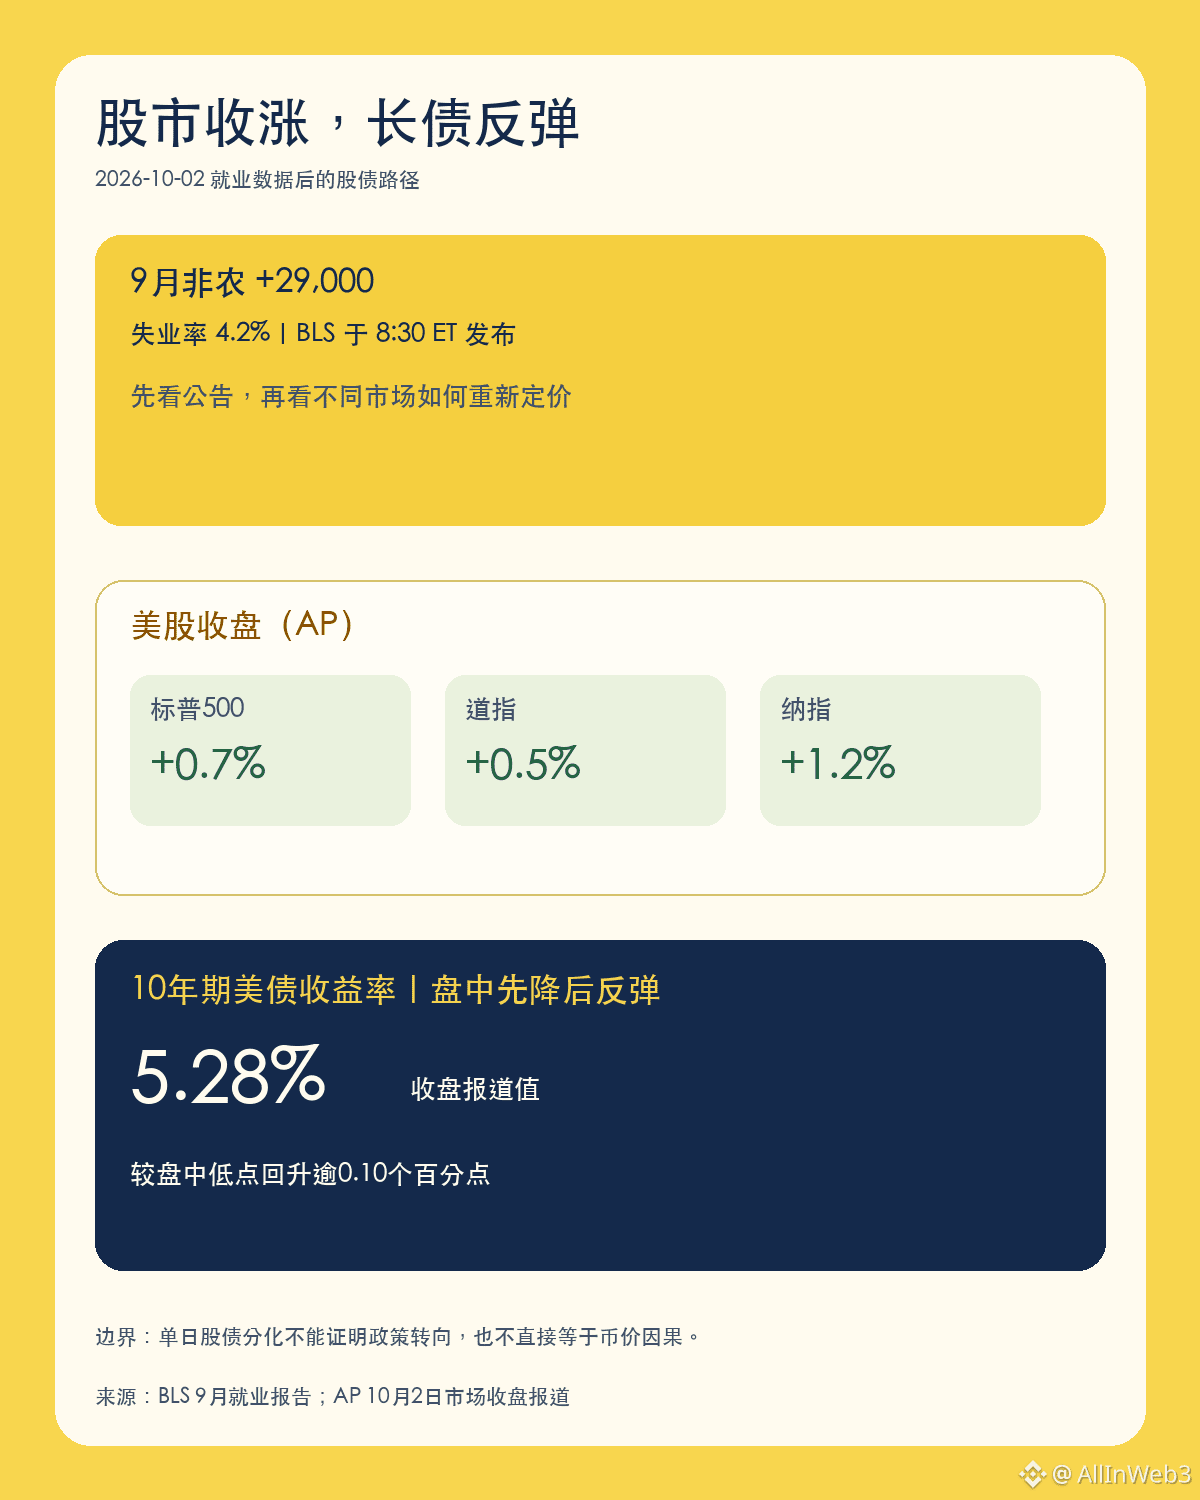
#米国株は金曜に上昇して増分が出た。注目すべきは「雇用統計は2.9万人増だった」という“非農業”の数字を繰り返すことではなく、株式と債券が同じデータに対して異なる時間軸のシグナルを出している点にある。
米労働統計局は10月2日、9月の非農業部門雇用者数が2.9万人増、失業率は4.2%だったと発表した。本号の前投稿372988210749302では、この報告書の職種、改定、調査の基準を分解して解説した。今回の記事は、発表後に実際の市場がどう反応したかを補足し、レポートの細部を繰り返さず、またこれをもって暗号資産の値動きを推論もしない。
APの終値データ:S&P500は0.7%高の7,722.72ポイント、ダウは0.5%高、ナスダックは1.2%高となった。APは、寄り付きからの上昇を、取引員が今月のFRB(連邦準備制度理事会)の追加利上げ観測を引き下げたことと結びつけた。雇用の減速は「景気が過熱しており、さらに利上げが続く」という懸念を和らげる可能性がある――これが市場の一つの解釈だ。しかし、単日で指数が上昇したからといって景気後退リスクが消えたと証明できるわけではなく、FRBがすでに金融緩和へ転換したことも証明できない。
債券市場での値動きは、「株が上がった=すべての資産が同じ種類の緩和を織り込んでいる」と読み替えないよう促している。APによれば、10年米国債利回りはまず大きく低下し、その後下げを取り戻して5.28%に戻り、日中安値からは0.10ポイント以上高い水準だった。株が上げを保ちつつ長期ゾーンの利回りが反発したのは、金利見通しや期間(期限)の需給など複数の要因が同時に作用した可能性を示している。これは、雇用データだけで一義的に決まる因果の鎖ではない。
次に見るべきは2つある。今後の雇用データと改定がさらに弱まるのかどうか、そして長期ゾーンの利回りが安定するかどうかだ。もし「非農の見出し」だけを追うと、債券の日中における反転を見落としやすい。逆に「1日の終値」だけで判断しても、リスク資産が新たなトレンドを形成したと確認することはできない。