#美国9月非农仅增2.9万人失业率升至4.2%
大多数人看ステーブルコインは、時価総額がどれだけ増えたか――どこで新しい展開が起きたのかを見ています。 しかしサンフランシスコ連銀の研究員は別の数字を見ています。米国債の買い手リストが、入れ替わっているのです..
📢 进群蹲一手消息
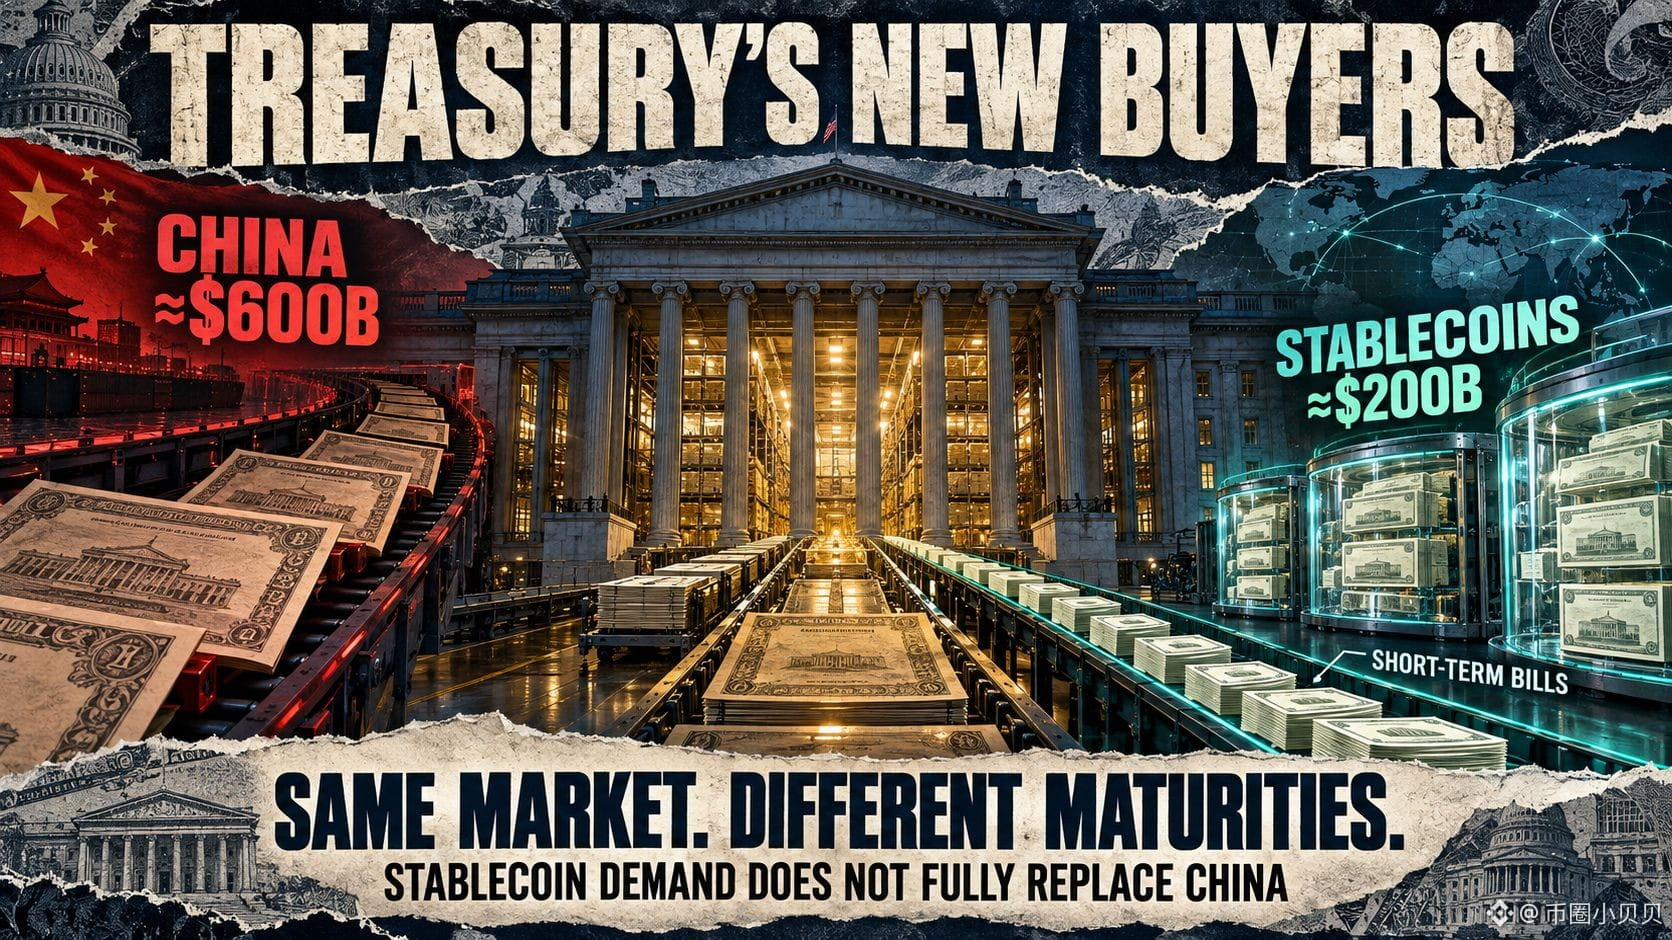
今週、米連邦準備制度(FRB)サンフランシスコ支店が出したリサーチには、普段は別々に扱われがちなある事実を一つにまとめています。つまり、ステーブルコインの発行主体が、米国債のますます重要な買い手になりつつあるということです.. テザー(Tether)とサークル(Circle)の2社は過去5年で保有する米国債に加えてレポ取引も含め、合計で約2,000億ドル増やしました。これは同期間における中国の米国債売却規模の4割どころか、それをさらに上回る水準です..
変化が起きているのは構造の中です。外国の公的保有に占める米国債の比率は、2008年ごろには半分以上あったものが、2026年初めには約3割まで低下しています。中国が保有していた米国債は2013年末にピークを迎え、2026年中には半分以上を削ってきました。 これらの中銀の買いが後退する一方、バトンを受け取るのは主に民間資金です。民間は、金利や財政リスクに関して中銀よりもずっと敏感だからです..
ステーブルコインのビジネスモデルが、そうするしかないことを決めています。ユーザーはいつでも償還を求める可能性があるため、発行主体はすぐに現金化できる大量のドル資産を抱えておかなければなりません。短期国債とレポがちょうど適しています.. そのため、2023年以降、ステーブルコインの発行主体が積み増した短期米国債は、日本――最大の海外保有国――をも上回るほどになっています。 サンフランシスコ連銀はさらに、国際決済銀行(BIS)の研究も引用しており、この規模は短期ゾーンの米国債利回りに、はっきりとした影響を与えうるとしています..
この話の重みは、暗号資産界だけの問題ではありません。誰が米国債を買うのか、そしてどれだけのコストで国債を発行できるのか――それは現実に直結する問題です。買い手が「価格をあまり見ない」中銀から、「いつでもより高い利回りを要求しうる」民間機関へと変われば、資金調達コストの変動の度合いも変わってしまいます..
ただし、反転もまたここにあります。ステーブルコインは中国が引き揚げた分を埋めきれません。中国が売っているのは主に長期債で、ステーブルコインが買っているのは基本的に短期の国庫券であり、両者は同じ市場ではありません。 短期には買い手がいるが、長期はまだ宙に浮いたまま。 つまり本当に見張るべきポイントは、ステーブルコインが引き続き膨らむ場合、それが黙認されてより長い満期の米国債を引き受けることになるのか――そこです。 それこそが、この一連の物語が次の段階へ進むための、決定的な一歩になるはずです..