
CoinGlassによると、ビットコインの無期限先物の資金調達率は9月30日以降、約3%から10%に上昇した。建玉は2万7,000BTC増えて約65万3,000BTCとなり、金額にして562億ドルに達した。
同じ期間にビットコインは約83,500ドルから86,500ドルに上昇した。
ロングの保有コストは3倍に
資金調達料とは、無期限先物価格を現物価格に近づけるため、ロングとショートのポジションを持つトレーダー間で定期的にやり取りされる支払いだ。資金調達率がプラスの場合、ロング勢がショート勢に支払う。
資金調達率が10%に達したことで、トレーダーは強気ポジションを維持するため、2日前の3倍を超えるコストを支払っている。
これは両面に作用する。コストを払う意思は確信の表れであり、ロング勢が上昇するコストを受け入れる市場では、上昇へのエクスポージャーを求める需要が取引相手の供給を上回っている
リスクをさらに高める要因にもなる。資金調達のたびにレバレッジをかけたロング勢の資金は目減りし、保有コストの高いポジションは不利な値動きで決済されやすい。これが、押し目を連鎖的な下落へと変える仕組みだ。
反発は低い水準から始まる
9月30日時点の建玉は約62万5,000BTCで、過去12カ月で最低水準に近かった。
その後の4.3%増加は、過剰な拡大ではなく、正常な水準への回復を示している。比較すると、4月から7月の建玉は平均約75万BTCで、市場全体の無期限先物建玉は9月22日に約1,600億ドルに達し、2025年10月下旬以来の高水準となった。
これは資金調達率の数値を読み解くうえで重要だ。建玉が少ないなかで資金調達率が高いということは、より少数のトレーダーが高いコストを負担していることを示しており、市場全体でレバレッジポジションが積み上がっているわけではない。
価格上昇とともに建玉も増加
価格と建玉がともに上昇していることは、ショートカバーではなく新規ポジションを示している。
この違いは9月を通じて重要だった。9月15日の74,887ドルから9月21日の87,300ドルへの上昇は、強制的な買い戻しに大きく依存していた。1日でショートポジションが8億4,400万ドル分清算され、時間ごとの清算額は3億ドルを超えてピークに達した後、ショート勢が一掃されると1,100万ドル未満に急減した。
上昇を支える新規ポジションは、ショートポジションの決済とは異なる仕組みだ
資金フローのデータは依然として弱点だ。CryptoQuantの推計では、9月29日までの30日間にビットコインの現物需要は約17万BTC縮小した。また、米国の現物ビットコインETFでは水曜日に約1億4,900万ドルの資金流出があり、約31億ドルを集めた9日連続の流入に終止符が打たれた。
暗号資産関連株も連動して上昇
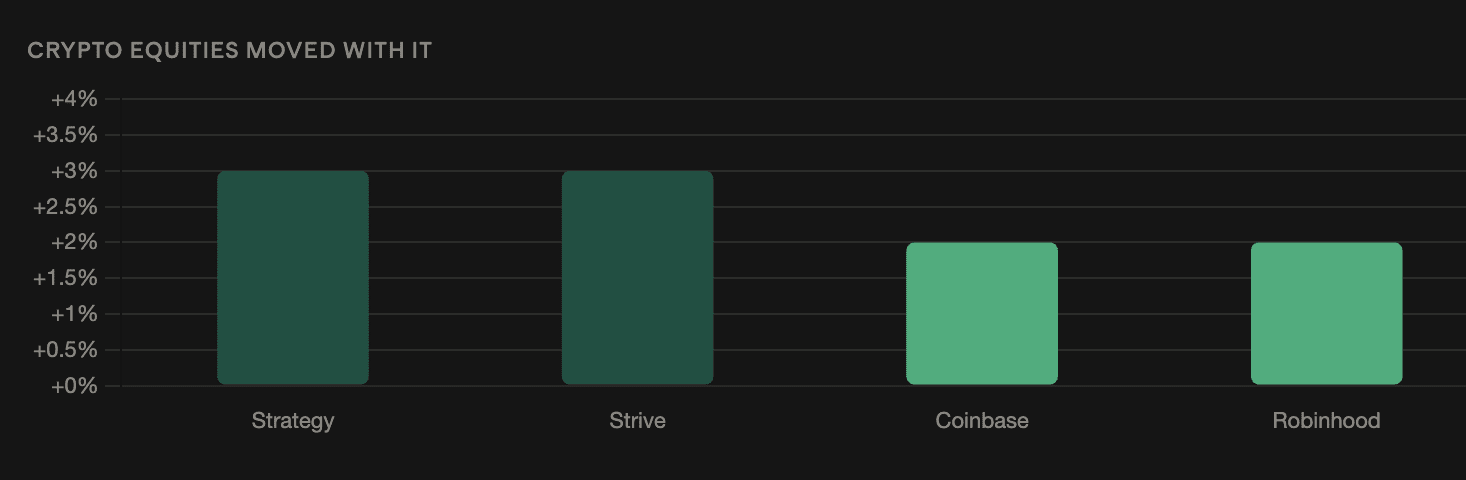
ビットコインを最も多く保有する上場企業のStrategyとStriveは、金曜日の寄り付き前取引でそれぞれ約3%上昇した。CoinbaseとRobinhoodも約2%上昇した。
こうした動きはビットコインに先行するのではなく、後を追うものだ。ただし、株式の反応は原資産の上昇率より大きく、レバレッジをかけた関連銘柄に典型的なパターンとなっている。
雇用統計が試金石に
金曜日に発表される非農業部門雇用者数について、エコノミストは雇用者数が9万人増加し、失業率は4.1%で横ばいになると予想している。
Kalshiでは9万人を上回る数値が出る確率が約60%とされる一方、ゴールドマン・サックスは8万人、バンク・オブ・アメリカは6万人と予想している。ADPによると、水曜日に発表された民間部門の雇用者数は9万人増加し、予想の7万人を上回った。
ニューヨーク連銀のジョン・ウィリアムズ総裁が利上げを急ぐ必要性を否定し、8月のPCEが予想を下回り、フィリップ・ジェファーソン副議長が委員会にはさらに時間が必要かもしれないと述べたことを受け、10月のFRB利上げ確率は今週初めの70%から30%に低下した。
予想レンジの上限または下限に近い数値が出れば、金利見通しは動く可能性がある。また、資金調達率10%を負担するレバレッジポジションにも影響する
は、そうした値動きに最もさらされている。