
非農データが米連邦準備制度理事会(FRB)の10月利上げに与える影響
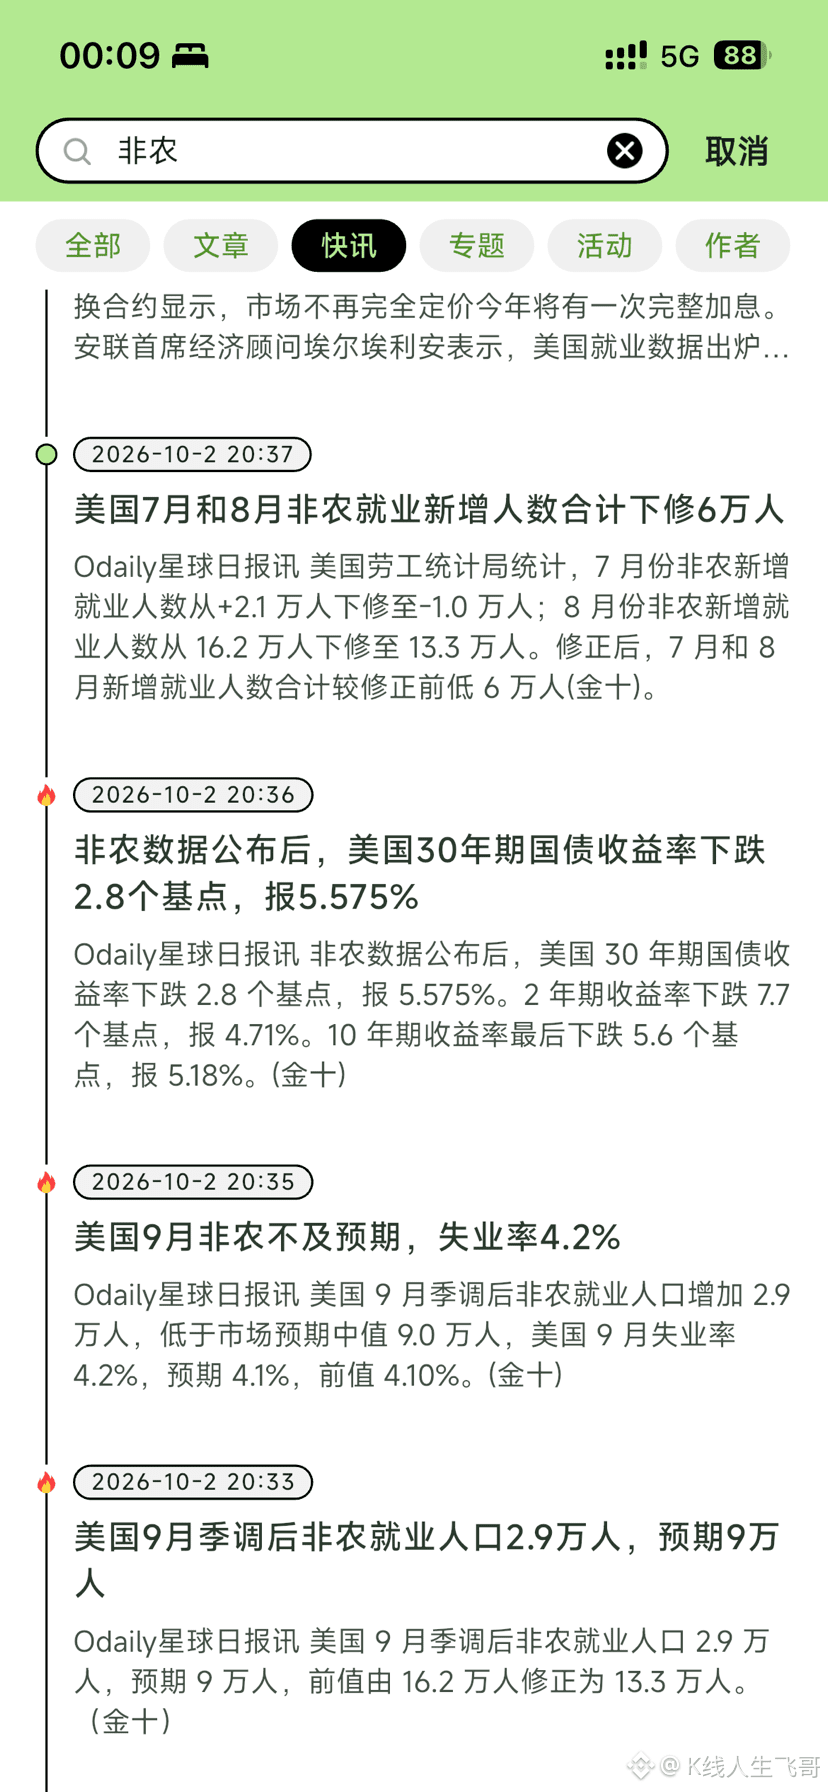
今回の非農で最も注目すべきなのは、29万人そのものではなく、米国の雇用市場に「凍結」の兆しが出てきたことです。
予想は9万人、実績は2.9万人。さらに直近2か月のデータも大幅に下方修正されました。企業はあまり人員整理(解雇)をしていないものの、採用にも消極的です。失業率は一見すると安定しているように見える一方で、労働市場は明らかに冷え込んでいます。
さらに興味深いのは構造です。
金融などのホワイトカラー職は引き続き減少している一方で、建設や製造などの職種は逆に増えています。AIによって起きうるのは「雇用の減少」だけではなく、資金がホワイトカラー職から電力、設備、製造、そして計算能力(コンピューティング)の領域へと振り向けられることかもしれません。
市場もまた、利上げの見通しを迅速に調整しています。短期の米国債利回りははっきりと下落しましたが、長期は反応が限定的でした——これはFRBが政策金利に影響を与えることはできても、財政・債務・エネルギーといった問題を解決できないことを示しています。
金は引き続き強含み、原油価格は下落しており、これも市場が現在取引しているのが、利率だけではないことを物語っています。
そこで最後に10月の利上げについてです。
私は現時点では、10月は据え置き(利上げなし)になる可能性がより高いと見ています。
2.9万人の非農は予想を明確に下回り、さらに直近2か月も合計で6万人分下方修正されています。失業率も上向き始めました。この雇用指標が出た後、市場の10月利上げに対する織り込みはすでに大きく冷え込み、据え置きの確率は一時的に85%前後まで上がりました。
ただし、インフレは依然としてFRBの最大の懸念であるため、「10月は100%利上げしない」とは言えません。
しかし少なくとも現状では、雇用がFRBのブレーキ役になっており、アクセルを踏み続ける状況ではありません。
次に本当に10月の会合を左右するのは、インフレ指標が追加の利上げ理由をまだ提供できるかどうかです。#美国9月非农仅增2.9万人失业率升至4.2%