個人の判断:米国の上層部は現時点で、利上げ見通しが株式市場に深刻な影響を与え、かつテクノロジー企業の資金調達環境を悪化させることは望んでいない。同時に、利下げ見通しが急速に回帰して(トランプが好きなように)景気が過熱することも望んでいない。
したがって、現時点ではなお慎重かつ楽観的でいる必要がある。リスク市場の上空を覆う不安の雲はまだ少なくない。最も直接的で致命的な2つは、エネルギー価格と米国債だ。
原油価格は中東情勢に左右され、米国債はエネルギー、インフレ、政府の供給、財務省の調整など複数の要因を見る必要がある。この2つの不安の雲を払拭しない限り、慎重かつ楽観的でい続ける。
今夜のハト派寄りの雇用統計(非農)データの後、わずか2時間で債券市場の長期端の金利が再び上昇した。この環境のもとでは、リスク資産は圧力を受けながらも楽観的に見えるが、明らかに抑え込まれている。よって、まだ待つ必要がある。
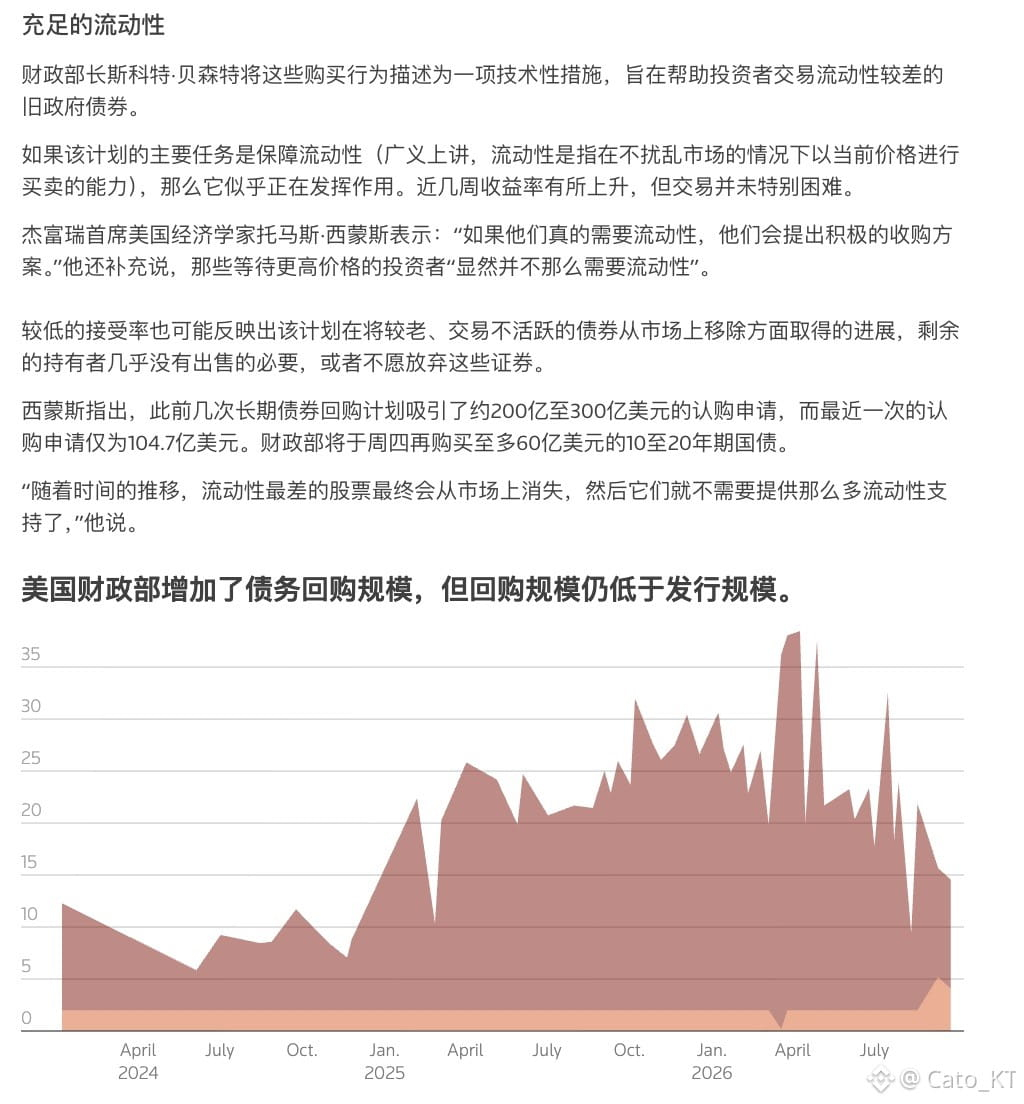
10月1日、財務省が今回実施した10〜20年の長期国債のレポ(買い戻し)枠は60億に満たしたが、問題もすぐに出てきた。レポ枠が増えた一方で、それと同様により多くの長期国債の売り注文も発生している。財務省のレポは短期的に見て、長期国債市場にとっては「長く効く治療策」であって、短期で効く解決策ではないことが明らかだ。したがって、リスク市場は引き続き、しばらく高金利の環境を必要としている!#美国9月非农仅增2.9万人失业率升至4.2%