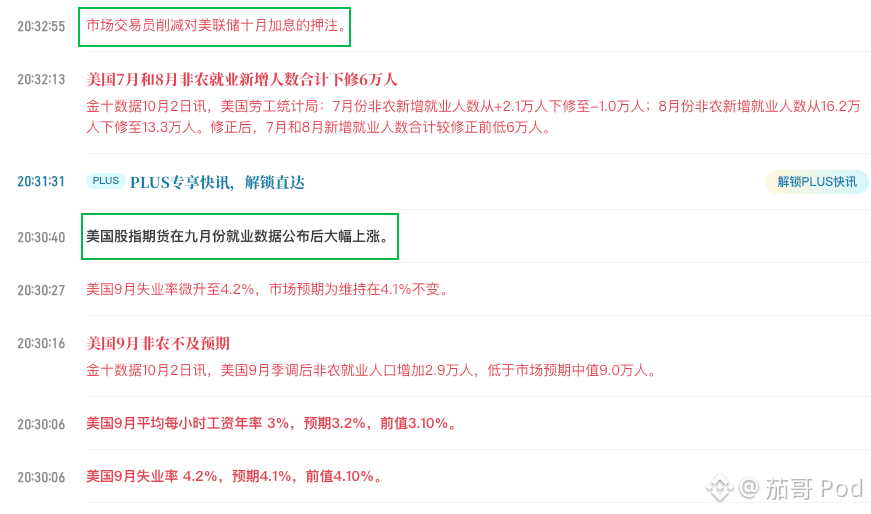

最新の雇用統計は、「雇用の冷え込み、インフレ圧力の緩和」という組み合わせに明確に偏っている:
新規雇用者数が大幅に減速し、失業率は上昇。賃金の伸びも鈍化している。市場にとっては、
それは単に、米連邦準備制度(FRB)が10月に追加利上げを継続する確率を下げるだけではない。さらに重要なのは、12月および2026年に向けて金融引き締めを続ける必要性と余地を一段と縮めたことだ。
この結果は、「高金利をより長く維持する」という懸念を和らげるのに役立つ。雇用市場の弱さは需要が冷え始めていることを示し、また賃金の伸び鈍化は賃金—物価のスパイラル(悪循環)のリスクを抑える。FRBは、追加利上げに急ぐことなく、その後のインフレと景気データをより慎重に見守る余裕が生まれる。
資産面では、データ全体がドルにとっては弱材料、米国債には追い風、金とリスク資産にもプラスとなる見通し。米国債の利回り、特に短期ゾーンの利回りは低下が見込まれる。金は実質金利とドルの下落(下落が見込まれるとの期待)を受けて追い風。米株、暗号資産、高評価の成長株などは、リスク選好の回復につながる可能性がある。ただし、今後の雇用データが急速に悪化する場合、市場のロジックが「ソフトランディング型の緩和」から「景気後退懸念」へと切り替わる恐れもあるため、その後のインフレ、消費、企業収益の動向には引き続き注目が必要だ。
米労働統計局:7月の非農業部門の新規雇用者数は+2.1万人から-1.0万人へ下方修正。8月の非農業部門の新規雇用者数は16.2万人から13.3万人へ下方修正。修正後、7月と8月の新規雇用者数の合計は、修正前より6万人低い。
最近は良い材料が多い #SEC主席拟推动股市上链 などもすべてビットコインにとっての追い風