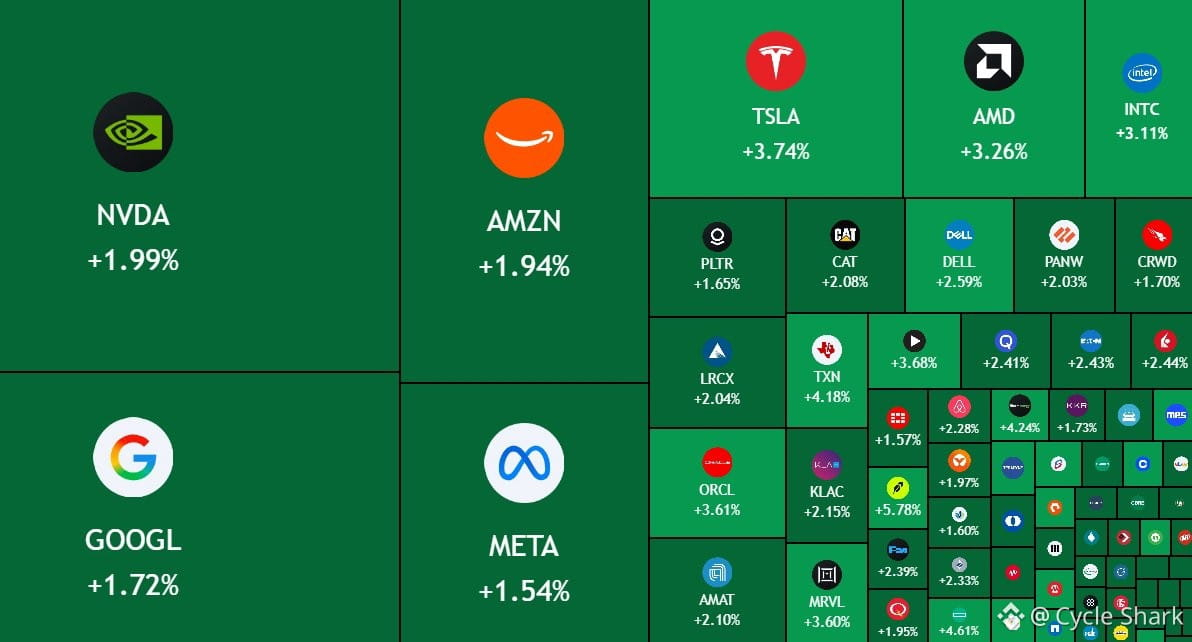
米国株式市場は、失業率が3か月ぶりの高水準に上がる一方で、寄り付きでさらに7,100億ドルを追加しました。
このズレは、景気後半局面にありがちな典型的な動きです。悪材料=好材料です。失業率が高いほど、FRBは早めに足踏みしたり、利下げに踏み切ったりする可能性があるからです。市場はファンダメンタルズに反応しているのではなく、政策の転換点を先回りして織り込んでいます。
私たちはこの映画を何度も見ています。流動性への期待が実際の経済データを上回って価格付けされる一方で、それがいつまでも続くわけではありません。問題は、それが理にかなっているかどうかではありません。現実が追いつくまで、どれくらいの資本が「よりハト派」な転換を価格に織り込み続けるのかです。
次のCPIとFOMCを見てください。インフレが粘着的なままで失業率が上がり続けるなら、私たちはスタグフレーション領域に入っています。そのとき、このラリーは厳しく試されます。