


ビットコインの無期限ファンドの調達(パーペチュアル・ファンディング)率は、9月30日以降、約3%から10%へ上昇した。オープン・インタレストが27,000BTC増えて約653,000BTCとなり、その金額は約562億ドル(CoinGlassによる)です。
ビットコインは同じ期間に、約83,500ドルから86,500ドルへ上昇した。
ロングを保有するコストが3倍に
ファンディングは、ロングとショートの建玉を保有するトレーダー間で交換される定期的な支払いであり、無期限先物の価格をスポットに近づけることを目的としている。ファンディングがプラスの場合、ロングがショートに支払う。
10%では、トレーダーは強気のエクスポージャーを維持するために、2日前よりも3倍以上の金額を支払っている。
それは二面性を持つ。支払う意欲は確信を示し、ロング勢が上昇するコストを受け入れる市場では、値上がり側のエクスポージャーへの需要が、カウンターパーティ(相手方)の供給を上回る状態になっている。
それはリスクも増幅する。各ファンディング期間はレバレッジのロングから資本を吸い取り、保ちにくく高コストになったポジションほど、不利な値動きでクローズされやすい。これが、押し目をカスケード(連鎖的清算)へ転じる仕組みだ。
戻りは低い土台から始まる
9月30日時点で建玉は約62.5万BTCで、過去12か月でほぼ最も低い水準だった。
それ以来の4.3%の上昇は、過剰への拡大というより平常への回復だ。比較として、建玉(オープン・インタレスト)は4月から7月にかけておよそ75万BTCで平均しており、市場全体のパーペチュアル建玉は9月22日に約1,600億ドルに達した——2025年10月下旬以来の最高水準だ。
これはファンディング(資金調達)額を読む上で重要だ。建玉が薄い状況での高いファンディングは、より少人数のトレーダーがより多くを支払っていることを意味し、広範なレバレッジ建ての積み上がりを示すものではない。
オープン・インタレストの上昇とともに価格も上昇
価格と建玉(オープン・インタレスト)が一緒に上がっていることは、ショートカバー(買い戻し)ではなく新規ポジションが作られていることを示す。
その違いは9月まで重要だった。9月15日の74,887ドルから9月21日の87,300ドルへの移動は、強制的な買いが強く作用しており、1日で8億4400万ドル相当のショートが清算され、時間あたりの清算額は3億ドルを超えた後、ショートが解消されると1,100万ドル未満まで崩れ落ちた。
ラリーを支える新規ポジションは、ショートが清算されることとは別のメカニズムだ。
フロー(資金の流れ)データが弱点のままだ。CryptoQuantは、9月29日までの30日間でビットコインの現物需要が約17万BTC縮小したと推定しており、米国の現物ビットコインETFは水曜日に約1億4,900万ドルの流出を記録した。これにより、約31億ドルを集めていた9日間の連続流入が途切れた。
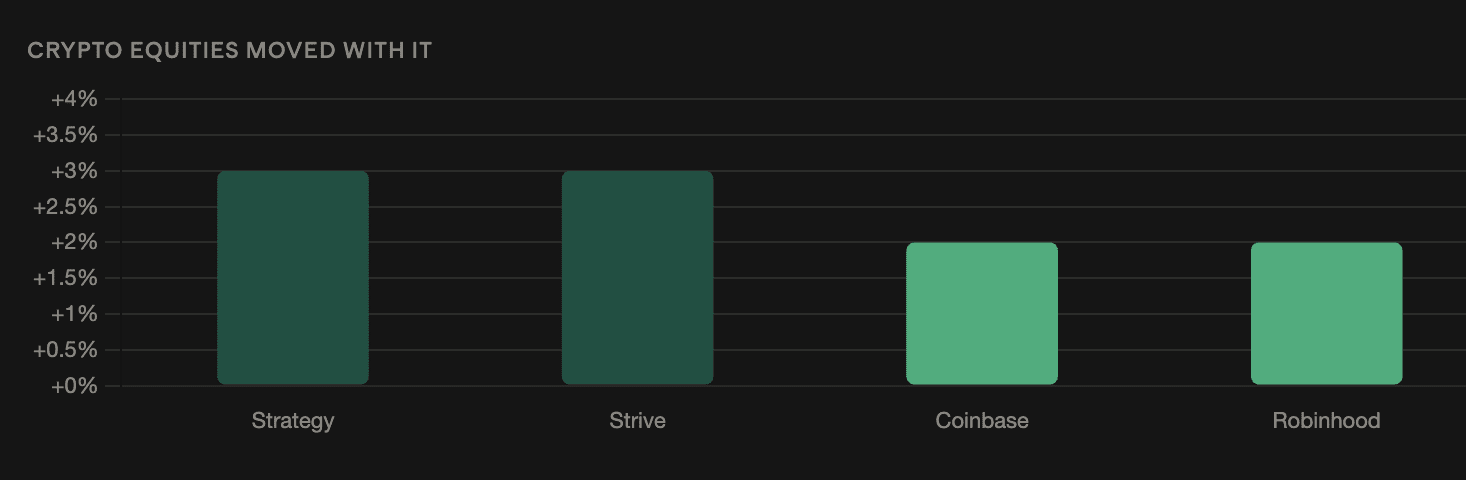
暗号資産株もそれに連動した
ビットコイン最大の法人保有者であるStrategyと、Striveはいずれも金曜の寄り付き前取引で約3%上昇した。CoinbaseとRobinhoodはおよそ2%上昇した。
これらの動きはビットコインに連動しており、先行してはいない。ただし株式の反応は、実際の基礎にある上昇率より大きい——レバレッジ型の代理指標に典型的なパターンだ。
雇用統計は試金石
非農業部門雇用者数は金曜日に発表される。エコノミスト予想は、9万人の雇用増加で、失業率は4.1%のまま据え置き。
Kalshiは、9万を超える数値の確率が約60%だとしている。一方ゴールドマン・サックスは8万人、バンク・オブ・アメリカは6万人を予想している。ADPは水曜日に、民間の給与支払いが予想されていた7万人に対し9万人に増えたと報告した。
10月のFRB利上げの確率は、今週前半の70%から30%にまで低下した。ニューヨーク連銀総裁ジョン・ウィリアムズが緊急性を軽く見せたこと、8月のPCEが予想より弱かったこと、そして副議長のフィリップ・ジェファーソンが、委員会はさらに時間が必要になる可能性があると言ったことが背景だ。
予想レンジの両端いずれかでの指標値は、金利見通しを動かし得る。そして、10%のファンディングを支払っているレバレッジポジションほど、その値動きへのエクスポージャーが大きい。