


主なポイント
ビットコインは約1%上昇し、米国の国債利回りが金曜の9月雇用統計発表を前に急落したことを受け、約84,800ドルとなった。
10年物国債利回りは、取引開始後に5.36%まで上昇した後、約9.4ベーシスポイント低下して5.217%となった。
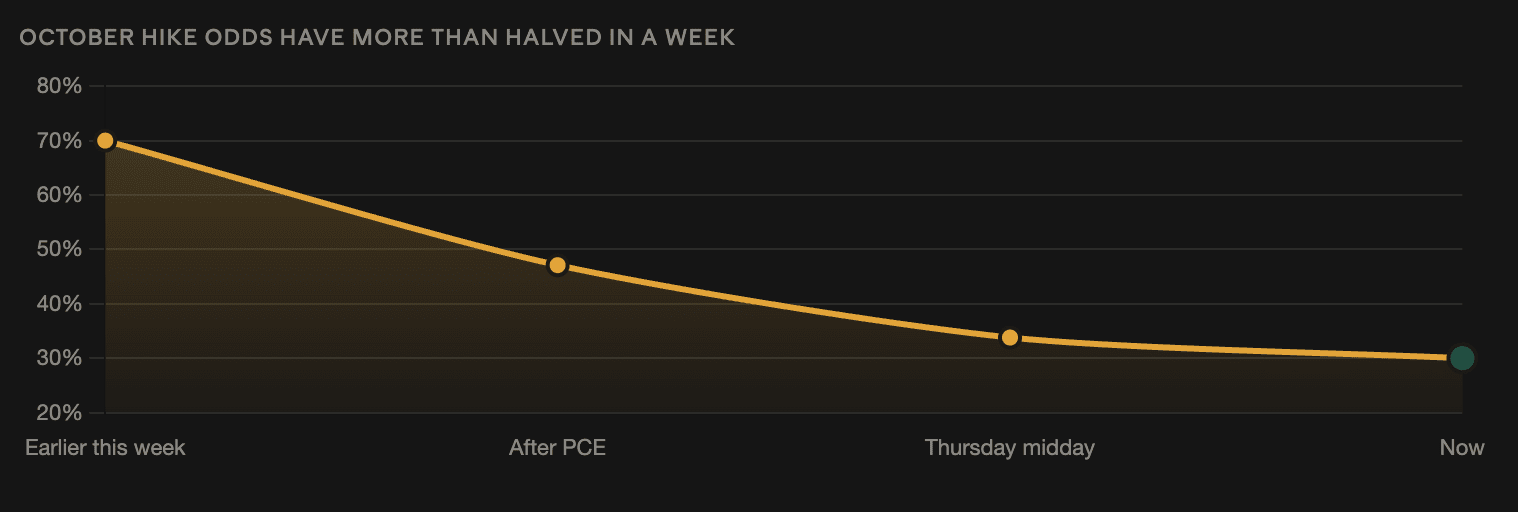
10月にもう一段のFRB(米連邦準備制度)による利上げが行われるとの見方が急速に後退し、市場が織り込む確率は今週初めの70%から約30%へと低下した。
フランス国債利回りがドイツ連邦債に対して急騰し、スプレッドは135ベーシスポイントまで拡大、ユーロに重しとなった。
中東の緊張が再燃する中で原油価格が跳ね上がった。WTIは92.63ドルまで上昇し、ブレントは101.53ドルに到達した。
市場は今、金曜の米国の非農業部門雇用者数(雇用統計)に注目している。エコノミストは新規雇用が9万件、失業率が4.1%になると見込んでいる。
ビットコインは木曜、米国債利回りが後退し、注目度の高い9月の米雇用統計を前に市場参加者がFRBによる追加の利上げが差し迫っているとの見方を引き下げたことを受けて上昇した。
ビットコインは前の24時間で約1%高となり、約84,800ドルで取引された。セッションの大半は比較的おとなしい値動きだった後の動きだ。
控えめな回復は、米国の国債利回りが急反転したことと並行して起き、9月の米国債急落の後、リスク資産に一定の安心感をもたらした。
ビットコイン、米国債利回りの後退で上昇
米10年物国債利回りは、木曜の早い段階で最大5.36%まで上昇した後、9.4ベーシスポイントほど低下して5.217%となった。
政策に敏感な2年物国債利回りもさらに大きく低下し、約12.3ベーシスポイント下がって4.764%となった。取引参加者が追加の連邦準備制度の引き締めに関する賭け(見方)を引き下げたためだ。
米国債利回りが下がれば、無リスクの政府債に対する相対的な魅力が低下し、金融環境が緩み得るため、ビットコインやほかのリスク資産を支える可能性がある。
この動きは、債券市場にとって異例に変動の大きい月に続くものだ。
10年物国債利回りは9月に53ベーシスポイント上昇した。これは2022年9月以来の最大の月間上昇だ。
その急騰にもかかわらず、ビットコインは比較的底堅く推移し、9月に6.3%上昇した。S&P 500はわずかに0.45%下落した。
雇用統計前にFRB利上げ確率が低下
追加のFRBによる引き締めに対する見方が急速に変わってきている。
10月28日の会合でのFRB(連邦準備制度)の利上げについて、市場が織り込む確率は、今週前半の約70%から、およそ30%に低下した。年内にさらに少なくとも1回の利上げがあるとの見通しも、1週間前の95%から約80%へと下がった。
FRB副議長フィリップ・ジェファーソンは木曜、政策担当者は、追加の引き締めが適切かどうかを判断する前に、変化する景気マクロ環境を見極めるための追加の時間が必要だと述べ、慎重なトーンを強めた。
ジェファーソンはとりわけ、投資家が景気見通しを見直していることの証拠として、米国債のイールドカーブ全体で最近みられた利回りの上昇を挙げた。
こうした見通しの変化は、経済データが相対的に底堅い米国経済を示し続けているにもかかわらず、短期の米国債利回りを押し下げるのに役立った。
米雇用統計がビットコインの次の主要な材料に
焦点は、金曜の9月の米雇用統計(非農業部門雇用者数)レポートに移る。これが、財(債券)利回りの反転が続くかどうかを左右する可能性がある。
エコノミストは、米国経済が9月に約9万の雇用を追加したと見込んでいる。一方、失業率は4.1%のまま推移するとの予想だ。
木曜に発表された初回の失業給付申請件数は、雇用市場の大幅な悪化を示す明確な兆候はほとんど見られなかった。
申請件数は前回の198,000から予想の200,000を下回り、197,000へとわずかに減少した。4週間移動平均は202,500から200,000へ低下した。
予想を下回る給与・雇用者数のレポートになれば、FRBの追加引き締めに対する期待をさらに押し下げ、米国債利回りに追加の下押し圧力をかける可能性がある。
ただし、より強い内容なら、金融政策はより長く制限的である必要があるのではないかという懸念が再燃するかもしれない。
そのため、金曜の雇用データはビットコイン、米ドル、債券、株式にとって重要な短期の材料となる。
製造業は強さを維持、インフレ圧力が高まる中で
木曜の製造業データは、FRBの見通しをやや難しくした。
ISM製造業PMIは9月に54.5へ小幅に低下(54.6から)。ただし、景気の拡大と縮小を分ける50を十分に上回ったままだ。
新規受注は53.7から55.3へと強まった。
より大きな懸念は「価格」だった。
支払価格指数は71.1から77.9へ急上昇し、予想の72.3を大きく上回った。製造業セクター全体でコスト圧力が強まっていることを示唆している。
調査回答者は、商品価格が幅広く上昇したと報告し、市場がもうすぐの追加FRB利上げへの期待を引き下げている一方で、インフレ圧力が高止まりしているとの懸念を裏付けた。
フランス国債の売りが世界市場に新たなリスク
欧州市場も、景気のマクロの見取り図においてますます重要な存在になってきている。
ドイツの指標となる10年物国債利回りが約6ベーシスポイント下がったにもかかわらず、フランスの10年物国債利回りは木曜にさらに8ベーシスポイント上昇した。
これにより、フランスとドイツの10年物利回りのスプレッドは約135ベーシスポイントに拡大した。最近の多くの年で見られてきたおよそ50〜80ベーシスポイントのレンジを大きく上回っている。
フランス政府債務に関するクレジット・デフォルト・スワップ(CDS)スプレッドも、報道によれば13年ぶりの最高水準まで上昇した。
スプレッドの拡大は、欧州の国債リスクへの懸念を再燃させ、ユーロへの圧力につながった。
投資家が米ドルへと動いたことで、EUR/USDは約0.9%下落し1.1231ドルとなった。これはおよそ5カ月ぶりの最安値。
ビットコインにとっては、相反する力が生じている。米国の利回りが下がればリスク資産を下支えしうる一方で、欧州の金融ストレスが高まればドル需要が強まり、市場全体のボラティリティ(変動性)が広がる可能性がある。
中東の緊張がエスカレートし、原油が急騰
エネルギー市場は逆方向に大きく動いた。
WTI原油は当初1バレル当たり89ドルを下回ったが、その後反転して約92.63ドルまで上昇した。上昇率は2.5%。
ブレント原油は約3.6%上昇し、101.53ドルとなった。
反転は、米国による中東への軍事展開の増加に関する報道を受けて起きた。潜在的なエスカレーションや地域のエネルギー供給への懸念が再燃した。
原油価格の上昇は、より広いインフレ圧力に波及すれば、特に製造業データですでに投入コストの上昇が示されている局面では、FRBの見通しを複雑にし得る。
NEAR、セキュリティ上の出来事を受けて9%下落
暗号資産市場でも、NEARに関する別のセキュリティイベントが発生した。
ブロックチェーン調査者ZachXBTが、NEAR Intentsが約380万ドルを含むエクスプロイト(脆弱性悪用)を受けたと報告した後、NEARトークンはおよそ9%下落した。
その後NEAR Intentsチームは、Omniの預入・引き出しインフラとNEAR Intentsのスマートコントラクトとの相互作用に関わるセキュリティ上の出来事を検知したことで、サービスが停止されていたことを確認した。
チームは、コントラクト側の脆弱性はパッチ適用済みで、業務は再開される見込みだと述べた。
ビットコイン、四半期で42.7%の上昇を経てQ4へ
最新のマクロ不確実性にもかかわらず、ビットコインはここ数年で最も強い四半期の1つを終え、第4四半期に入る。
BTCは第3四半期に42.7%上昇した。2024年の第1四半期に68.7%上昇して以来、最も大きい四半期のパフォーマンスだ。
イーサ(ETH)もさらに好調で、第3四半期に70.8%上昇した。2021年の第1四半期以来の最大の四半期上げとなった。
ビットコインは現在、8万5,000ドル台半ばあたりで取引されている。市場が、米国債利回りの低下が今回の上昇(ラリー)を続けるのに十分な支えを提供できるかどうかを見極めているためだ。
当面の見通しとしては、金曜の米雇用レポートが主役になる可能性が高い。
FRBの見通しが急速に変わり、米国債利回りが数十年ぶりの高水準近辺で推移し、欧州の債券市場のストレスが高まり、ブレントでは原油価格が再び100ドル超へ戻っている中で、ビットコインの次の大きな動きは、暗号資産固有の材料よりも、世界の金利の方向性と米国の労働市場の動向に左右される可能性が高い。