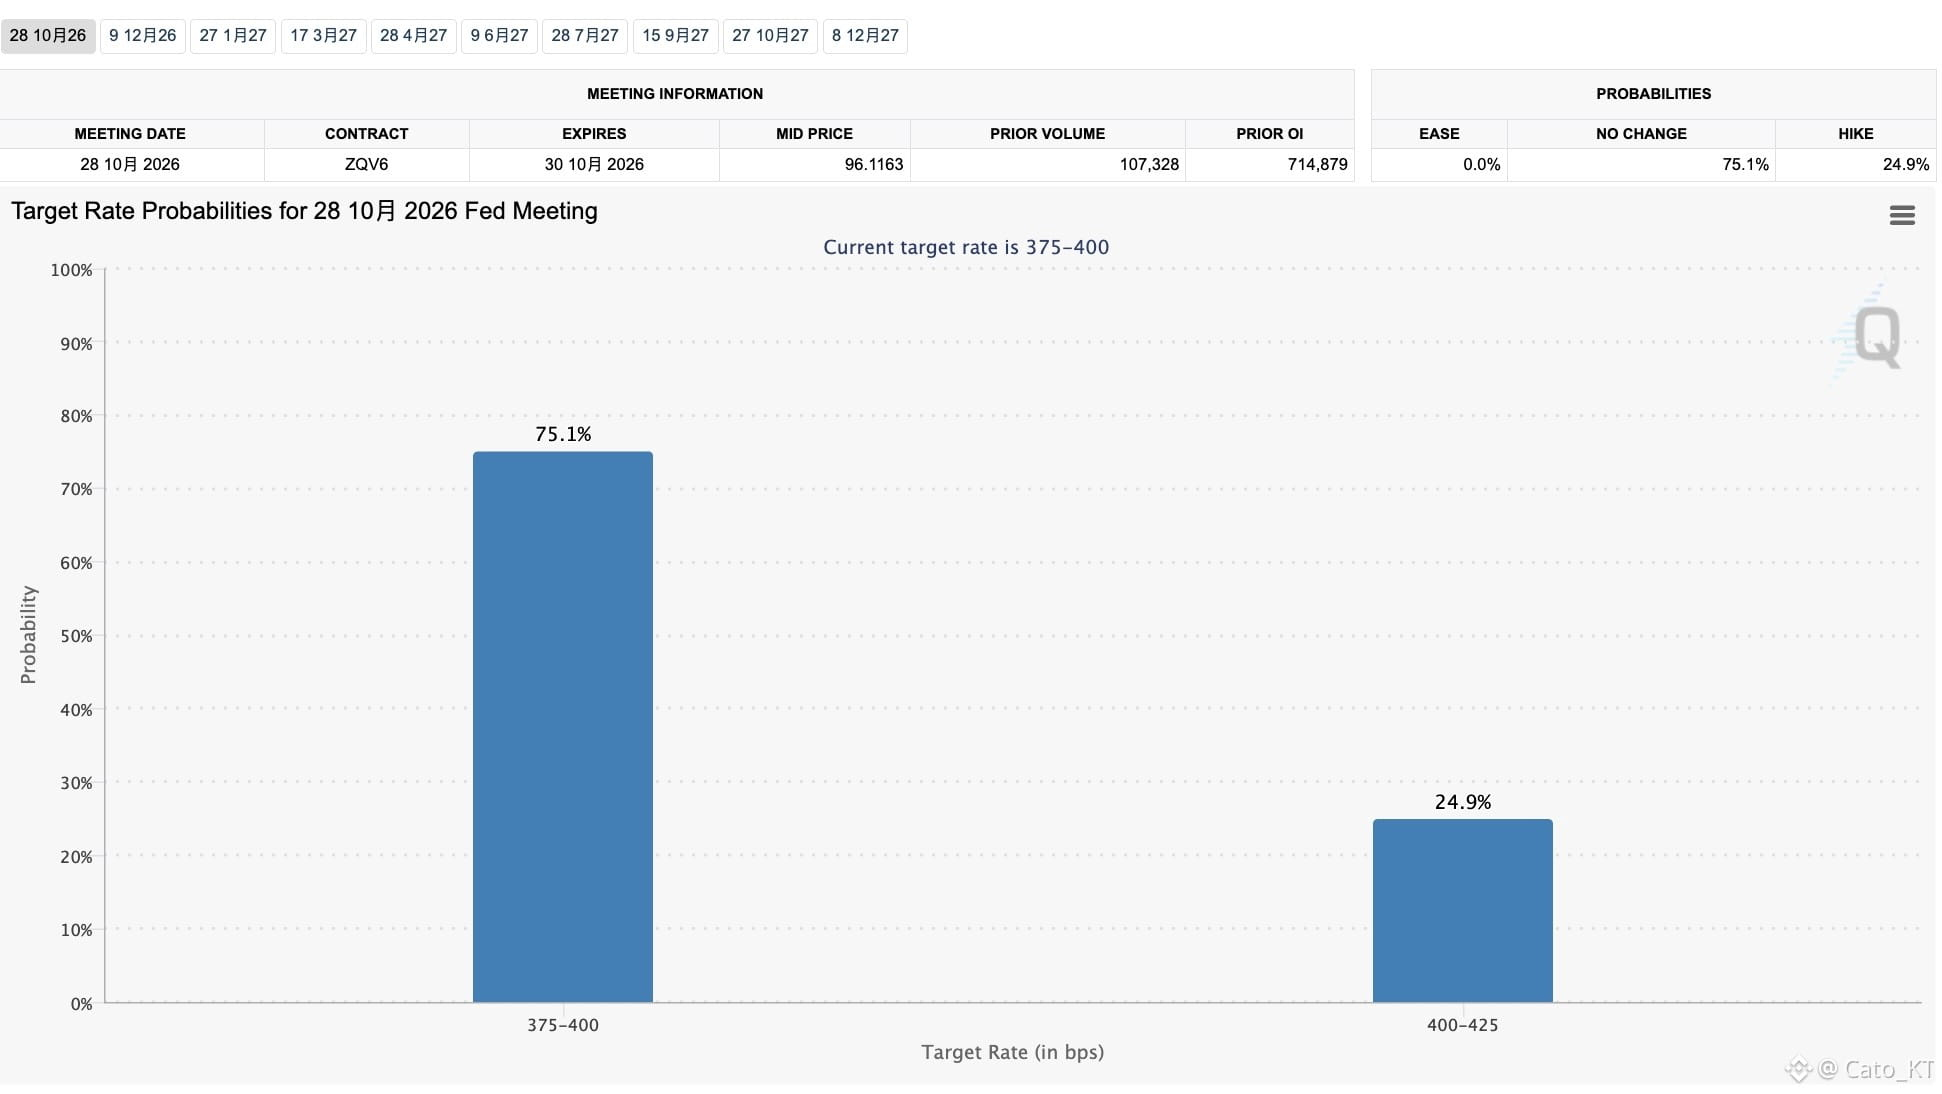
ニューヨーク連銀総裁ウィリアムズ+FRB副議長ジェファーソン。2人の2日間にわたる発言が、10月の利上げ確率を30%以下まで弱めることに成功した。
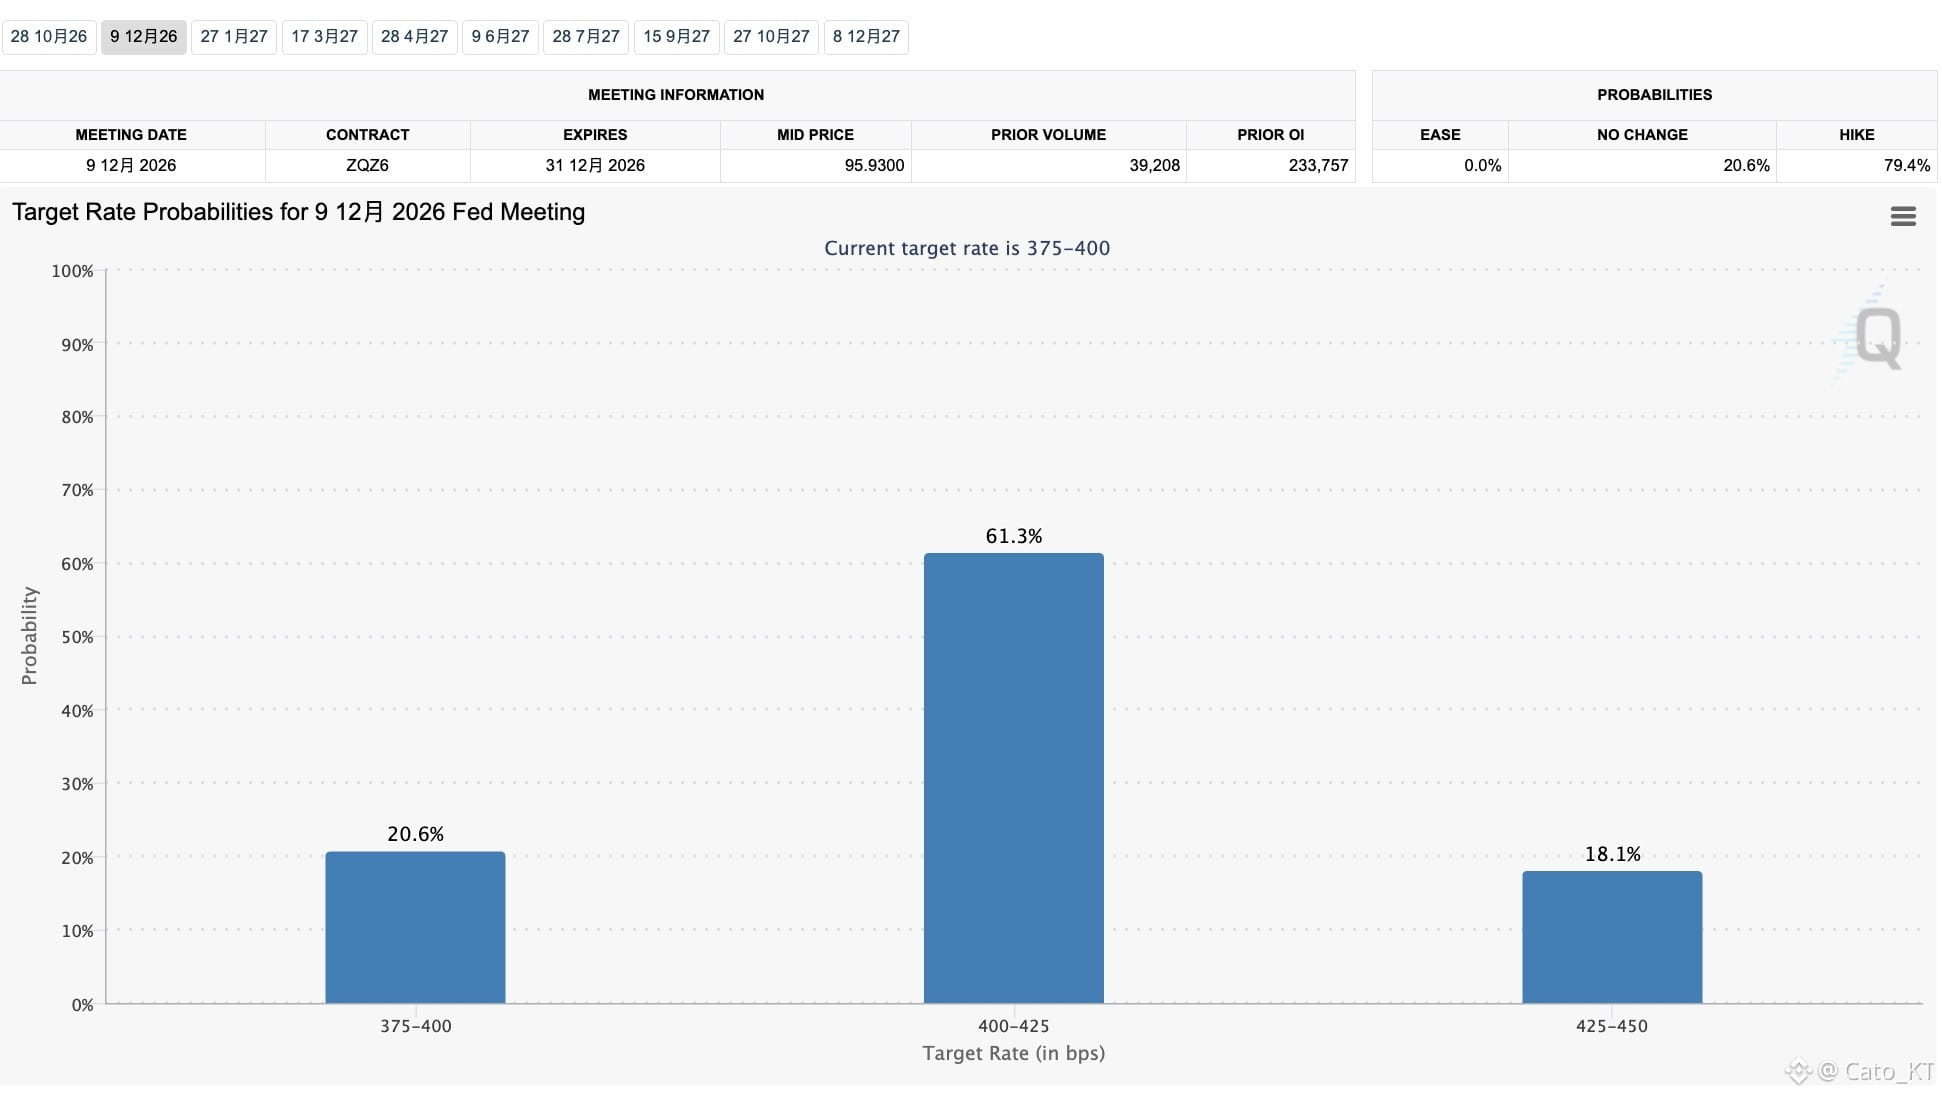
同時に、利上げ確率は12月へと“前倒し/シフト”され、確率は60%超まで引き上げられた。短期的には、米株が利上げ圧力を受けにくくなるとともに、債券市場の利回りが急騰する圧力もいったん抑えられた。
見ての通り、トランプ本人も、またFRBの理事たちも、確かに利上げを強く望んでいるわけではない。正確に言えば、市場が引き締めが強まる(タイト化する)という利率緊縮の予想環境の中で活況を呈することを望んでいない。
米株にとって人工知能は“背骨”だが、その背骨は利上げに耐えられない。あるいは、利上げサイクルの再来に耐えられない。だからこそ、FRBの重要人物が登場し、利上げの見通しを先送りし、さらにコアインフレの統計の集計基準を調整することで、市場の圧力を和らげたのだ。
今後の“連打”:原油価格の引き下げ+財務部(国庫)による買い戻しの強化+利上げしない/高金利を維持+エネルギー危機をやり過ごした後に利下げ見通しへ回帰——これが米株にさらなる成長の原動力を与える!
皮肉にも、ウォール街(当局)が数か月前に主張していた“フォワードガイダンスの減少”ではなく、結局はFRBの重要人物による予想調整の力に頼っている。そうでなければ、今の米株はもっと大きなプレッシャーを負っていたはずだ!#美国10年期美债收益率逼近5.3%