このラインが緩まない限り、リスク資産はなかなか本当の意味で気楽になれない。
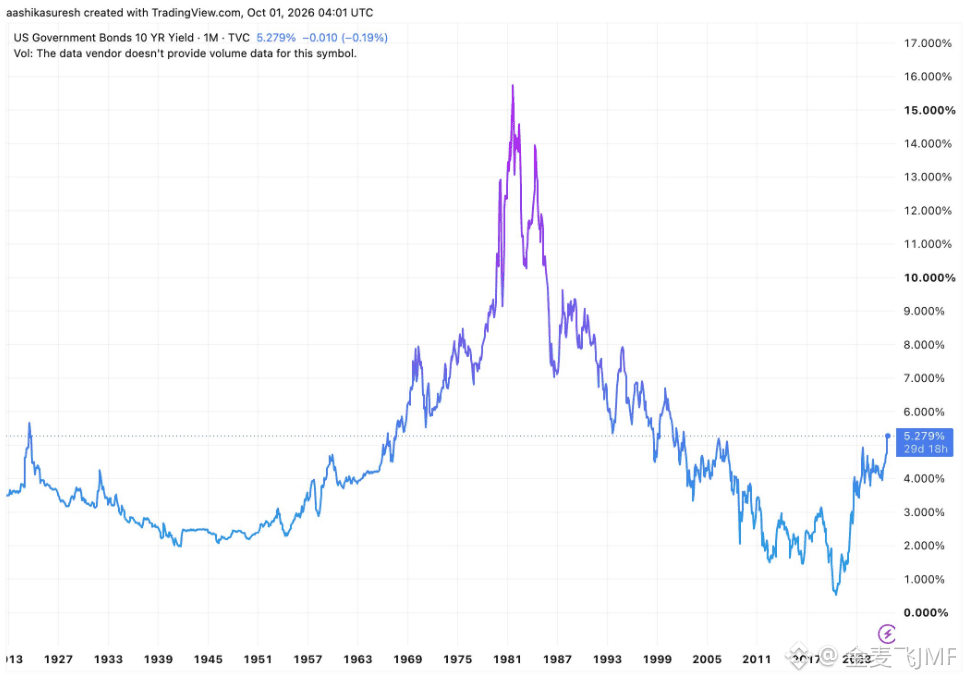
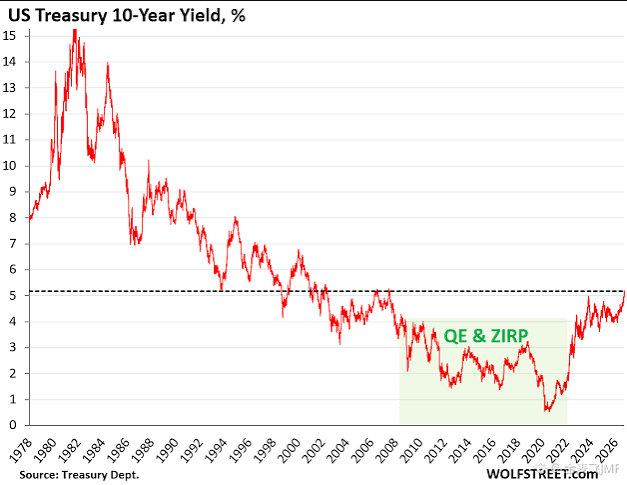
最新の相場では、米10年国債利回りが一時5.342%まで上昇し、2002年以来の高値を更新。その後、5.27%前後に戻った。
第3四半期の上昇幅も、今世紀に入ってからで最も強烈なものだった。
今回の厄介さは、PCEがすでに予想より穏やかで、10月に追加利上げする確率も下がっているのに、長期債利回りが依然として抑え込めないことだ。
市場が懸念しているのは、もはやFRBだけではない。
原油価格の高止まりがもたらすインフレ圧力、米国の継続的な国債発行、財政赤字、そしてAIやデータセンターによる巨額の資金需要。これらがすべて、長期の資金コストを押し上げている。
5.3%の10年物米国債は、マーケットにとって小さな数字ではない。
それは直接、住宅ローン、企業の資金調達、そしてバリュエーションの割引率を引き上げる。しかも米国債そのものが、5%以上の“無リスク収益”を提示できる。株式や暗号資産が資金を呼び込み続けるには、より高いリターン見通しを出す必要がある。
だから今、注目すべきは「FRBがさらに利上げするのかどうか」だけではない。長期金利が本当に頭打ちになる時期をいつ迎えるかだ。このラインが緩まない限り、リスク資産は徹底的に気楽になれない。#美国10年期美债收益率逼近5.3%