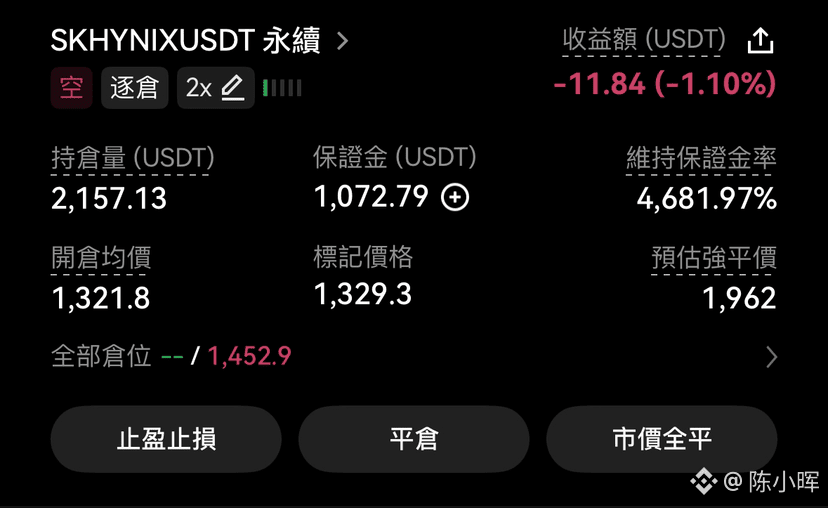
たった今、ミクロンの決算を見て、いくつかのポイントを整理しました。$MU
売上:コンシューマー向けは、シェアがほぼなくなってきている。今はデータセンター向けが中心です。
決算の長期契約は、おおよそ30年分の売上の4分の1まで固定されていて、
保証金は320億、委託金の回収(代金回収)が1500億です。およそ1.7成(=17%)のデポジット。
増産の制約で今重要なのはクリーンルームが足りないことですが、クリーンルームの建設期間はおよそ2〜3年で、対応するストレージは24年から始まります。これでだいたいOKです。クリーンルームの設備自体はそこまで不足していなくて、不足しているのは人と時間です。計算すると、物理的な上限の時期もだいたいこのタイミングです。
また、データセンターの周期も2〜3年です。データセンターの現状の制約は、電力網の系統連系の待ち行列(並ぶ順番)にあります。これは物理的な限界で、ストーリーで解決できる類のものではありません。なので計算上の算力はまだ足りないが、本質的にはデータセンターの系統連系の承認が下りないことに起因しています。
もし工場(建屋)を建てたのに使えないなら、自分にとっては先にチップを買っても大きなメリットはありません。だから、ロック(発注固定)+データセンターの系統連系の待ち行列を抑えるのが一番合理的です。
従って、注目ポイントはデータセンターの系統連系のスピードです。これが最も難しく、3〜5年は待つ必要があります。その3〜5年の間に、ストレージの価格が下がってから買うことも可能です。
つまり、期間としては供給が少し空く(余力が出る)必要がある。短期では反発の可能性もありますが、空間(余地)としては十分ではありません。
ただし、ミクロンは少なくともアメリカ本土なので、やはりウエハ(/競合)としてはヒュニックスではなく…(空海力士)
#美光业绩超预期并上调指引