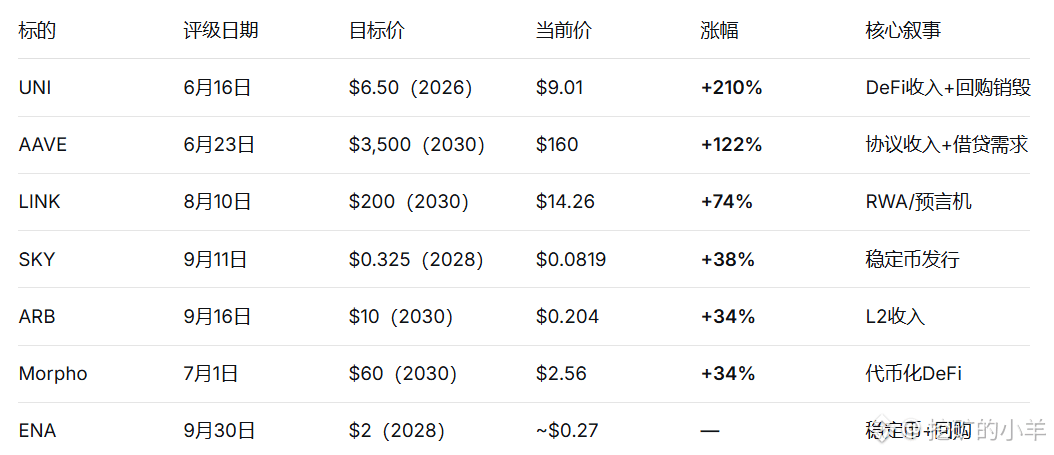
六笔评级,六次兑现。胜率100%。
渣打数字资产研究主管Geoffrey Kendrick的研报,估值叙事高度集中在这三个方向:
第一条:DeFi收入。
AAVE的收入模式与借贷活动和存款高度相关,协议增长直接转化为代币上涨。研报发布时约70美元,现在160美元。122%。
第二条:代币回购。
UNI是这条线最狠的案例。2025年12月激活fee switch后,约六分之一的swap费用用于回购并销毁,供应量从10亿降到8.95亿。210%的涨幅,是回购烧出来的。
第三条:RWA/稳定币。
LINK的200美元目标价,背后是代币化资产从3400亿增长到4万亿的假设。ENA被定位为第四大稳定币发行商,USDe是市值最快达到100亿美元的稳定币。
8月中旬,Kendrick公开说了一句话:
"UNI 2030年底100美元的目标价,可能过低。"
理由是Uniswap在Robinhood Chain上赚取的手续费正在快速销毁代币,销毁速度超出预期。
为什么渣打敢在6月就覆盖UNI和AAVE,而99%的人在9月才追进去?
因为大多数人看的是价格,渣打看的是收入。
UNI的回购数据、AAVE的借贷量、LINK的预言机调用次数、ENA的稳定币发行规模——这些东西不需要等K线告诉你。
数据在价格之前动。收入在叙事之前动。
渣打覆盖的7个标的,不是随机选的。每一个都能回答三个问题:
有没有真实收入?
有没有回购机制把收入还给持币者?
有没有RWA/稳定币的长期叙事?
DeFi收入、代币回购、RWA/稳定币。渣打已经覆盖了7个,下一个可能在哪?
看看还有哪些协议有真实费用收入但还没被机构覆盖,哪些刚宣布回购计划,哪些在稳定币赛道卡住了位置。
渣打今年的山寨币评级胜率100%,但这不是让你去抄作业。
是让你看懂一件事:当传统金融最保守的银行之一,开始用DCF模型给DeFi协议估值的时候,这个赛道就已经不是"赌场"了。
数据不会说谎。说谎的是只看价格不看逻辑的人。