
ビットコインは、二つの異なる方向から引っ張られる市場環境のなかで第4四半期を迎えます。
一方では、米国のインフレ統計が予想を下回りました。他方では、米国債利回りが高止まりし、リスク資産への圧力となっています。同時に、米国の現物ビットコインETFを通じた機関投資家の需要も、市場を語るうえで重要な要素であり続けています。
したがって、第4四半期の重要な問いは、ビットコインが上昇できるかどうかだけではありません。
より重要な問いは、改善するマクロ環境と持続的な現物需要が十分にかみ合い、市場の次の局面を支えられるかどうかです。
1. PCEの鈍化が市場に一息つく余地を与える
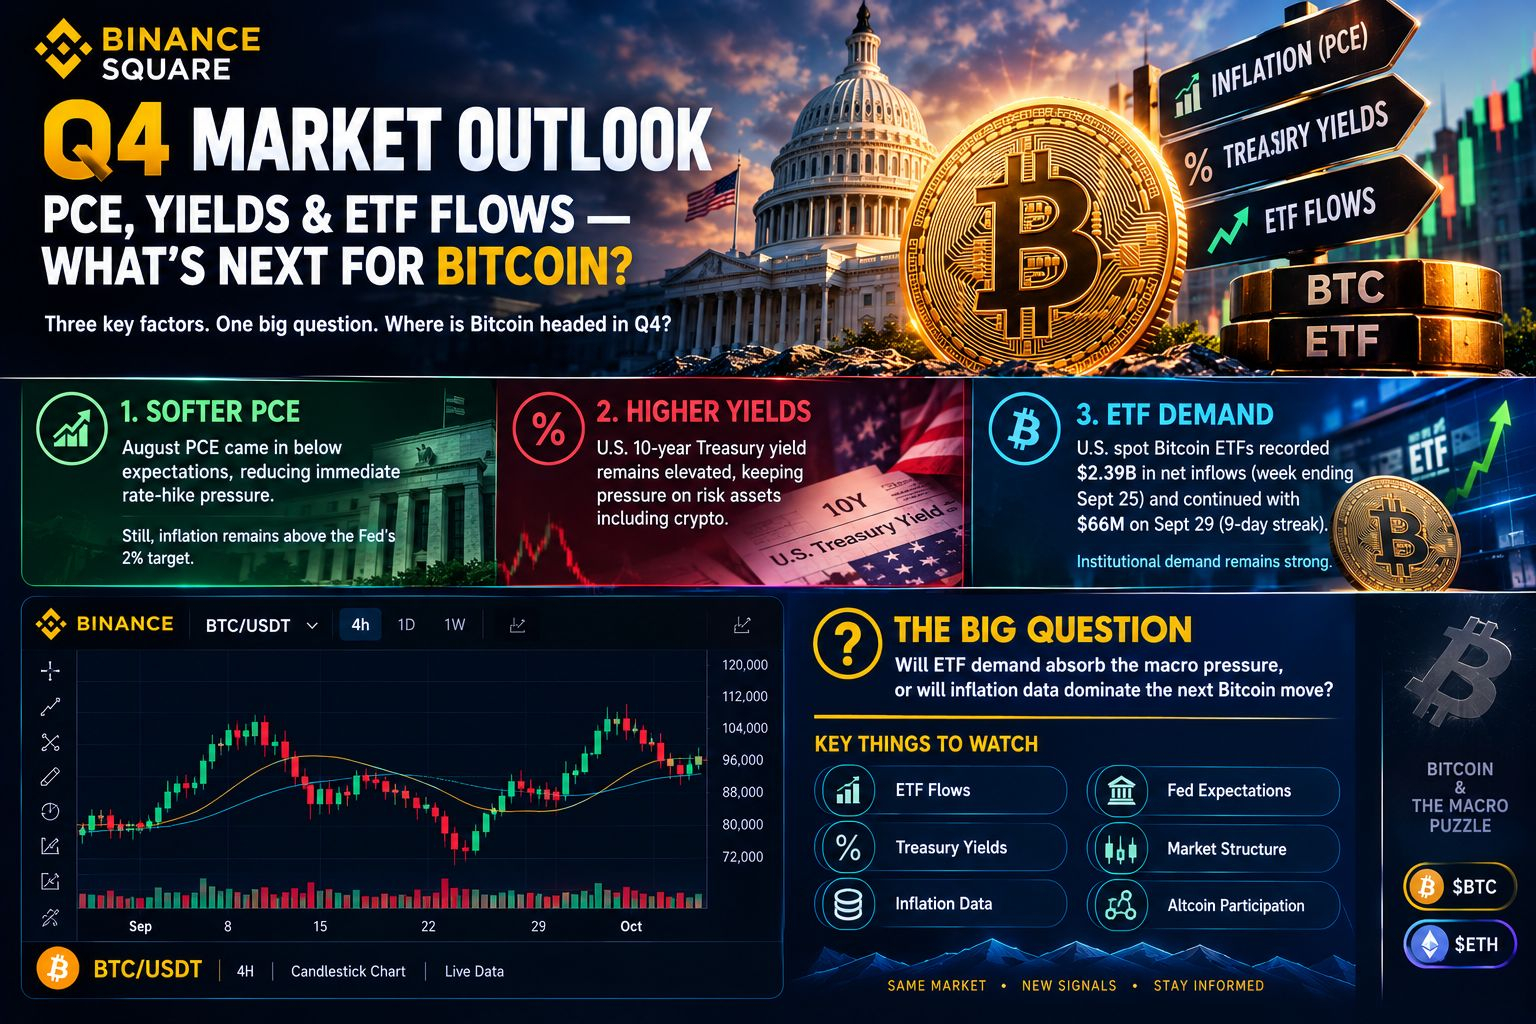
8月の米個人消費支出(PCE)統計は、リスク資産にとってより追い風となるシグナルを示しました。
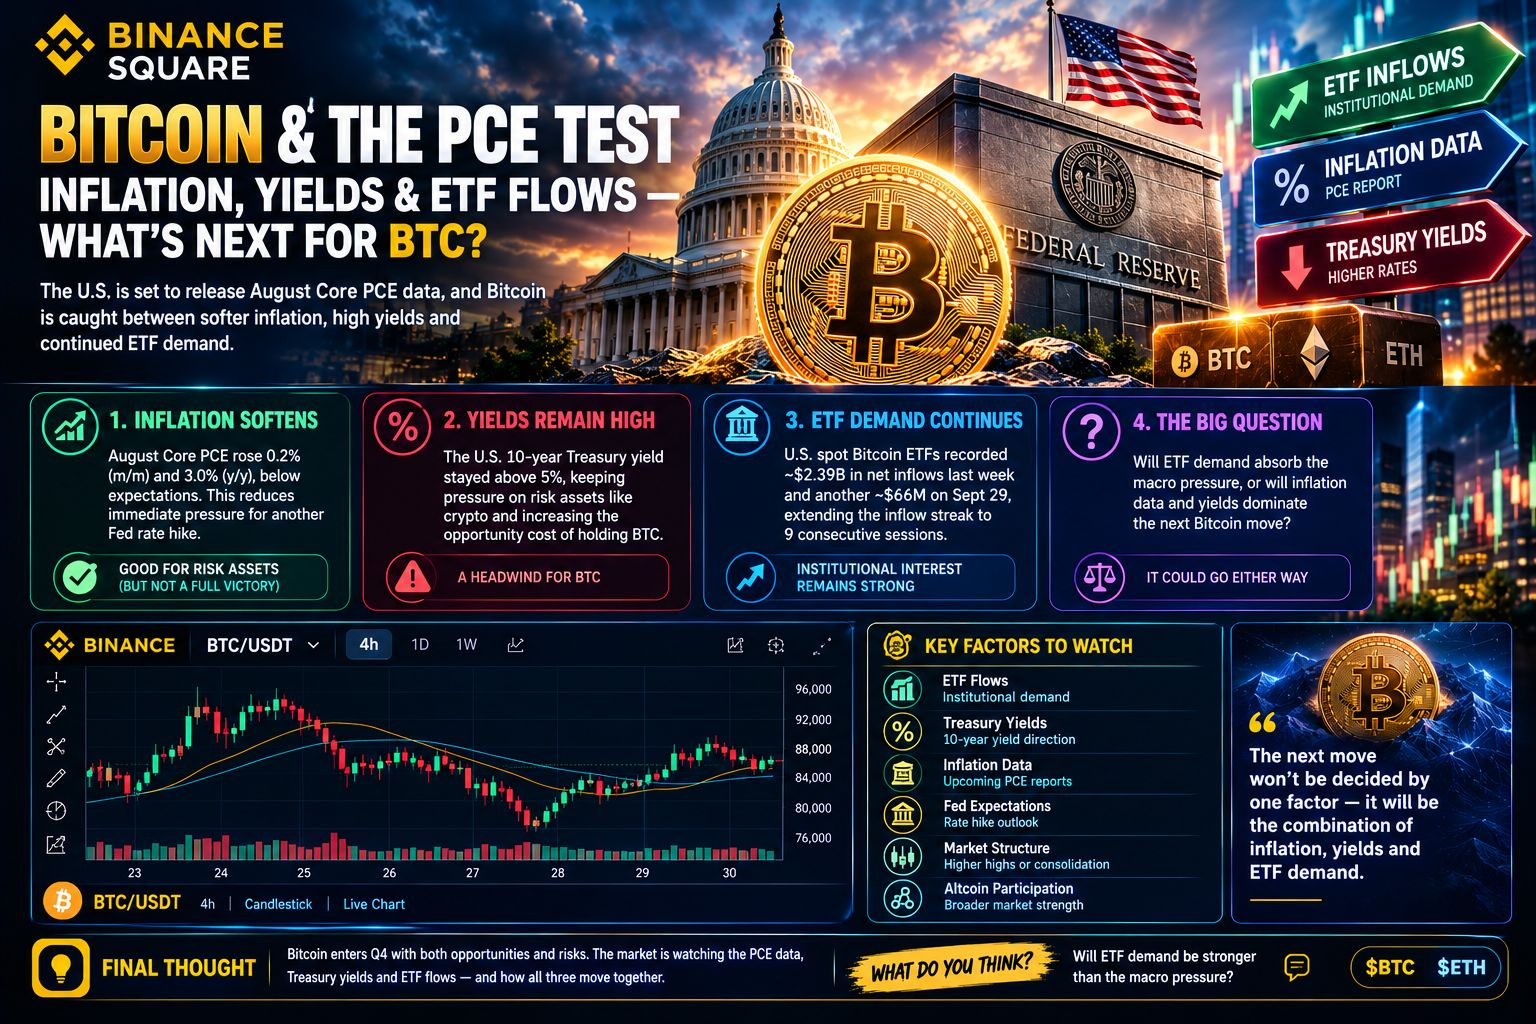
総合PCEは前月比0.3%上昇し、コアPCEは0.2%上昇しました。年間コアPCEは3.0%と報告され、エコノミストの予想を下回りました。
インフレ率の鈍化を示す結果を受け、FRBが10月に追加利上げを行うとの見方は一部後退しました。
ビットコインにとって重要なのは、金融政策や流動性の状況が、投資家の高リスク資産への投資姿勢に影響を与えるためです。
ただし、インフレ指標が一度軟化しただけで、根強いインフレ問題が解消されるわけではありません。コアインフレ率は依然として米連邦準備制度理事会(FRB)の目標である2%を上回っており、今後のインフレ統計も引き続き重要です。
2. 米国債利回りは依然として大きな変動要因
PCE統計への好反応だけでは、債券市場からの圧力を取り除くには至りませんでした。
米国債利回りは高止まりし、直近の取引では10年債利回りが5%を上回りました。
利回りの上昇は、従来型の利息収入を生まない資産を保有する機会費用を高める可能性があります。その結果、ビットコインをはじめとするリスク資産にとって厳しい環境となり得ます。
つまり、第4四半期は二つの力がせめぎ合う展開になる可能性があります。
利上げ見通しの後退と、高止まりする米国債利回り。
インフレの鈍化が続き、最終的に利回りが低下すれば、金融環境は暗号資産にとってより追い風となる可能性があります。
利回りが高止まり、またはさらに上昇すれば、ETF需要が堅調でも、ビットコインは引き続き変動の激しい局面を経験する可能性があります。
3. ETF需要は依然として重要なシグナル
機関投資家によるビットコイン需要は、2026年を通じて最も強い構造的テーマの一つであり続けています。
複数の報道機関が伝えた市場データによると、米国の現物ビットコインETFは、9月25日までの週に約23億9,000万ドルの純流入を記録しました。
資金流入は、ビットコイン価格が軟調な時期でも機関投資家の需要が消えていないことを示しました。
さらに最近では、9月29日に米国の現物ビットコインETFが約6,600万ドルの純流入を記録し、報告されている資金流入の連続記録は9取引日に伸びました。
ただし、ETFへの資金流入を、ビットコイン上昇の保証と解釈すべきではありません。
資金流入が好調でも、レバレッジ、デリバティブのポジション、マクロ経済情勢、利益確定、全体的な流動性などの影響を受けるため、価格が下落することはあります。
重要なシグナルは、強いETF需要が続くなかで、ビットコインが市場構造を維持できるかどうかです。
4. ビットコインの次の局面は現物需要次第か
現在の市場で興味深い点の一つは、機関投資家の需要と短期的な値動きに差があることです。
ビットコインは8万ドル台前半から半ばで取引される一方、機関投資家の資金フローはプラスを維持しています。
ここから重要な点が見えてきます。
資金が市場に流入していても、すぐに持続的な価格上昇につながるとは限りません。
これは、既存の売り圧力が需要の一部を吸収していることを示している可能性があります。
そのため、トレーダーや投資家にとっては、ETFの資金フローと値動きの関係を見るほうが、どちらか一方の指標だけを見るより有益かもしれません。
ETFへの資金流入が続くなかで、ビットコインが高値と安値を切り上げ始めれば、市場構造は強まる可能性があります。
価格が苦戦するなかで資金流入が弱まれば、市場は再びもみ合い局面に入るリスクが残ります。
5. イーサリアムはどうなる?
イーサリアムは、ビットコインとは異なる状況で第4四半期を迎えます。
ETHも四半期を通じて好調でしたが、その値動きはビットコインと同じではありませんでした。
注目すべき主な点は、$BTC に対するETHの相対的な強さ、ETFの資金フロー、デリバティブのポジション、そして大型アルトコインへ資金がより広く移り始めるかどうかです。
流動性環境の改善はイーサリアムに追い風となり得ますが、ビットコインやほかの主要な暗号資産と投資家の注目を奪い合うことにもなります。
そのため、ビットコインの強さが市場全体に同じように波及すると決めつけず、$BTCとあわせて$ETH を注視する価値があります。
6. 第4四半期に注目すること
単一の価格目標に注目するのではなく、市場の状況をより明確に把握するため、次のシグナルに注目しましょう。
1. ビットコインETFの資金フロー
機関投資家の資金流入は続いているのか、加速しているのか、それとも弱まっているのか?
2. 米国債利回り
10年債利回りは低下し始めるのか、それとも高止まりするのか?
3. インフレ統計
今後のインフレ統計は、鈍化傾向を裏付けるのか?
4. FRBの政策見通し
市場は追加利上げの見通しを引き続き引き下げるのか?
5. ビットコインの市場構造
BTCは高値と安値を切り上げるのか、それともレンジ内で推移するのか?
6. アルトコインへの資金参加
強さはビットコインに集中したままなのか、それとも市場全体に広がるのか?
まとめ
ビットコインは、追い風と逆風の両方があるなかで第4四半期を迎えます。
インフレ率が予想を下回ったことで、FRBによる追加引き締めをめぐる当面の圧力は一部和らぎました。一方、ETF需要が続いていることは、機関投資家の関心が依然としてあることを示しています。
同時に、米国債利回りが高く、インフレ率がFRBの目標を上回っているため、マクロ環境はまだ完全に見通しが立っているわけではありません。
私が注目すべきだと考える最も重要な組み合わせは、シンプルです。
ETF需要+米国債利回り+ビットコインの市場構造。
この3つのシグナルがそろって市場にとってより好ましい方向へ動き始めれば、市場は新たな局面に入る可能性があります。
両者の動きがまちまちのままなら、もみ合いとボラティリティが続く可能性があります。
暗号資産市場は急変することがあるため、取引を決める前に、必ずリアルタイムのチャートと最新データを確認してください。
第4四半期のビットコインにとって、ETF需要の継続と米国債利回りの方向性のどちらがより重要だと思いますか?
ご自身で調査してください。本記事は市場に関する教育と議論を目的としており、投資助言ではありません。

