
#美光业绩超预期并上调指引
ストレージ業界の“スーパーサイクル”は本当に永続できるのだろうか?
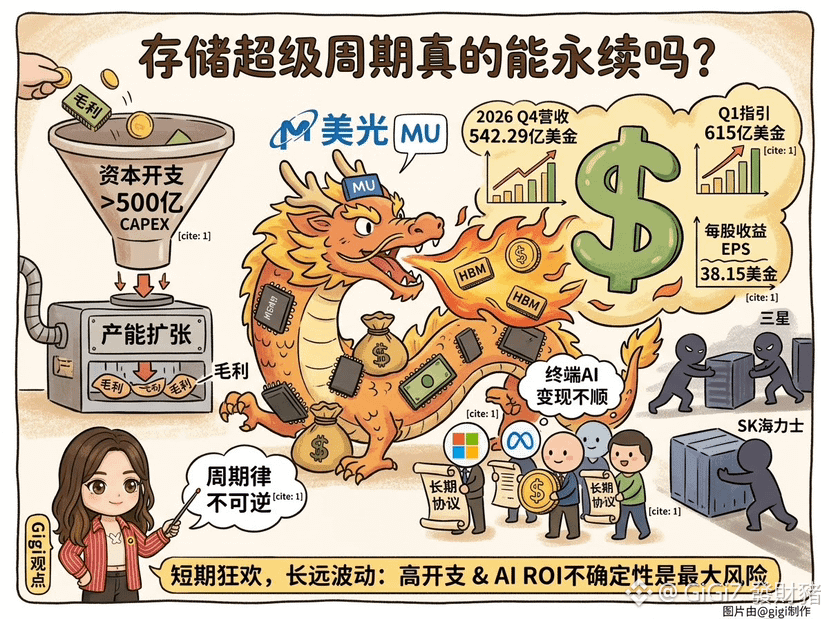
ミクロンの最新決算はかなり驚異的です。第4四半期の売上高は542.29億ドルで、次四半期のガイダンスは直接615億ドルまで引き上げられ、四半期EPSは38.15ドルです。 $MU
同社はさらに、26件の長期協定(長協)を獲得し、1500億ドルの受注をロック。加えて、2027年・2028年の需給逼迫は今年よりもさらに深刻になると断言しています。
注目すべき変数は3つあります。
第一に、顧客の耐性
ミクロンは長期協定で短期の利益を確保しましたが、テック大手がストレージコストを狂乱的に肩代わりする前提は、エンドAIが継続的に収益化できることです。もし下流のROIが想定に届かなければ、この買い手側による買い取りモデルはいつでも火が消える可能性があります。
第二に、設備投資が浸食
ミクロンの今後の資本支出は500億ドルを超える見込みです。設備増強に伴う巨額の減価償却コストは、見積もり(価格)の上振れが鈍化した場合、粗利率の“底打ち後の反転上昇”という約束を、実現させるのが非常に難しくなるでしょう。
第三に、景気循環の“法則”は消えない
現在はHBMとハイエンドDRAMが極めて逼迫していますが、サムスンおよびSKハイニックスの新規供給能力がリリースされれば、需給のバランスは想定より早く崩れるかもしれません。 $SKHY
短期のミクロンのキャッシュフローは依然として圧倒的だと予想されます。株価は高値を維持するでしょう。しかし、市場の焦点は「業績がどれほど良いか」から「この高値はどれくらい持つのか」へと移っています。巨額の設備投資と、エンドAIの収益化の不確実性――これらが今後最大の変動要因になるはずです。
DYOR