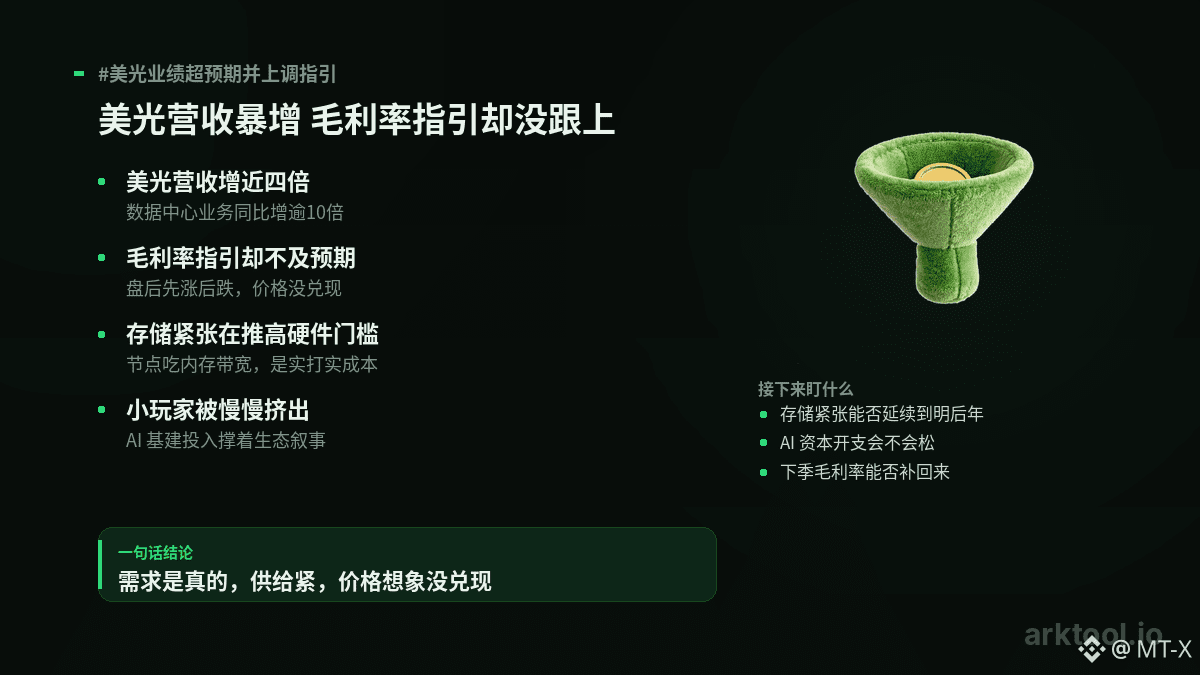
この決算資料、数字がかなり強いです:単四半期の売上高は前年同期比で約4倍、データセンター領域の中核事業の四半期売上高は前年同期比で10倍超。次の四半期の収益ガイダンスも予想を上回りました。ですが、粗利益率のガイダンスが追いつかず、取引時間外では一度上昇したものの、その後下落しています。
一言でまとめると:需要は本物だが、価格面の想像余地はまだ実現していない。
市場が知りたいのは「どれだけ高く売れるか」。会社が出してきたのは「どれだけ売れるか」です。CEOは、再来年にかけてストレージがさらに逼迫する見通しだと述べています。この言葉の重みは――需要が頭打ちというより、供給が追いつかないからだという点にあります。
これは暗号資産との関係でいうと、ハードウェア面の話です。
$SOL のような高スループットのパブリックチェーンでは、検証ノードがメモリと帯域を食うため、ハードウェアは実際の運用コストになります。メモリの値上がり、供給の逼迫は、ゆっくりとノードの参入条件を引き上げ、中小の参加者を外へ押し出していきます。同時にAIは、このチェーンのエコシステムで何度も語られる“物語”であり、AI基盤(インフラ)への投資が流れ続けるからこそ、次の話ができる状態になっています。
これからは3点を注視:ストレージ逼迫がどこまで続くのか、AIの設備投資(キャピタル・エクスペンディチャー)が緩むのか、粗利益率が来四半期に取り戻せるのか。暗号資産側は直接連動してはいませんが、テック株のリスク選好が先に全体市場へ波及し、その後、値動きの大きい公チェーン資産に伝わっていきます。
#美光业绩超预期并上调指引