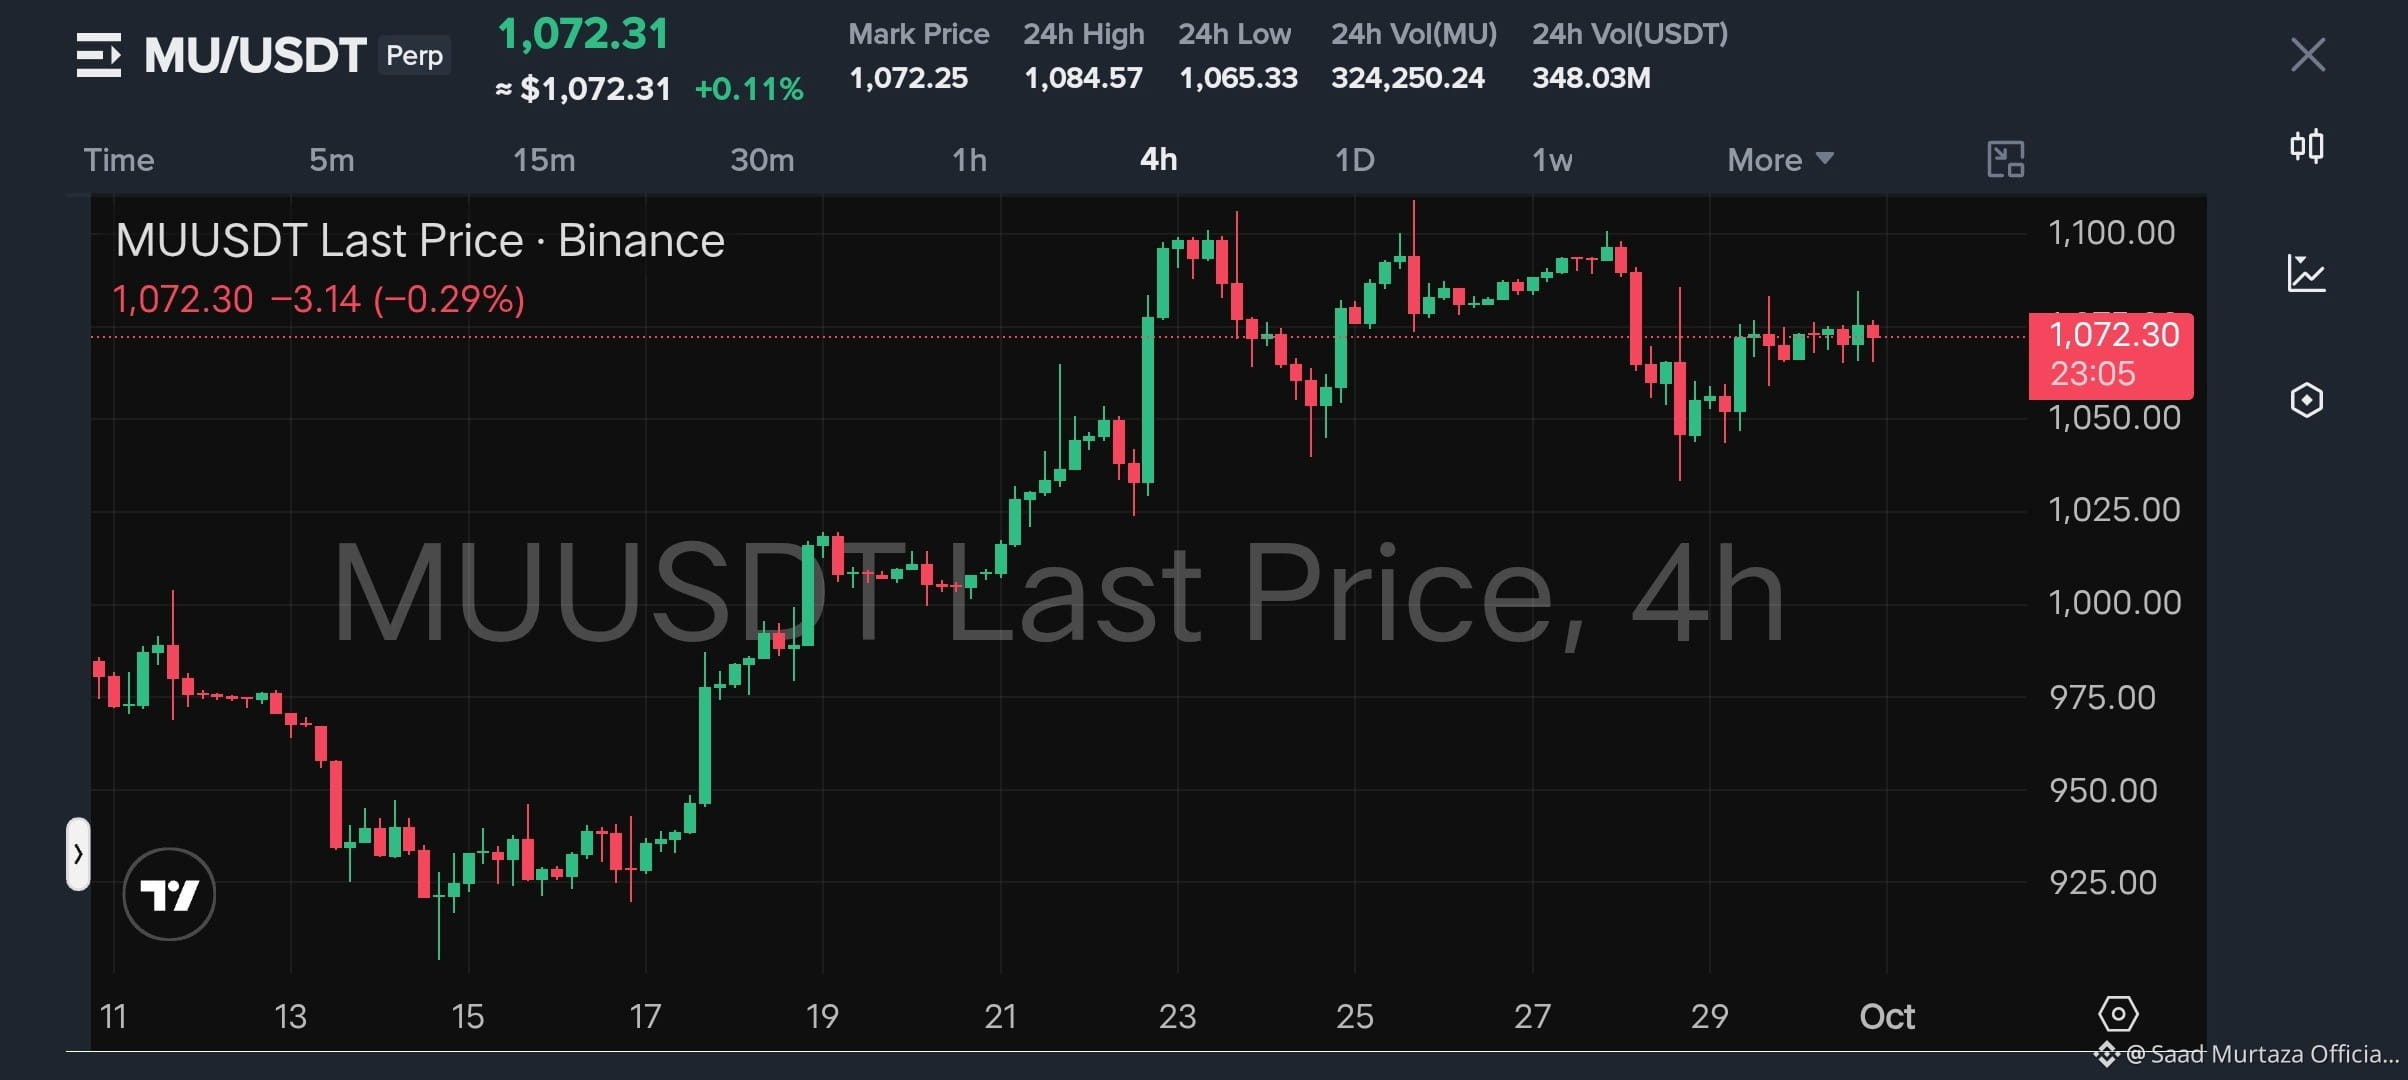
$MU はすでに極めて高い期待を背景にQ4決算へ突入する。マイクロンは約500億ドルの売上と、非GAAPの粗利益率86%を見込んだ。一方コンセンサスは売上約510億ドル、EPSは約31.5。
私は強気だが慎重でもある。AI主導によるメモリー不足が主なカタリストであり、アナリストは需給の逼迫(タイトさ)が2027年まで続くと見ている。HBM需要と、DRAM/NANDの価格上昇が続けば、粗利益率は高水準を維持できる可能性がある。
MUの取引では、決算前の値動きを追いかけるのは避けたい。リスクを抑え、決算のギャップとガイダンスに反応するほうが良い。より強い想定の粗利益率ガイダンスを伴う決算上振れなら継続を後押しするだろうが、先行きのガイダンスが弱い場合は「売り・ニュース」が急激に出る可能性がある。
より大きな疑問は、86%超の粗利益率を実際に維持できるのかという点だ。価格のタイトさが続き、HBMが容量を取り続けるなら、メモリーのスーパーサイクルは過去のサイクルよりも大幅に長い走る余地があるかもしれない。
見通し:主要サポートを上回って強気。ただし、決算後の値動きで取引を確認する。
$MOVR
$SOON
#EarningsSeason #MU #Micron #Stocks #AI