
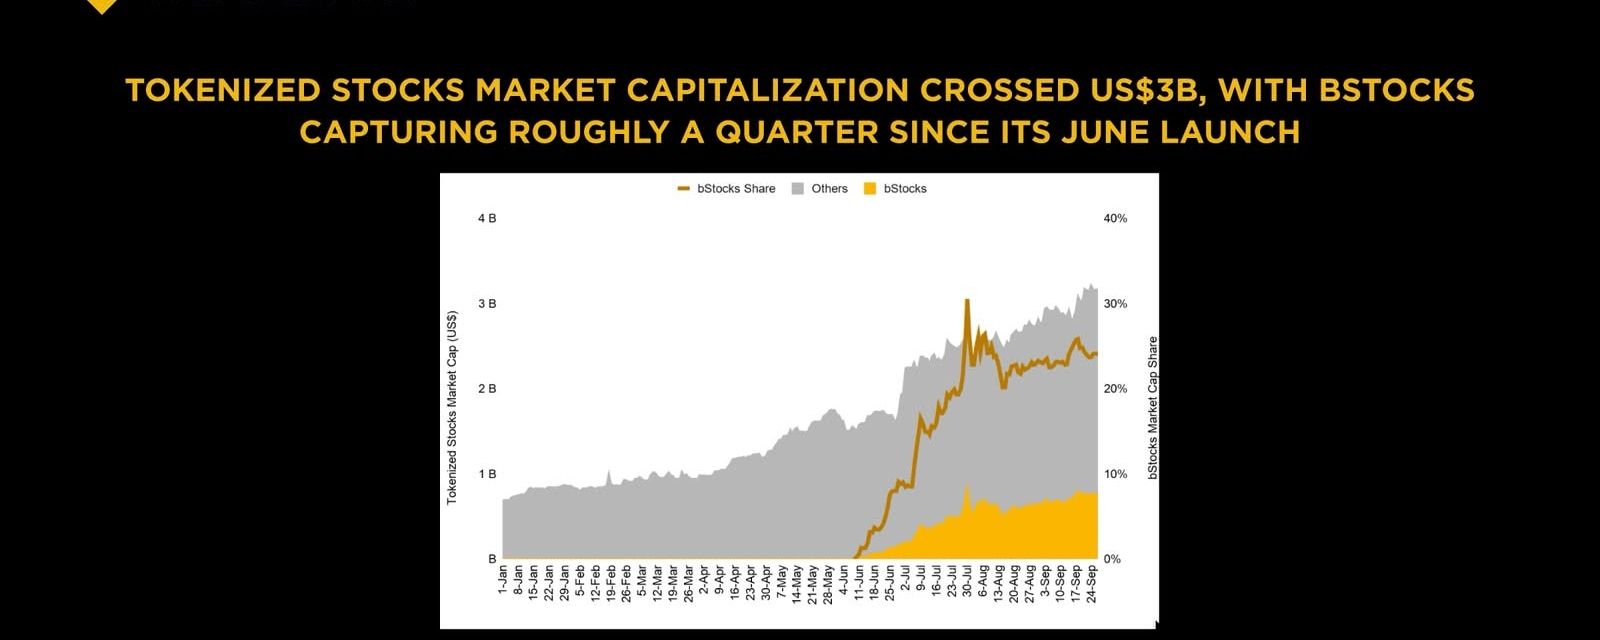

正直に言うと、1年前はトークン化された株式はただの別の暗号通貨ブームの言葉だと思っていました。カンファレンスで話題になるけれど、実際には誰も使っていないような。ところが、Binance Researchの数字を見て考えが変わりました。トークン化された株式の総額は合計で30億ドルを超えたのです。1月からは4倍以上に伸びています。これは、現実世界の実物資産市場全体の成長(それ自体50%増で380億ドル)よりも速い。bStocksだけでも6月にローンチされ、すでにその30億ドルの約4分の1を占めています。これで私は立ち止まり、注意を払うようになりました。
では、トークン化株とは何でしょう?実在する企業株の価格に連動するブロックチェーン・トークンです。あなたがトークンを買うと、それが表す株(AppleやTeslaなど)のように動くはずです。売り込みはシンプルです。株へのエクスポージャーを、オンチェーンで得られます。24/7取引。即時決済。そしてDeFiで使えます。最後の部分が本当に人々をワクワクさせます。単に株を持って待つのではなく、それを担保に借りたり貸したり、あらゆるオンチェーンの戦略に使ったりできるかもしれない。少なくとも、その発想です。
成長は本物です。Ondo Financeは約9億5,700万ドルで首位。BinanceのbStocksが6億2,200万ドルで2番手。Backed FinanceのxStocksはそのすぐ後ろで6億ドルです。彼らは合わせて市場の約77%を支配しています。トークン化株のオンチェーン移転は、Q3に1,000億ドルに達しました(Q1の60億ドルから増加)。これは“保有しているだけ”ではありません。“実際に使っている”ということです。そしてbStocksは、オンチェーン上で最も送金(移転)されたトークン化株になりました。これは、放置されているだけでなく利用されていることを示しています。
でもここがポイントです。私は十分に長くクリプトにいて、急成長の裏にはだいたいゴチャゴチャした問題が隠れていることを知っています。そしてトークン化株には、大きな問題がいくつかあります。時価総額のチャートでは見えてこないタイプの問題です。だから、私が“本当の課題”だと見ていること、そして人々がそれに対して何をしているのかを順に見ていきましょう。
最初の問題は規制です。SECは2026年1月に、株式をトークン化しても法律が変わるわけではないことを明確にしました。トークン化された株式は、やはり有価証券です。従うべきルールは同じです。ここには妙な緊張が生まれます。トークン化株の狙いは、24/7の取引、即時決済、そしてDeFiの合成可能性です。しかしルールはT+1の決済、中央集権的な清算、そして“間にいる”ブローカー前提で作られています。それを無視するわけにはいきません。SECはまた、発行体主導のトークン化と第三者によるトークン化の間にも線を引きました。発行体主導とは、会社自身が関与し、株主との関係が保たれるということです。第三者方式では、別の誰かが株価に連動するトークンを作り、実際の権利が何も付かない可能性があります。これは大きな違いです。AMCのCEOであるAdam Aronは、Robinhoodが会社の関与なしにAMC株へのエクスポージャーを作ったことに腹を立てました。彼は、それが企業と実際の株主の関係を損なうと感じたのです。
そして2026年9月に、SECが意外なことをしました。5年の免除を発行し、適格な会場がオンチェーンでトークン化された米国株を取引できるようにしたのです。これは正式なルール作りではありません。暫定的なサンドボックスです。ガードレールもあります。トークン化株は、配当や議決権など、従来のものと同じ権利を提供しなければなりません。プラットフォームは上場前に会社へ通知し、会社が30日以内に異議を唱えれば、その会社の株は上場できません。実際の所有を伴わずに価格だけを追跡する合成トークンも認められていません。取引量の上限もあります。SEC委員長のPaul Atkinsは、これは今日の技術を“標準として固める”ものではないと言いました。これは一時的なステップです。私はその捉え方が正しいと思います。テストです。最終解ではありません。
2つ目の問題は権利です。これが私を一番悩ませます。2026年中頃のHTXレポートによれば、トークン化株の権利の90%は、実質的に中身のない“空っぽの殻”だということです。つまり、ほとんどのトークン化株は議決権をあなたに与えません。配当も奇妙に扱われます。あるプラットフォームでは現金を払う代わりに、あなたのトークン残高を増やすだけです。株式分割や合併のような企業行動も大混乱になります。Ondoのトークンは、BVIの事業体が発行するローン・ノートであって、直接の株式ではありません。Robinhoodは当初、そもそも議決権を一切提供していませんでした。のちに、AMCの件での対立の後、1対1の償還と議決権を追加すると述べました。しかしそれは“後追い”であって、“先回り”ではありません。核心の問いは簡単です。あなたがトークン化株を買ったとき、本当にその会社の一部を所有しているのでしょうか? それとも“約束”を買っているだけなのでしょうか?これらの多くのプロダクトでは答えがはっきりしません。そしてそれが問題です。
Ondoはこれを、ワンルーフで全部やることで直そうとしています。彼らはOasis Pro Marketsを買収し、SECのブローカー・ディーラー、ATS、そして移転代理人(トランスファーエージェント)のライセンスを手に入れました。2026年2月にSECへの登録届出書を提出しています。つまり連邦レベルの報告対象です。ブローカー・ディーラーが実株を保管(カストディ)します。各トークンは、その株に1対1で裏付けられています。配当、株式分割、市場の営業時間の扱いにはChainlinkオラクルを使います。さらに、Ondo Intelligent Portfoliosも立ち上げました。これは、単一のオンチェーントークンに組み込まれた、プロが運用するポートフォリオです。最初の3つはBlackRockの戦略に基づいています。これは大きな意味があります。機関投資家のポートフォリオ構築の考え方を、オンチェーン投資家へ持ち込むからです。完璧ではありませんが、権利ギャップを埋めるための真剣な取り組みです。DTCCも2026年10月にトークン化証券プラットフォームの立ち上げを計画しており、追加の信頼性につながる可能性があります。
3つ目の問題はオラクルです。ここから本当に危なくなります。トークン化株は、DeFiの貸し借りにおける担保として使われ始めています。つまり、スマートコントラクトは価格を知る必要があります。しかし株は市場の営業時間にしか取引されません。トークン化株は24時間365日取引されます。では、夜間や週末はどうなるのでしょう?オラクルに頼ります。そして、そのオラクルが古い、あるいは間違っていると、ひどいことが起きます。市場を動かす出来事の最中に古い価格フィードが流れると、本来起きるべきでない清算(リキデーション)を引き起こす可能性があります。あるいは、オラクルが示す価値以上に多く借りられてしまうこともあります。2026年にOstiumで2,400万ドル規模のエクスプロイトがあり、こうしたリスクがいかに現実的かが示されました。トークン化された株式のパーペチュアル(無期限)プラットフォームで、オラクルの脆弱性を突かれました。
Base上のAave V4は、2026年9月にEquities Hubを立ち上げました。米国外の適格ユーザーが、7つのCoinbaseのトークン化された米国株(Apple、Amazon、Alphabet、Meta、Microsoft、Nvidia、Tesla)に対してUSDCを借りられるようにします。彼らは慎重です。担保係数は65%〜79%で、典型的な暗号資産の担保より低く設定されています。7銘柄合計で約2,900万ドルの上限があります。USDCの供給上限は3,200万ドル。借入上限は2,100万ドル。そして、株式向けに特化して設計されたChainlinkオラクルを使います。企業行動や配当を含みます。トークン化株が“本物のDeFiの合成可能性”を得たのはこれが初めてです。トークン化株のDeFi TVLは、2026年9月までに2億8,900万ドルまで跳ね上がりました。アクティブな時価総額の約7.2%です。規模はまだ小さいですが成長しています。そして、人々がこれらを単なる取引手段以上のものとして使う意思があることを示しています。
4つ目の問題は分断(フラグメンテーション)です。これが厄介です。Coinbase、Kraken、Robinhood、そしてxStocksは、それぞれ同じ裏にある株に対して、独自のトークンを発行しています。Apple株は、CoinbaseではAAPLc、xStocksではAAPLx、そしてRobinhoodではおそらく別の何かとして存在します。どれも独自の流動性プール、独自のオラクルフィード、そして独自の法的ラッパーを持ちます。オンチェーン上で、あるトークンから別のトークンへ移せません。つまり、Appleへのエクスポージャーの“深い単一市場”ではなく、“浅い市場が複数”になるということです。大きな取引ほどスリッページが悪化します。裁定取引もうまく機能しません。価格が離れていきます。Pantera Capitalは、許可不要(パーミッションレス)の資産では月次の売買回転率が204.6%見られると指摘しました。理由の一つは、低回転の資産に対してAMMの仕組みが流動性を抑制してしまうことです。まさに混乱状態です。
市場は統合し始めています。Krakenは2025年12月にBacked Financeの買収に合意しました。BackedはxStocksの発行体です。xStocksはKraken上で累計取引高が50億ドルを超えていました。Backedを買うことで、Krakenはトークン発行と主要な取引の場の両方を支配することになります。Ondoは、Clearstreamや360Xと提携し、トークン化証券を規制のある市場インフラに取り込もうとしています。2026年9月のSIFMA Digital Assets Conferenceでは、人々が相互運用性について話し続けていました。同じ証券が複数の形で存在しうることは、流動性を深めるのではなく分断させるリスクになります。業界は、エージェント、カストディ、マーケットメイカー、取引プラットフォームをつなぐエコシステムを望んでいます。良いアイデアですが、実現には時間がかかりそうです。
Nasdaqは2026年3月にSECの承認を得て、従来の株と同じオーダーブックでトークン化株を取引できるようになりました。トークン化株と通常株は、同じCUSIP、同じオーダーブック、そして同じ執行優先度を共有します。両者は完全に代替可能(ファンジブル)です。投資家はいつでも、トークン化決済と従来の決済を切り替えられます。議決権と配当は維持されます。取引が要件を満たさない場合、決済は自動的に従来ルートへ戻ります。NYSEのRule SR-2026-17はさらに踏み込みます。トークン化株と通常株は、同じCUSIPのもとで同じオーダーブック上で取引され、執行優先度も同一です。これは大きな意味があります。トークン化された形が“別個の資産クラス”ではなく“決済オプション”になるからです。これによって、多くのクロスチェーンにまたがる供給問題が解決されます。
5つ目の問題はクロスチェーンの主権です。トークン化された株式は、Ethereum、Solana、BNB Chain上にあります。最大の“住処”はChainです。2026年9月中旬時点で、トークン化株が約10億ドルあり、市場の約34%です。さらに1,80万のトークン化株保有者がいて、Robinhoodの150万人やSolanaの60万人を上回っています。BNB Chainは手数料が低く、Binanceのユーザーベースとの接続もあるため、自然な配布(ディストリビューション)のレールになります。ただしマルチチェーン展開には疑問が残ります。同じApple株が3つのチェーンでトークン化されているなら、全チェーン合計の供給が、保管(カストディ)されている株数を決して超えないようにどう担保するのでしょう?ブリッジの失敗、二重計上、決済の遅延が、食い違いを生みます。TermMaxのV2設計には“Atomic Orders”という考え方があり、同じ流動性を複数の市場にまたがって利用可能にしつつ、それを2回コミットしてしまうことを防ぎます。さらに“Order Aggregator”も、さまざまなオーダータイプをまたいで機能します。完璧な解決策ではありませんが、必要とされるのはこういう発想です。
それでも未解決なのは何でしょう?いくつかあります。24/7の価格発見(プライスディスカバリー)のギャップはまだ残っています。トークン化株は24時間取引されますが、裏にある実株はそうではありません。アフターアワーズの価格発見は、薄い流動性に頼っています。ボラティリティの高い夜間イベントの間には、裁定(アービトラージ)のギャップが2〜5%発生しうる。従来の市場時間が広がるか、大手のマーケットメーカーが24/7の気配提示(クオート)をコミットするまで、このギャップは残り続けるでしょう。もう1つは管轄(ジュリスディクション)の迷路です。SECの免除は、適格な米国プラットフォーム上での米国上場株に適用されます。しかしトークン化株はグローバルです。シンガポールのユーザーが、スイスの事業体が発行したトークン化された米国株を、UAEで登録されたプラットフォームで取引する場合、明確な序列のない寄せ集めのルールに直面します。再担保化(リヒポテケーション)もリスクです。トークン化株がDeFiの担保として使われると、貸し付けられたり借りられたり、さらに再担保化(リコラテラル)されたりします。これは、伝統的な株式市場には存在しないレバレッジを生みます。韓国銀行は流動性のミスマッチやレバレッジの増幅について警告しました。そして“出口待ち行列(exit queue)”の問題もあります。暴落時に多くの保有者が同時に償還すると、裏にある証券を売らなければなりません。伝統的なETFは、設定・解約(クリエーション/リデンプション)の仕組みでこれを処理します。トークン化の同等物は、まだそれを作っている最中です。
要点はシンプルです。トークン化された株式は、2つの世界の間に位置しています。伝統的な株式市場は、機関への信頼に基づいて動きます。クリプト市場は、コードへの信頼に基づいて動きます。私が見てきた最良の解決策は、一方をもう一方で置き換えようとはしません。橋を架けます。SECの免除は規制緩和ではありません。サンドボックスです。Aave V4のEquities Hubは、オラクルのリスクを取り除くわけではありません。エクスポージャーを上限付きで抑え、保守的な担保係数を使います。Ondoの垂直統合モデルも、カウンターパーティ・リスクを消すのではなく、SECに登録された1つの事業体にそれを集中させ、監視できる形にします。時価総額30億ドルはマイルストーンです。しかし本当の物語は、もっと大きな市場のための“配管(プラミング)”が公開の場で作られていることです。1つの免除、1つのDeFi連携、そして1つずつオラクルのフィード。問いは、トークン化された株式が重要になるかどうかではありません。今日架けられている橋が、大口マネーが来たときに耐えられるかどうかです。
完全版レポートを読みたいなら、こちらのリンクです。私はまだ自分でも掘り下げているところです。
$AAPLB : Apple(bStocksとしてトークン化)
· $NFLXB : Netflix(bStocksとしてトークン化)

· $AMZNB : Amazon(bStocksとしてトークン化)
#AltcoinSeasonIndexHoldsAbove60For5Days #bstock #TokenizedStocks #RWA #defi