データ修正自体は問題ありません。問題は、このデータに市場が信頼を寄せるかどうかですが、現時点では、今夜のPCE修正に対して市場が強い満足感を示しているわけではありません。
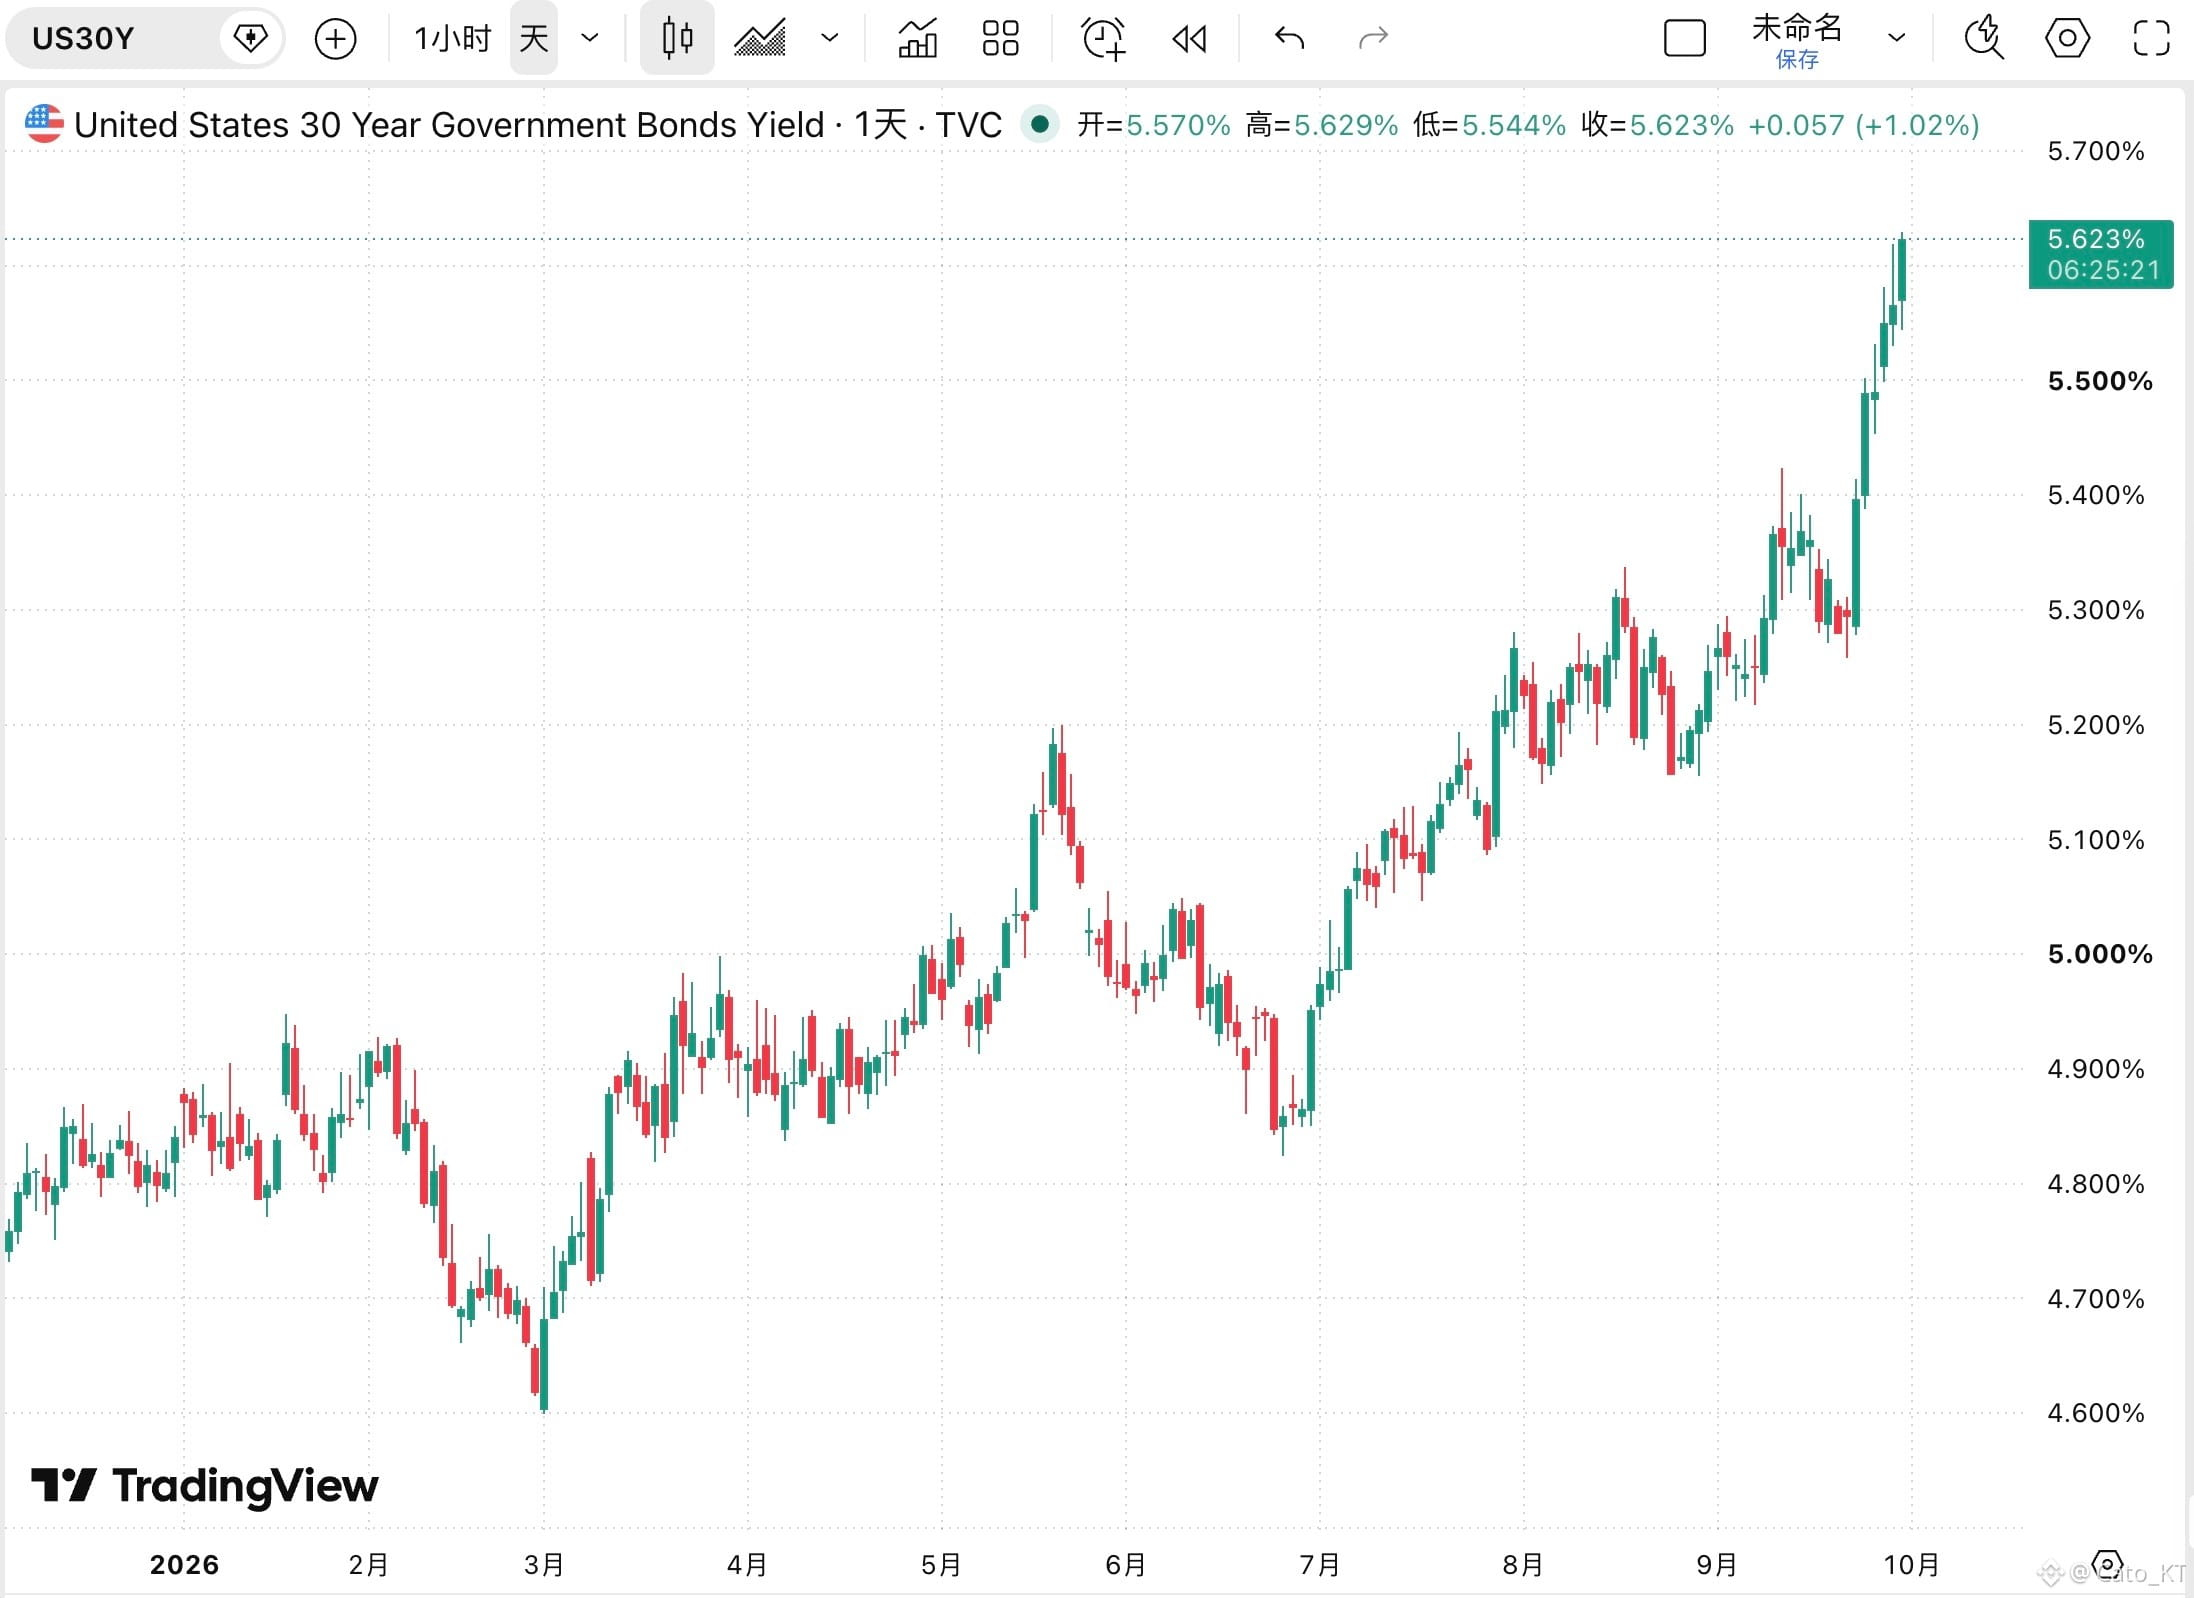
8月のPCEが発表されてから2時間後に、米国債30年利回りが過去最高を更新しました。これは何を意味するのでしょうか?
つまり、市場は今回のPCEの下方修正を「長期のインフレリスクが解消された」とは捉えていないということです。そして長期債側の問題は、もはやインフレ要因だけではなくなっており、期間プレミアム、財政サプライ、実質金利、そして長期的な政策不確実性などが、長期債が売られ続ける主な要因になっています。
さらに、長期債利回りが上昇を続けることで、修正されたPCEがリスク資産にもたらすプラス材料が直接相殺され、リスク資産はより一層厳しい状況に置かれます。したがって、PCEデータ発表後は、まず市場がこのデータをどれほど信頼しているかを見てから、今後のことを考えるべきだと思います。
もちろん、債券市場のリスク面についてはここでコメントを整理してまとめます。現在、債券市場のリスクはまだ完全には顕在化していません。今後はゴールドの動きに注目してください。もし長期債側の利回りが引き続き上昇し、その動きと同時にゴールドも上昇するなら、それは債券市場そのものの信用システムが疑われていることを意味します。これこそが、債券市場における最大のリスクポイントの一つです!#美国8月核心PCE降至3%