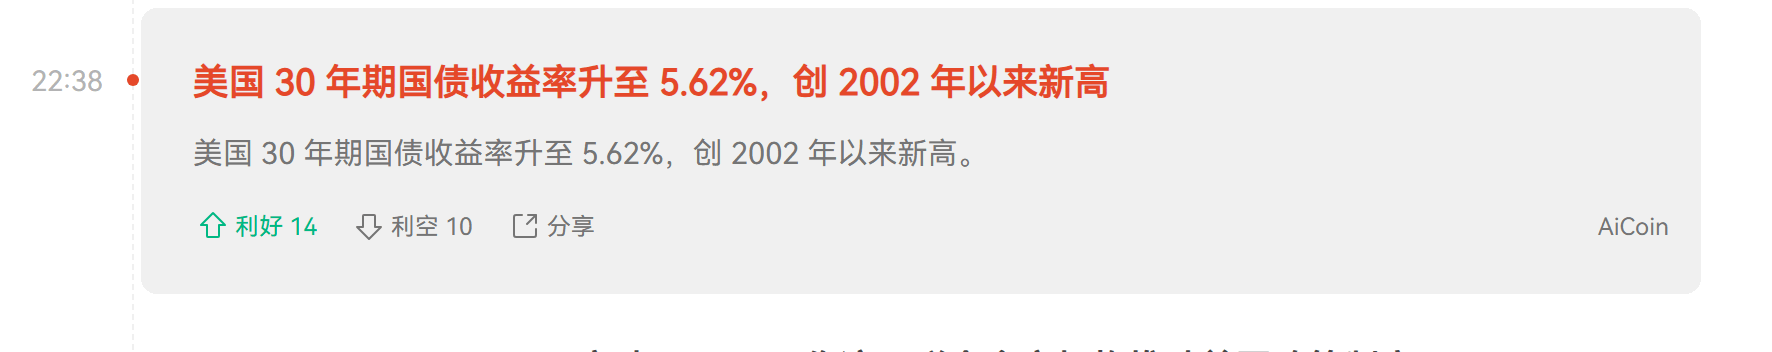
米国30年期国債利回りが5.62%まで上昇(2002年以来の高水準)。主な影響と潜在的な問題は以下のとおりです:
1. 借入コストの全面的な上昇
住宅ローン、カーローン、企業ローン、クレジットカード金利などが軒並み上がります。米国の30年固定住宅ローン金利は長期国債利回りと高い相関があるため、住宅購入コストは大幅に増加し、不動産市場にはさらなる下押し圧力(取引量の減少、住宅価格の下押し)がかかる可能性があります。企業の資金調達コストも上昇し、特に長期債務に依存する企業では投資や事業拡大が抑制される恐れがあります。
2. 株式市場への圧力
無リスク金利の上昇は株式のバリュエーションを押し下げます(とりわけ成長株・テック株の割引価値が低下)。資金が株式市場から高利回りの債券へ移り、「債券による資金の奪い合い」効果が生じます。高バリュエーションのセクターほど調整を受けやすくなります。
3. 財政面の負担が拡大
米国政府の債務規模は非常に大きく、より高い長期金利は将来の利払い費用を大幅に増やし、財政赤字をさらに押し上げます。政府は増税か歳出削減かという難しい選択を迫られる可能性があり、あるいは引き続きより多くの発行に依存し、悪循環につながる恐れもあります。
4. 経済成長の減速リスク
高金利環境は消費と投資を抑制し、経済のソフトランディング失敗(ハードランディング)や景気後退の確率を高めます。低金利への依存度が高い業種(不動産、テクノロジー、消費者向け信用)への打撃はより顕著になります。
5. グローバルへの波及効果
ドル資産の魅力度が高まり、世界の資本が米国へ回帰してドル高を招き、新興国の通貨が下落しやすくなり、資本流出圧力が強まる可能性があります。他国の国債利回りも受動的に上昇するおそれがあり、世界的に金融環境が引き締まります。中国など多くの米国債を保有する国では、帳簿上の評価にも影響が出る一方で、より直接的なのは世界的なリスク選好低下による市場の変動です。
6. 金融システムのリスク
大量の長期債券を保有する銀行、保険、年金などの機関は、評価損が拡大して損失が膨らむ可能性があります(2023年のシリコンバレーバンク問題の拡大版のような形)。金利が急速に上昇し、それと同時に景気が減速すると、信用不履行(デフォルト)のリスクが高まります。