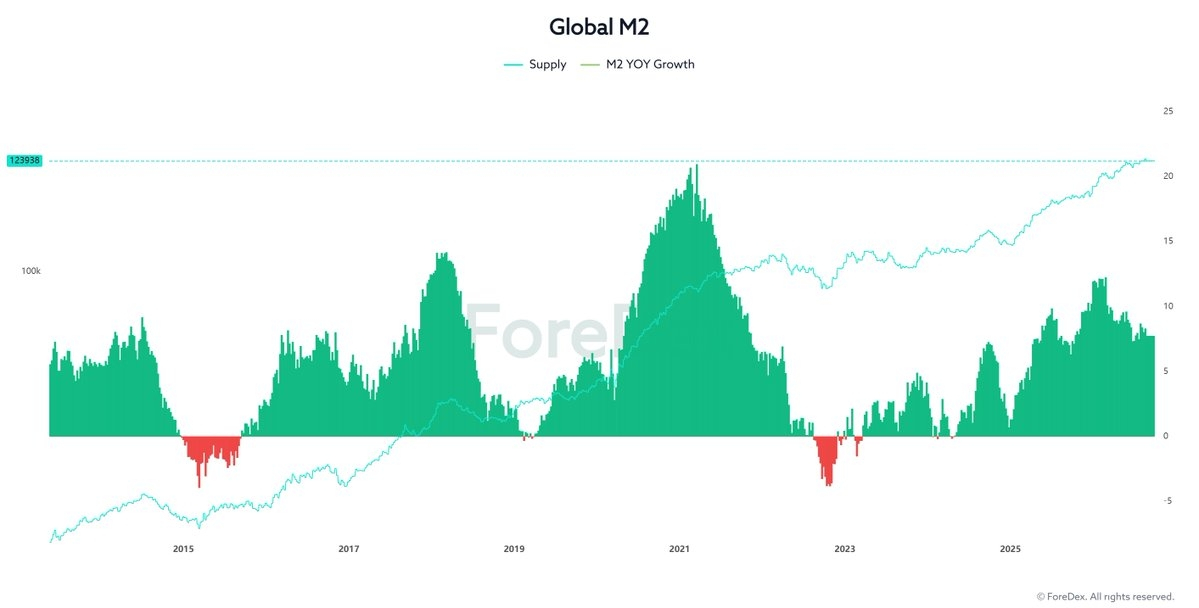

このチャートは、世界の流動性が量としては引き続き増加している一方で、2026年を通じて流動性の成長率が鈍化していることを示しています。この違いは特に#Bitcoinやその他のリスク資産にとって重要です。
このチャートは、世界のM2供給が約123,938という過去最高水準に達していることを示しています。これは、世界のマネーサプライに構造的な収縮が起きていないことを意味します。とはいえ、緑色のM2前年比(YoY)成長の棒グラフは、2025年末および2026年初頭に到達した二桁台から後退し、後半では約7〜8%の範囲にまで低下しています。したがって、流動性は依然として拡大しているものの、拡大ペースは鈍化していると解釈できます。
この違いはビットコインにとって極めて重要です。グローバルM2とビットコインの間には強い長期的な関係が観察される一方で、この関係は短期では一貫していません。金利、ドル、リスク選好、そして暗号資産市場そのものの流動性などの要因が、タイミングを大きく左右し得るためです。
2026年9月時点では、主要中銀の政策はまだ完全に緩和スタンスへ移行していません。9月16日にFRBは政策金利を25ベーシスポイント引き上げ、3.75〜4.00%のレンジとしました。これは2023年以来初の利上げであり、インフレ対策に向けたFRBの引き締め姿勢が引き続き堅いことを示しています。
同様に、ECBも9月10日に25ベーシスポイントの利上げを実施しました。預金金利は2.50%に上昇しています。ECBはまた、APPおよびPEPPのポートフォリオが引き続き縮小していることも指摘しています。したがって、チャート上のM2の上昇と、中央銀行の金利政策の間に「流動性の逆説」が生じます。システム内のお金の量は増えている一方で、お金のコストと金融環境は引き締まり、新たな流動性が市場に流入する勢いは弱まっています。
チャートにおけるM2の最近の上昇は、中期的にビットコインにとって追い風となる環境を提供しています。しかし、ピークから緑色の棒が低下していることは、市場への新たな流動性の流入が、前の期間と比べてより緩やかに増えていることを示唆します。したがって、現在の構造は、流動性水準が高い状態は維持されている一方で、限界的な流動性サポートが弱まっている局面を描いています。さらに、主要4カ国の足元データによれば、2026年8月末時点でグローバルM2は約103.4兆ドルでした。3か月変化は+1.17%で、6か月変化はより弱いものでした。これは、マネーサプライが拡大していることを裏付けますが、勢いは特に強いわけではないという考えを支持します。
ビットコインにとって今後重要な問いは、M2が上がり続けるかどうかではなく、M2の成長率が再び加速するかどうかです。もし緑色のヒストグラムが再び上昇し、M2の前年比成長の加速を示すなら、現在の高い流動性のベースと相まって、リスク資産への金融的サポートが強まる可能性があります。
まとめると、マクロ経済環境は流動性の観点でビットコインにとって依然として追い風です。ただし、2026年のはじめのような強い流動性の勢いは提供していません。