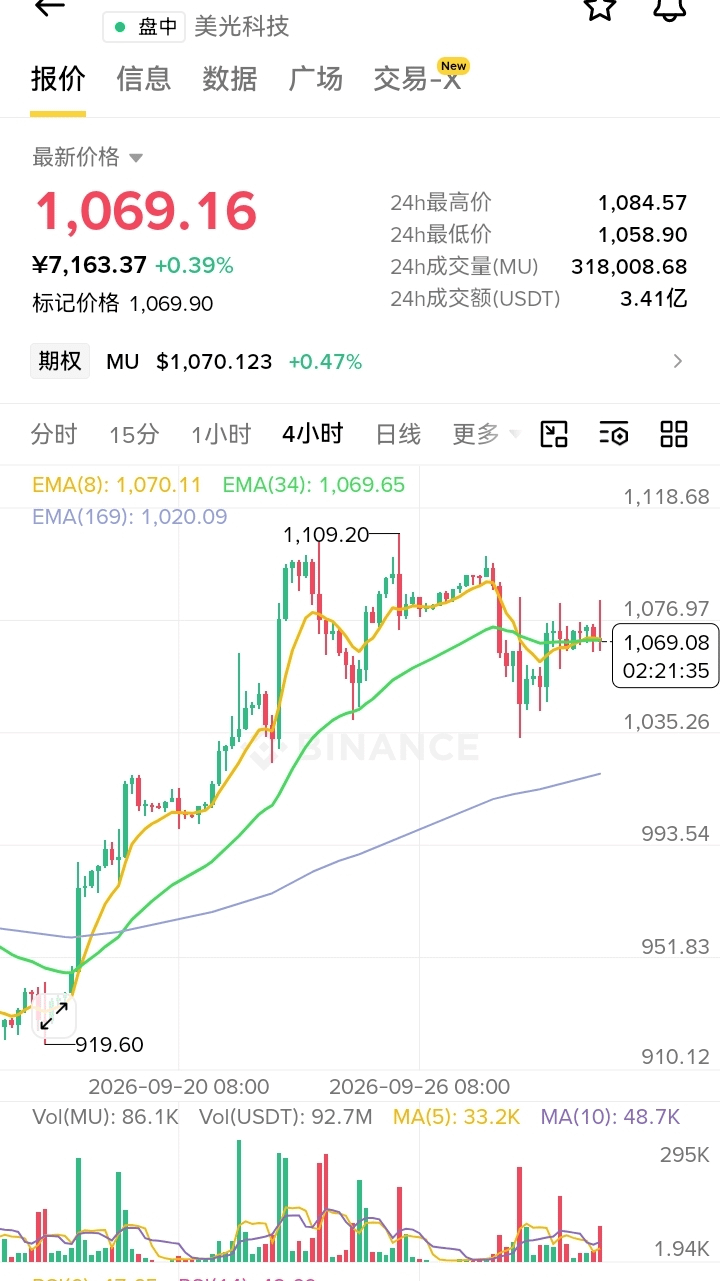
ミックの決算見通しについて話してみましょう
売上高について、機関の一致予想では510〜514億ドルの範囲で、前年同期比で約350%増です。1株当たり利益(EPS)の予想は31.5〜31.8ドルで、昨年同期は3ドル強にとどまっていました。会社自身が出しているガイダンスは、売上高が500億±10億ドル、EPSは31±1ドルです。
数字そのものは、おそらく見栄えのする内容でしょう。真の問題は、数字の“外側”で市場が何を聞きたいかという点です。
3つの重要な論点:
1つ目、粗利率はもう天井に達したのか。 前四半期のNon-GAAP粗利率はすでに84.9%まで上がっており、今四半期のガイダンスは86%。UBSの予測は87.6%です。ストレージ・チップの値上がりはまだ続いているものの、市場はすでに問い始めています——粗利率はあとどれくらい上がるのか。UBSの見立てでは、2027会計年度末から2028年初にかけて天井をつけ、ピークは約91%とのこと。今回の電話会議で、マネジメントが価格動向についてどんな微妙な言い回しをするかは、拡大解釈される可能性があります。
2つ目、HBMの単四半期規模とペース。 UBSは今四半期のHBM売上高を約35億ドル、DRAM全体の売上高を約397億ドルと見ています。HBMは、ミックが「景気循環株」から「AIインフラの提供者」へと位置づけを変える中核のストーリーです。市場は出荷量、平均販売価格、顧客構成における限界的な変化があるかを注視します。
3つ目、2027会計年度・第1四半期のガイダンス。 UBSは売上高ガイダンスのレンジを580〜590億ドル、粗利率はさらに約100ベーシスポイント上昇して88.86%になると予測しています。この数字が達成されれば、市場に対して好調さが少なくとも来年上半期まで続くことを示すことになります。逆に予想を下回れば、株価にはおそらく圧力がかかります。
長期契約という“カード”も聞く価値があります。ミックはすでに16社の戦略顧客と「支払い猶予なしの買い取り(照付不議)」の協定を結んでおり、DRAM、HBM、NANDをカバーしています。協定期間中の最低売上高コミットメントは約1000億ドル、すでに現金保証金として約180億ドルを受け取っています。こうした契約枠がさらに拡大できるかどうかが、ミックの収益サイクルの“稼働期間”がどれほど削られるのかを左右します。
$MUB
#股票财报季