データが足りない? 人工調整で埋め合わせ? くそっ…本当に堪えきれない、思わず汚い言葉が出る!
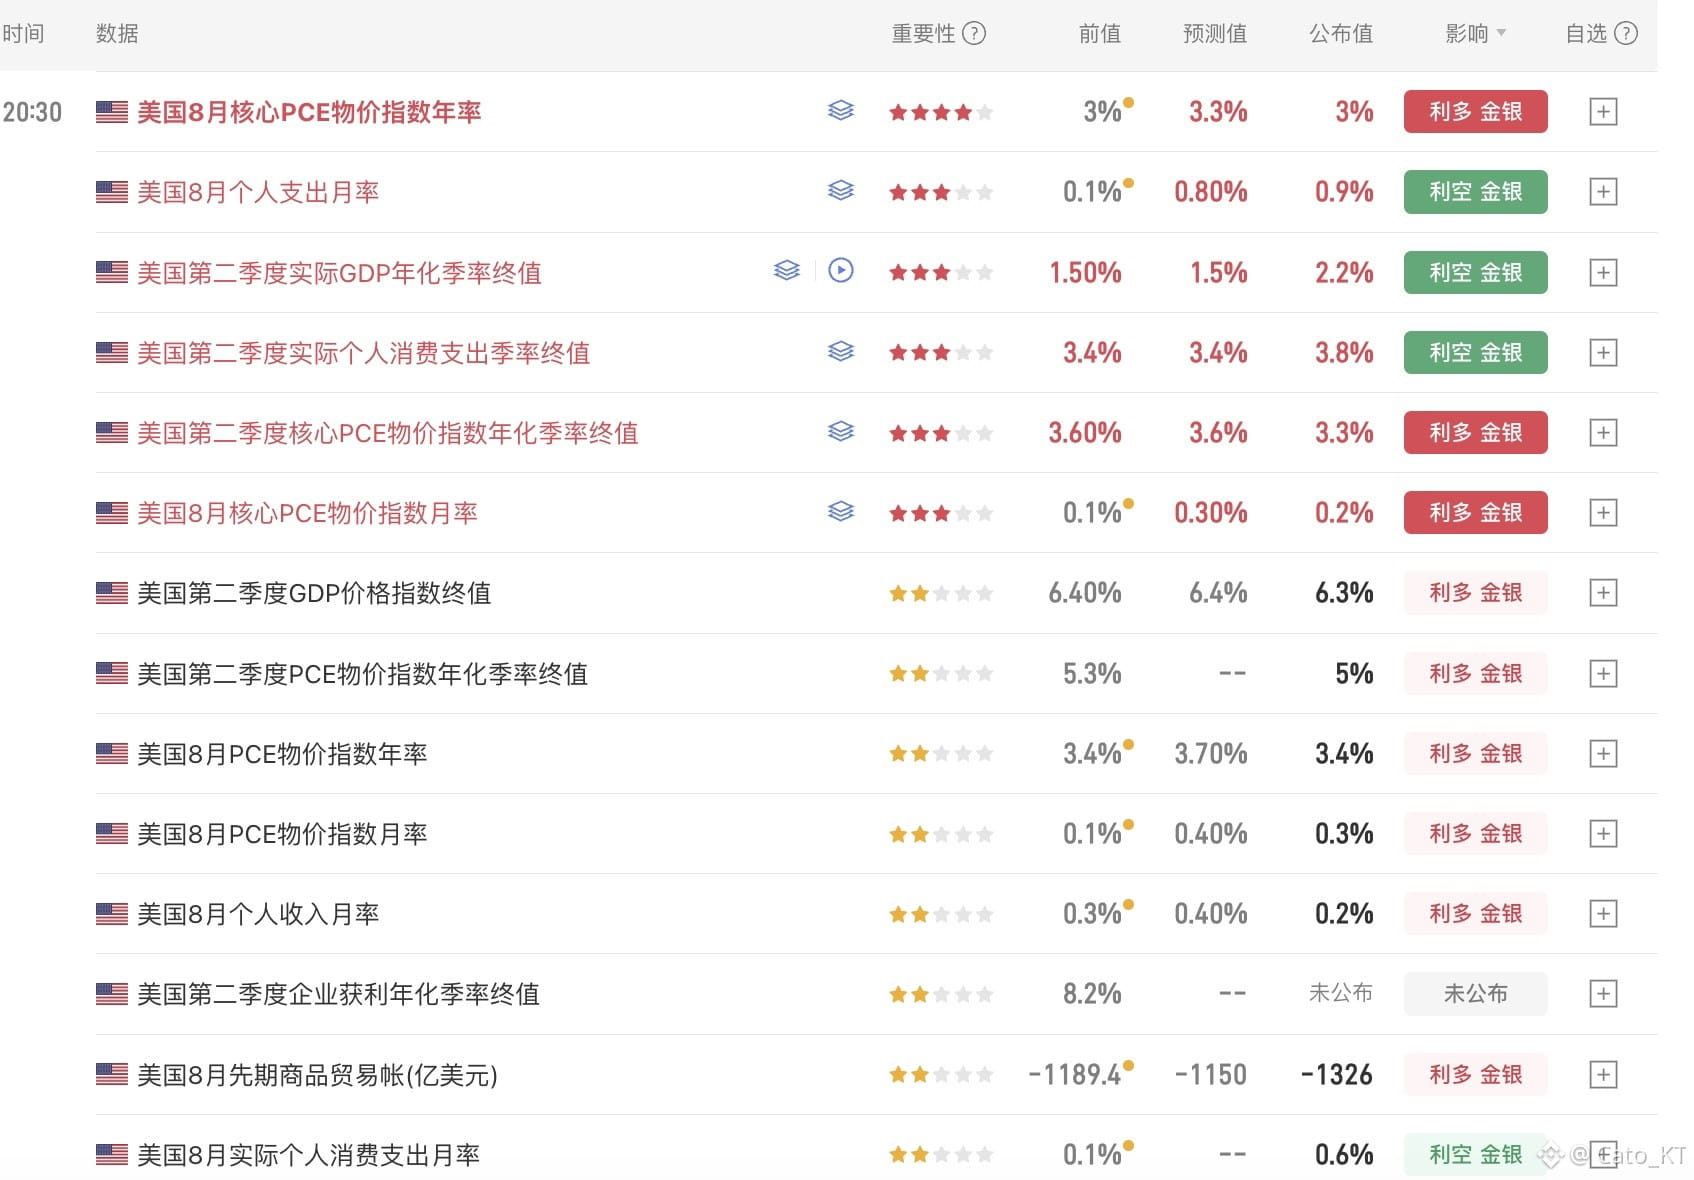
今夜の8月PCEデータの発表で、米国の経済分析局は年次のデータ修正を口実に、データを2021年Q1までさかのぼって遡及修正。全体のPCEを引き下げたことで、米国のコアインフレ指標も全体として1段下がった。
その結果、8月のコアPCE(前年比)は3%を記録しているものの、基本的には前回と大きく変わらず、インフレが下がったわけではない。
いちばん注目されるコアPCEの月次(0.2%)は、前回の月次(0.1%)が修正されて0.1%に寄せられたため、数値としては前回よりやや高いが、予想は下回る結果。
現時点のこのデータは「インフレの粘着性」という組み合わせに合致している。ただし、全体のインフレはデータの下方修正で落ち着きを見せており、さらに小規模の雇用統計(小非農)データも踏まえると、Fedが10月に連続で利上げする理由は乏しく、利上げ観測は後ろ倒しにできる。
それにもう一つ、やや不思議なデータがある。消費データが7月の0.1%から8月の0.9%へ上昇。さらに繊細なのは、消費が伸びているのに収入が増えていないこと?
では、今夜の一連のデータは市場に何を伝えたいのか?
私は、米国の経済分析局が「修正」した後のデータは、市場に対して、インフレは市場が想像するほど恐ろしいものではない――ということを示したいのだと思う。米国の消費者は景気に対する自信が強く、賃金が増えていないにもかかわらず、大幅に消費している。
ただ、問題は――この結論を米国の人たちは自分たちで本当に信じるのか? 米国のインフレに対する懸念は本当にそこまでないのか? 消費の勢いは本当にこんなに強いのか?
今夜のデータを見て、私はより確信したことが2つある:
1、ウォッシュ氏、あるいはトランプ氏は利上げしたくない。だから、データを使って、連続利上げがリスク資産を圧迫する影響を和らげたいのだろう。
2、米国の内生インフレは確かに深刻で、債券市場が最もリアルな値付けを出している。だが、債券市場の利回りでは抑えきれない。債券市場の危機はすでに上層の意思決定に脅威を与えている。だからこの時点では、適切に「データを調整」して、債券市場を救い、株式市場を安定させ、市場により大きな安心感を与える必要がある。
PS:正直なところ、このデータはあまり信じていない。今のデータは完全に政治のために作られているように感じる。これがウォッシュの政策が望む結果なのか?
もちろん、私がデータを信じるかどうかは重要ではない。これからは利上げ確率の調整と、債券市場の利回りの変動状況を見ていく!#股票财报季