


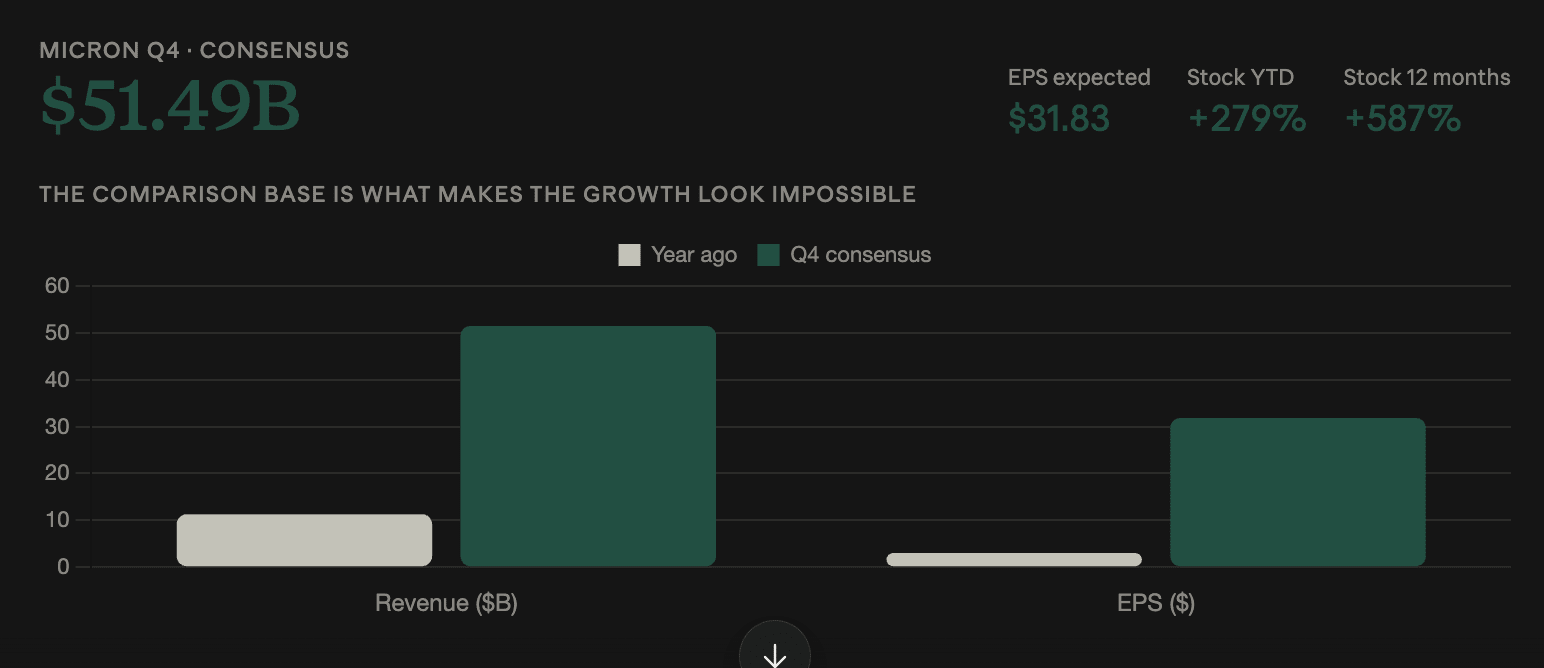
マイクロンは水曜日の取引終了後に第4四半期の決算を発表します。ウォール街は、1株当たり利益(EPS)が31.83ドル、売上高が514.9億ドルになると見込んでいます。
前年はそれぞれ3.03ドルと113.1億ドルで、増加率は950%と355%です。
株価は年初来で279%上昇し、過去12か月では587%上昇しています。そのため、「良いニュース」とみなされるハードルは高くなっています。
見出しのビートは変数ではない
950%のEPS成長に対するコンセンサスは、ビート(予想上振れ)が大きく見込まれていることを意味します。同社の株価はすでに、その前提で動いています。
実際にこの数字が決めるのは、メモリ・サイクルがさらにどこまで続くかだ。
メモリは極めてレバレッジが効く(操業上の)構造になっている。ファブは固定費が高いため、価格が反転すると、売上よりもはるかに速いスピードで利益率が拡大する。これが、マイクロンが1株$3.03から4四半期でコンセンサス$31.83へ至った理由だ。
同じメカニズムが逆方向にも働く。反転したサイクルでは、利益率の圧縮が売上の減少よりも速く進む。そして前年同月比の数字が現四半期を見栄えよく見せていたとしても、その良さは2年以内に罰ゲーム(割高感)に変わる。
では水曜日の論点は四半期ではない。2027年に向けたDRAMの契約価格について、経営陣が何を言うかだ。
強気な結果はどのようなものか
この取引を長引かせるには3つのことが必要だ。
2027年上半期に向けてDRAMの価格が横ばい、もしくは上昇していることが最も強いシグナルになる。つまり、供給が需要に追いついていないということだ。DRAMはその四半期の売上のうち約76%に当たる$38.22 billionを稼ぐ見通しで、AIインフラに直接結びついた指標でもある。
キャパシティ(供給能力)に関するコメントが2番目に重要だ。メモリ・サイクルは、供給者が価格を崩すだけの十分な供給能力を追加した時に終わる。したがって、マイクロンと競合が規律を保っている(コントロールできている)という示唆は、サイクルが続く裏づけになる。
顧客の集中度と受注の見通し(オーダーの可視性)が3点目だ。ハイパースケーラーによる購入コミットメントがさらに先まで延びていることで、需要が前倒しで引っ張られているリスクが下がる。
マイクロンの、アイダホ州ボイシの研究機関向けに10年間で最大$10 billionを拠出するとの8月の発表は、同社が長いサイクルを想定していることを示唆する。ガイダンスでの確認は、支出計画そのものよりも重要になり得る。
弱気な結果はどのようなものか
警告サインは狭い範囲にとどまるが、より明確になっている。
DRAMの価格ガイダンスが弱含むと最も痛手になる。なぜなら、評価(バリュエーション)のよりどころがそこだからだ。四半期の上振れに加えて慎重な価格に関するコメントが添えられる場合、売られる可能性は高い。
次に見ておくべき2つ目の領域はNANDだ。予想は$12.29 billionで、データセンターというより消費者向けデバイスの領域に使われており、スマホやノートPCにかかる価格圧力が最初に現れるところでもある。DRAMが踏みとどまっていても、NANDの弱さは需要シグナルになり得る。
家電メーカーは、価格を引き上げることでメモリコストを吸収してきた。たとえばAppleは、iPhone 18 Proの価格をiPhone 17 Pro対比で$100引き上げた。こうした値上げはユニット販売を減らしつつ、利益率は守ってきたが、その取り決めにも限界がある。デバイスメーカーがさらなるコスト転嫁に抵抗しているという見方が示されれば、サイクルはちょうど真ん中ではなく、終盤が近いことを示唆する。
3日前、韓国は別のシグナルを送った
読み取りを難しくしているのはタイミングだ。
韓国のコスピは月曜日に2.7%下落し、サムスン電子とSKハイニックスはいずれも5%以上下落した。いずれもメモリメーカーであり、地域のAIの代理指標として機能している。
それは、メモリへの見方というより、マイクロンの前にポジションを取っていることを反映している可能性がある。つまり、複合体全体の価格を付け直す(リプライスする)発表の前に、トレーダーがエクスポージャーを減らしている。あるいは、市場がすでに米国セッションでまだ織り込まれていない何かを価格に入れているのかもしれない。
メモリは月を通じて、あらゆる方向に大きく振れてきた。マイクロンとサンディスクは9月14日にそれぞれ7%以上下落した。アンソロピックのCEOダリオ・アモデイが最前線AIの開発減速を求めた後で、ナビダの4%下落に対してだ。9月22日には、メタのMuseエージェントがApp Storeでトップを取り、AMDが一時的に$1兆の大台を超えたことで、フィラデルフィア半導体指数は5営業日続けて上昇した。
AI取引の中では、メモリはロジックよりも高いベータを持つ。だからこそ、マイクロンのガイダンスは、その実績以上に動く。
マクロの追い風が逆風になっている
この数字は、内容にかかわらず難しい地合いの中で受け止められる。
30年米国債利回りは火曜日に5.6%を超え、2002年6月以来の高水準となり、10年債は5.3%近辺で2007年の高値を更新した。
上昇する割引率は、先に数年分のキャッシュフローを重く見る株式にとって最も重くのしかかる。これはAIインフラ複合体全体を説明している。金利上昇局面で強い結果が出ても、金利が下がる局面で同じ結果が出た場合より評価されにくいかもしれない。
PCEインフレ指標の発表はウォール街の取引開始前に同日行われるため、マイクロンが決算を発表する時点では、すでにセンチメントが織り込まれている。
暗号資産(クリプト)の波及読み(リードスルー)
つながりは、AI計算へと転換したマイナー(採掘企業)を通じている。
IREN、Hut 8、HIVE、Core Scientific、TeraWulfは9月にかけてビットコインに大きく劣後し、上位10社のマイニングの中央値はビットコインに対して1.8%上昇にとどまった(ビットコインは22%)。この転換により、彼らのレバレッジはビットコインから外れ、AIセンチメントへの全面エクスポージャーが追加された。
強いDRAMのガイダンスは、これらの企業が資本支出を組み立てた「需要の確度」を裏づける。弱いガイダンスはそれを損なう。しかも彼らは、メモリ価格の上振れがある局面ではAIベータを持っている。
先週のJPMorganの見立てはまだ有効で、ネオクラウドの契約価格は($10-$15から)1メガワット当たり$15-$20に引き上げられており、メモリ価格がどうなろうと計算需要が堅調であることを示唆する。