
#股票财报季
現在の米国株は本当に試練の時期に入ってきました。
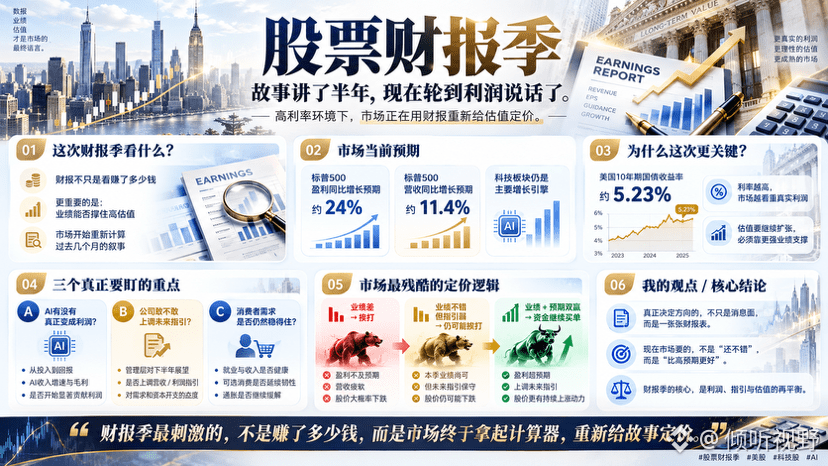
市場はQ3に関して悲観していません。現時点で機関投資家の見通しでは、S&P500の構成銘柄全体の利益は前年比で約24%成長、売上成長は約11.4%となっています。成長の最重要エンジンはテクノロジーであり、大手銀行の決算は10月中旬にこの決算シーズンの本格的な山場を迎えさせるでしょう。
ただ、今回の決算シーズンはこれまでと違うと思います。
米国10年国債利回りはすでに5.23%近辺まで上昇しています。これだけ金利が高い状況で、市場がなぜ高いバリュエーションを維持できるのでしょうか。答えは業績しかありません。
だから今後は、どの会社がEPSで予想を2%上回ったかはあまり気にしていません。もっと見たいのは、次の3つです:
AIが本当に“現金”として利益に変わっているのか、企業は今後のガイダンスを引き上げる覚悟があるのか、消費者はまだ支えられているのか。
とりわけテック株です。これまで多くの企業が、すでに“AIの未来”を株価に先回りして織り込んでいます。
決算が良いだけでは足りません。
今、市場が求めているのは──すでに非常に高い期待を上回ることです。
これが決算シーズンで最も残酷なところです:
業績が悪ければ、そのまま叩かれます;
業績は良くてもガイダンスが弱ければ、やはり叩かれます;
“業績+期待”の両方で勝った場合だけ、資金が買い続けます。
なので、今後数週間で米国株の方向性を実際に決めるのは、特定のニュースではなく、1枚1枚の決算表かもしれません。
半年間ストーリーを語ってきた今、利益の番です。
#股票财报季 #美股 #科技股 #AI