📰 ハト派の表明も長期金利の利下げ圧力を抑えきれなかった。米国の30年債利回りは日中で5.621%に到達し、2002年6月以来の高水準を更新した。10年債は逆に約5bp(ベーシスポイント)低下。一方、10月の利上げ観測は約70%から約50%へと下がっている。
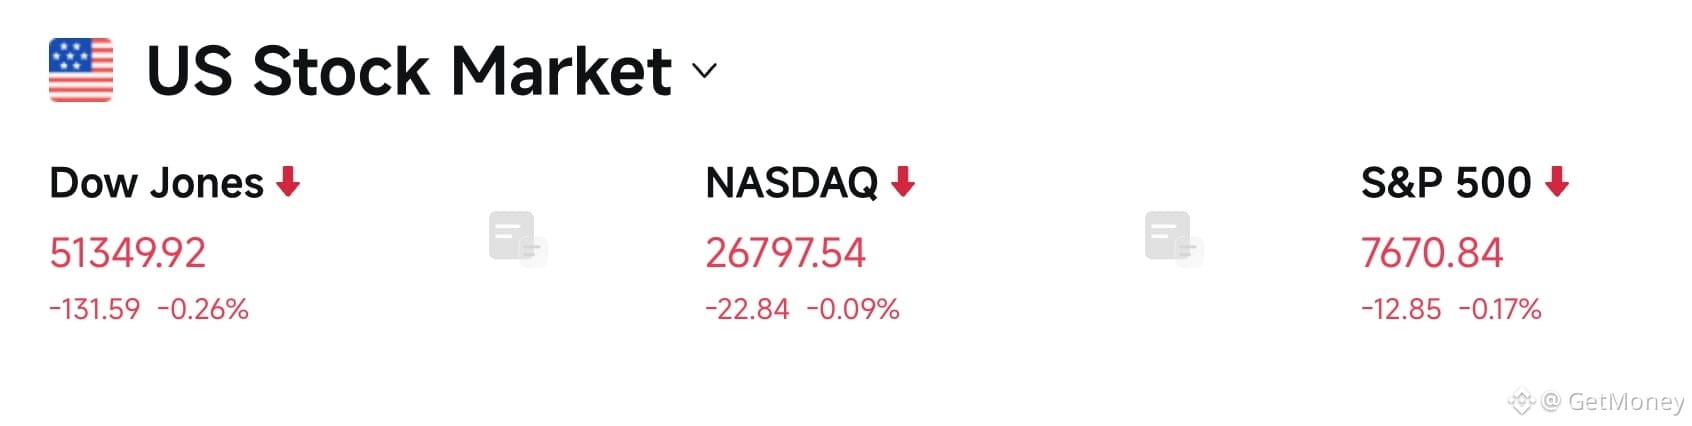
🔥 厄介なのは、利下げ観測が評価(バリュエーション)をすぐに救うとは限らないことだ。パラマウント天舞は約320億ドルの投資適格債の発行を開始し、長期ゾーンの供給が突然拡大した。だが大口買い手は1か月以上不在だ。米国株の主要3指数はいずれも小幅に下落し、期末の年金基金がさらに約330億ドルの株を売却した。
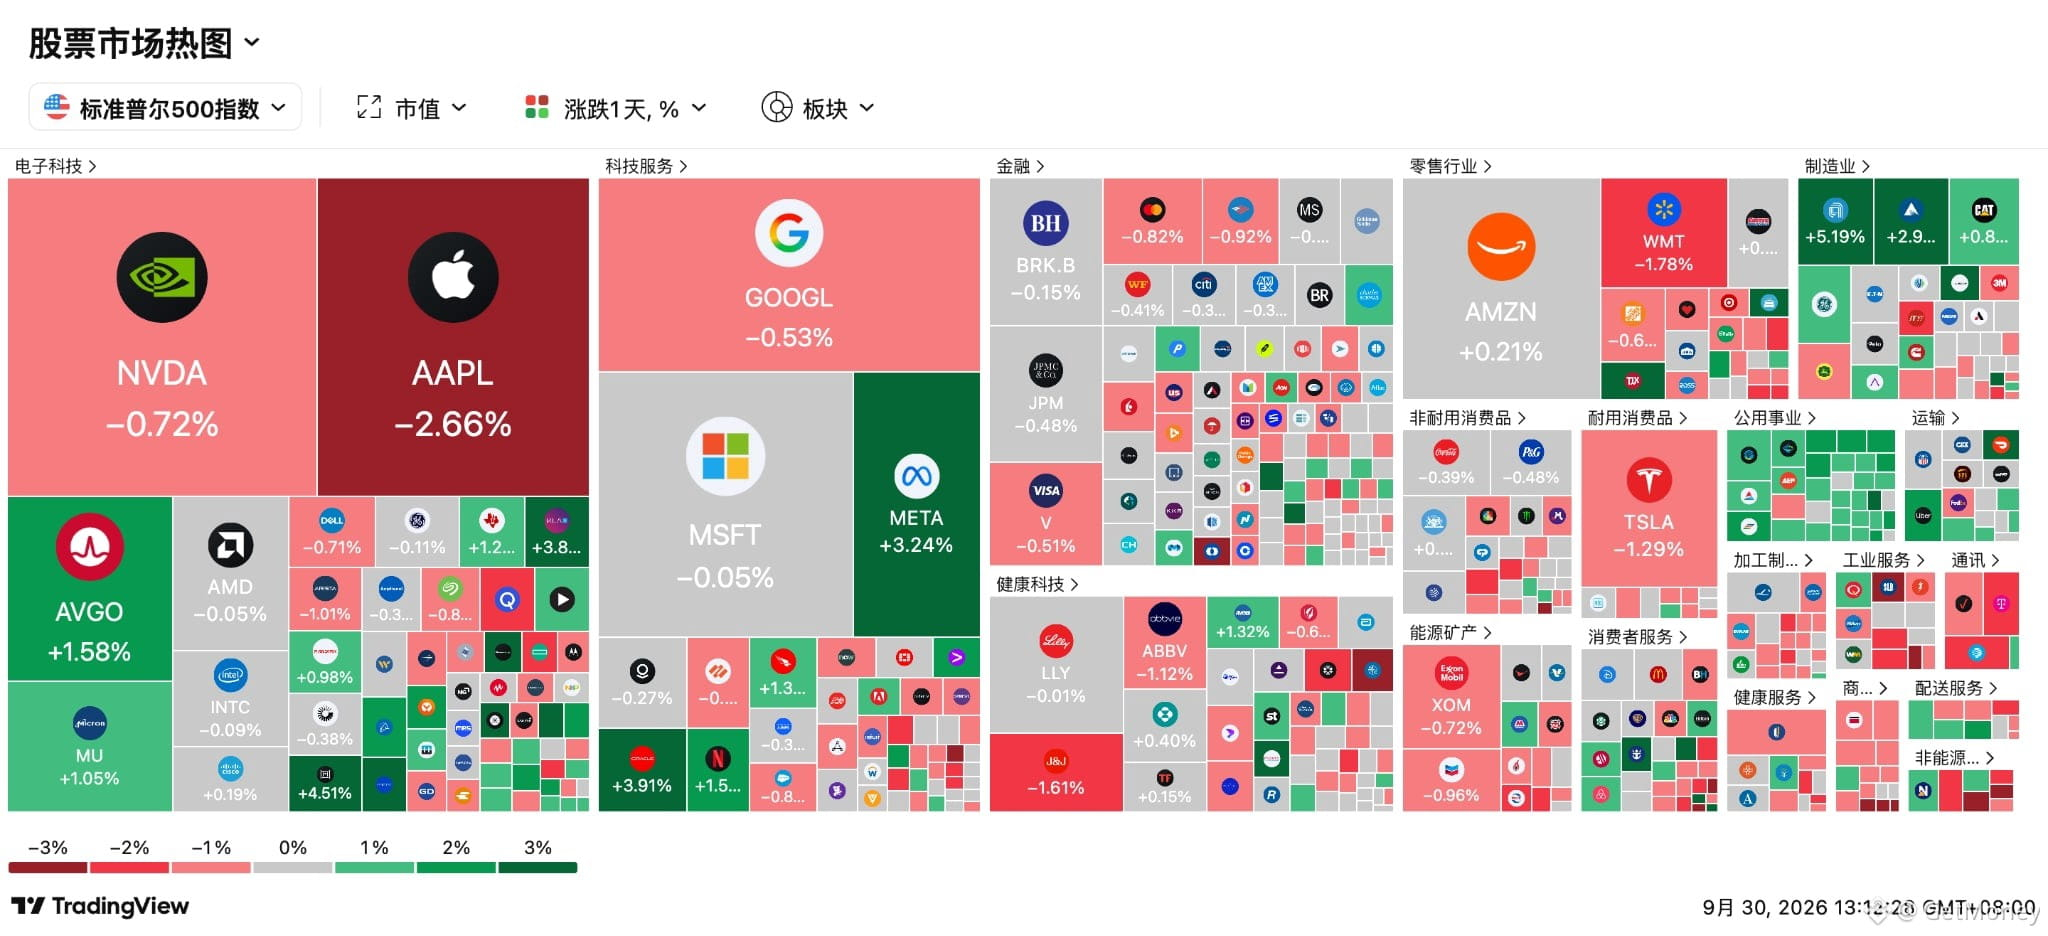
💡 ただ、AI関連のハードウェアは踏ん張っている。フィラデルフィア半導体株指数は1.32%上昇。DRAMとNANDの需給逼迫は2027年まで続く見通しだ。OpenAIの年換算の経常収益は報道によれば約700億ドルに近く、3四半期初め以来で成長は70%超。企業向け売上は7月以降倍増し、資金は引き続き計算能力、ストレージ、光通信へと流れている。
👀 とはいえ正直、AI企業のデータがどれだけ良くても、高金利とエネルギーコストからは逃れられない。消費者信頼感指数は81.9まで低下し、2014年以来の低さとなった。求人の空き数も5か月ぶりの低水準に落ち込んだ。経済指標は弱まり、長期債は買い手がいない——この組み合わせは確かに少し不安になる。
🤔 次はコアPCEと雇用統計(非農)公布後、あなたは市場が先に景気減速を織り込むのか、それとも長期金利の暴走をまだ気にし続けるのか、どちらだと思う?
#美债 #美股 #人工智能 #宏观经济