#Chainlink推出银行接入SWIFT账本框架 このホットトピックの重要点は、「SWIFTの全額決済がすべてオンチェーンになった」ことではなく、銀行が主導権を維持したまま新しい台帳にどう接続するかです。
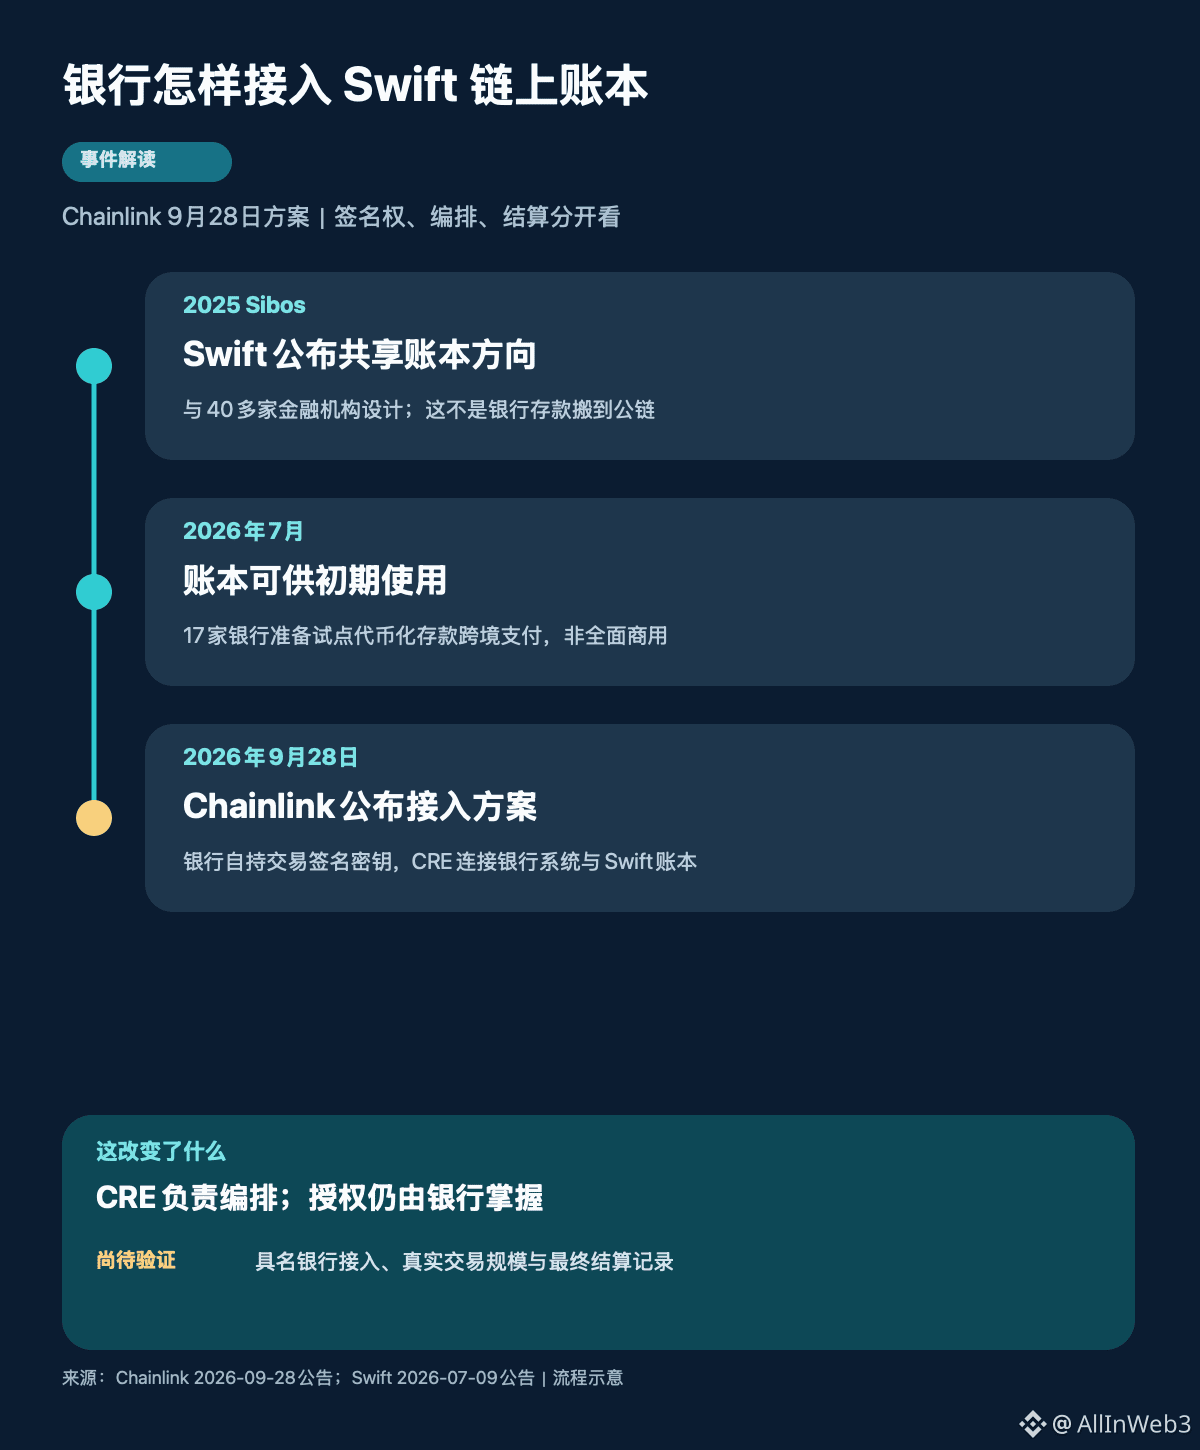
まずタイムラインを見てみましょう。Swiftは2025年のSibosでブロックチェーン共有台帳の方向性を発表し、2026年7月には台帳が初期利用可能だと述べました。さらに17行の銀行が、トークン化預金で国境を越えた取引のテストを行う準備を進めています。Chainlinkは9月28日に別途、接続方式を公表しました。Chainlink Runtime Environment(CRE)で、銀行の既存システム、署名基盤、そしてSwift台帳をつなぐという内容です。最初の2つのノードは台帳の進捗を、最新のノードは接続方法を説明しており、「17行がChainlink経由で商用決済を完了した」と混同してはいけません。
提案の中で特に分けて理解すべきは3層です。第一に、預金は引き続き銀行自身の台帳に記録され、Swift台帳は銀行間の振替を調整します。第二に、取引の認可(承認)鍵は金融機関が自分で管理し、CREは複数システム間の業務フローを編成するものであり、銀行の署名に代わったり、預金を引き取ったりはしません。第三に、Swift台帳は最終決済前の調整を担当し、最終決済は当事者間で合意された仕組み、たとえば即時・全額決済システムを通じて行われます。いわゆる「24時間対応」とは、夜間や週末にトークン化預金の関連手続きを開始できるという意味であり、すべての国境を越えた支払いが即時に最終的な決済に至ることを指すわけではありません。
これは9月28日の別のCCIP 2.0アップグレードとも、切り分けて考えるべきです。CCIPはクロスチェーン相互運用性に焦点があり、銀行のSwift台帳接続方式の説明は、銀行が鍵を自前で保持し、CREのワークフローが働くことを強調しています。2つの発表を合わせて「すべてのSwiftメッセージがCCIPを経由している」と推測することはできませんし、協力の枠組みをそのままLINKの即時収益に換算することもできません。
次に何を見るべきでしょうか?名指しされた銀行がいつ接続を完了するのか、真の試験取引の件数と金額を開示できるのか、そして実際に使用される最終決済メカニズムはどれか、です。Chainlinkの公告では17行の先行機関が台帳を試験に用いているとされており、Swiftの7月の表現は「試験に備える」です。進捗は変わり得るため、今後は双方が相互に検証可能な形で、開示が必要です。出典:Chainlink 9月28日の公告、Swift 7月9日の公告。