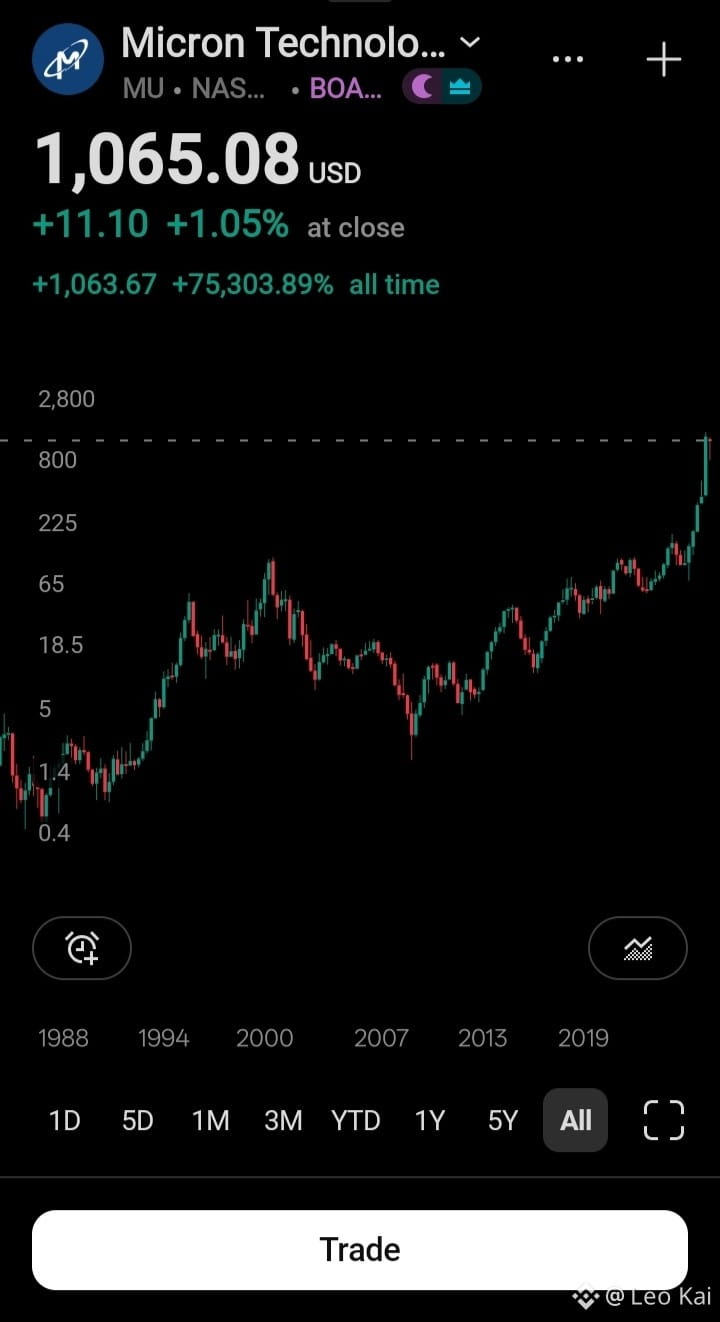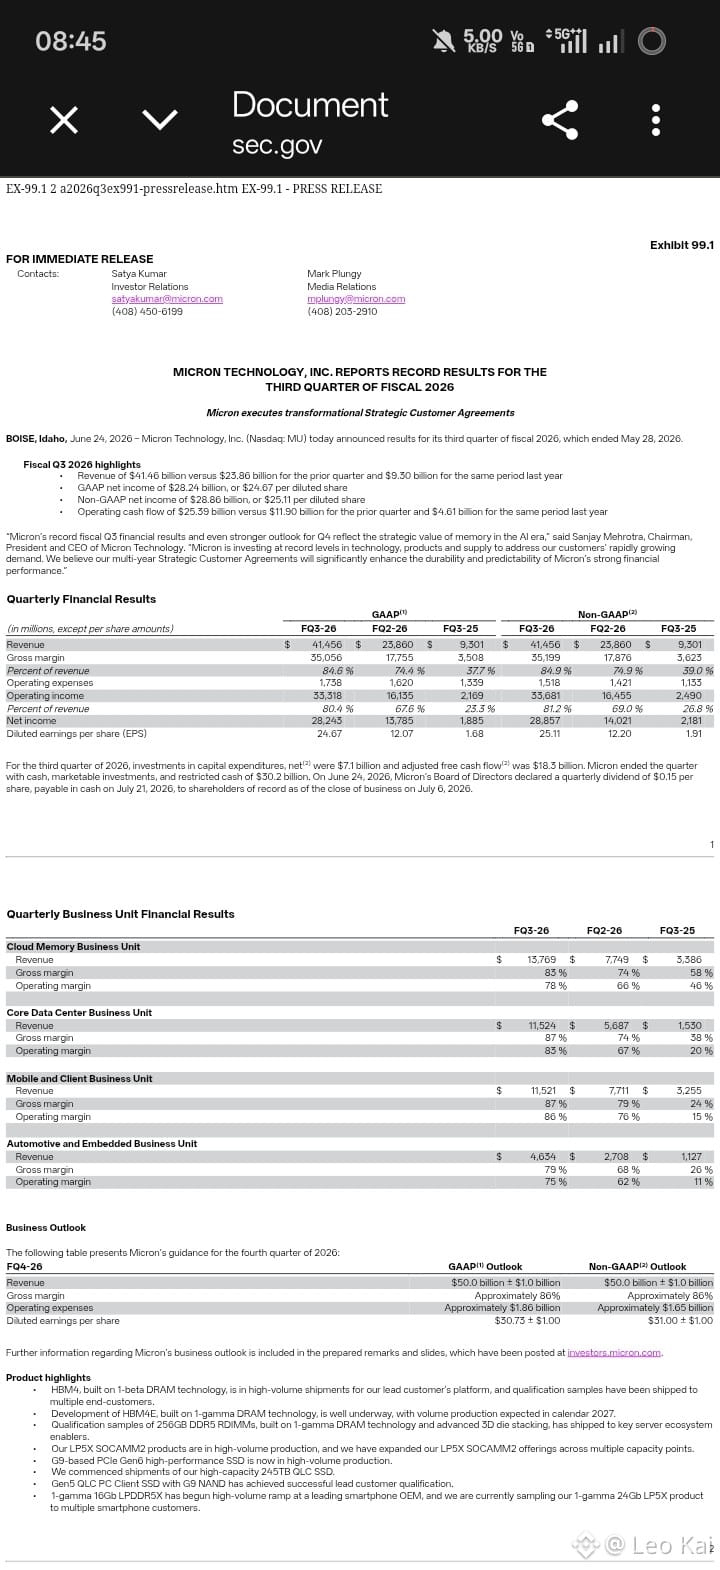
$MU ミクロンは明日決算発表で、正直なところ数字がほぼ“おかしい”レベルです。ガイダンスは売上500億ドル、粗利率は約86%、EPSは約31ドル。前年同月の同じ四半期は113億ドルでした。Q3はすでに前年比+346%です。
ただし落とし穴があります。コンセンサスは粗利率86.3%あたりなので、そろって86%前後というのは驚きではなく、入場料みたいなものです。さらに経営陣は値上げの勢いが緩んでいるとも述べており、「価格が上がる→粗利も上がる」という簡単なシナリオはもう終わっていそうです。
弱気に転じない理由は、構造です。テイク・オア・ペイや価格下限を伴う複数年の顧客契約、そして2027年以降も引き締まったままの供給。新しいファブは本格的に効いてくるのは2028年頃まで実質的には大きな助けになりません。
だから私は、このサイクルが人々の予想より長く続くと見ていますが、決算の直前に追いかけて買うつもりはありません。これだけハードルが高いと、良い数字でも売られることはあり得ます。
投資助言ではなく、あくまで私の見立てです。決算に向けて、あなたは何をしているの? $MU
#EarningsSeason