明日のMicronの結果を、みんなが見ています。
でも、私が思うに、いちばん重要なのは数字——収益ではありません。
利益率です。
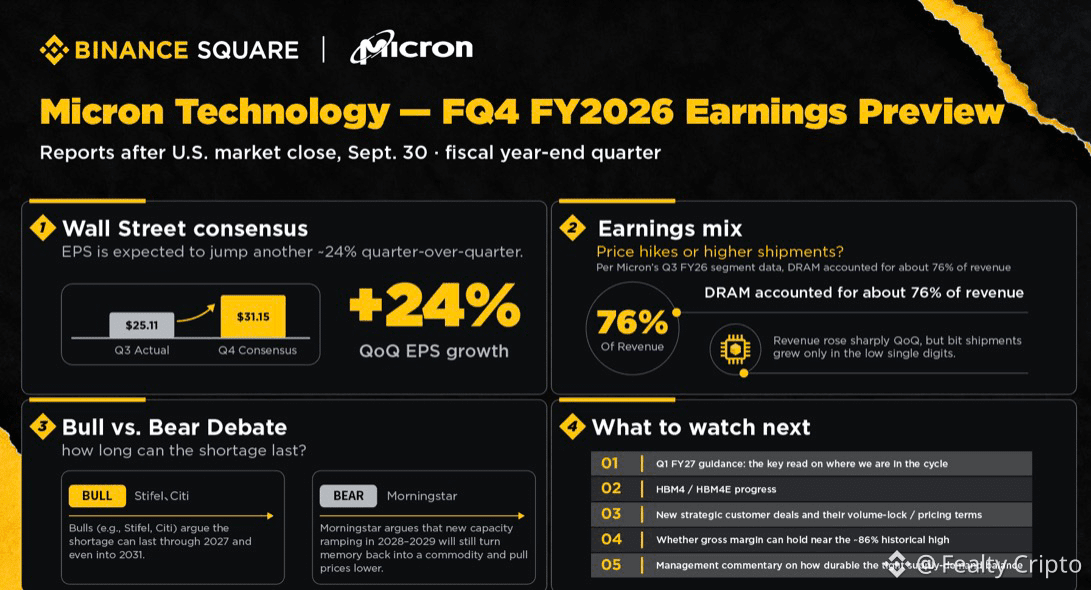
実際に、$MUB 自身がだいたいこう予測しています:
500億ドルの売上
≒86%の粗利益率
≒1株当たり31ドルの利益
これは、長い間「サイクル性のあるメモリメーカー」として扱われてきた企業にしては、ありえない話です。
そして理由はこれです:
AIはGPUだけでは足りません。
とにかく大量のメモリが必要です。
HBMは、AIチップにデータを十分に速く供給するための、欠かせない部品になりました。
だから私にとって、明日の結果は次のより大きな問いに答えることになります:
「Micronはコンセンサスに届いたのか/届かなかったのか?」
問題は——
このメモリの超サイクルは、本当にまだ継続できるのか?
もしMicronが86%前後、あるいはそれを上回る利益率を出し、さらにHBMへの強い需要も示せるなら、AIがメモリ市場を構造的に変えているという見方に弾みがつきます。
ただ、私が無視しないリスクもあります:
$MUB はすでに大きく上がっていて、期待も非常に大きい。
みんなが「素晴らしい結果」を期待しているとき、時として“素晴らしい”はもう十分ではありません。
私は特に次を見たいです:
利益率
ガイダンス
HBMの需要
そして、能力増強のために会社がどれくらい投資するつもりか。
強い結果は過去を語ります。
ガイダンスは、会社がこれから先に見ているものを語ります。
$MUB #EarningsSeason #AIStocks #MicronSharesRise10
あなたにとって、このメモリの超サイクルはまだ始まったばかりですか? それとも、市場はすでに値付けに期待しすぎているのでしょうか?